インフォメーション

2021-08-21 22:25:00

PayPay、10月から決済手数料有料化1.6%に 他社を大きく下回る

2021年08月19日 15時15分 公開
[ITmedia]

 PayPayは、これまで無料としてきた中小店舗向け決済手数料を10月1日から有料化する。月額1980円(税別)の「PayPayマイストア ライトプラン」への加入を条件に、決済金額の1.6%とする。クレジットカードが2.5〜3.75%、他のコード決済が2〜3%程度の手数料を課しているのに比べて安く、競争力を維持する狙いだ。

PayPayの決済手数料(PayPay)

 「PayPayマイストア ライトプラン」はPayPayクーポンの発行などが行える加盟店向けサービス。同サービスに加入しない場合、決済手数料は1.98%となる。

シスコが目指す次世代のデータセンターネットワーク、実現の鍵は?

 これまで多くのコード決済各社は、3.24%の楽天ペイを除き、加入促進のために決済手数料を無料としてきた。この無料期間が続々終了している。多くは2.6%で、メルペイは7月から、d払いとau PAYは10月から手数料を徴収する。LINE Payは10月から2.45%となる。

 最大手のPayPayが、どんな決済手数料とするかが注目されていたが、他社を大きく下回る水準に決まった。

 この手数料を原資に、利用者へのポイント還元や入出金の費用も負担するわけで、4000万ユーザーと340万カ所の加盟店という、他社を凌ぐ規模を生かした事業モデルとなると見られる。


2021-08-13 18:01:00

巨大な成長余地、中国のコーヒー市場

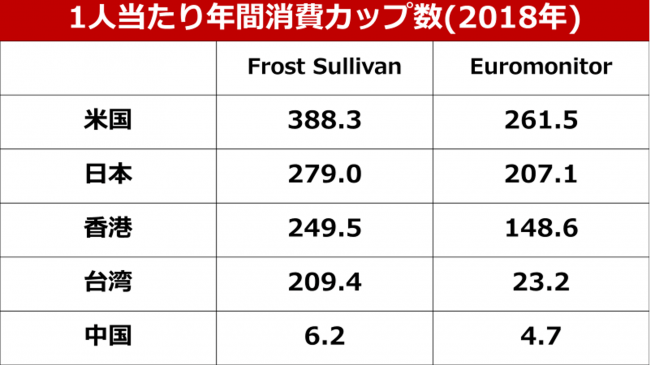
カップ数 中国コーヒー市場

中国の1人当たりのコーヒー消費は、米国だけでなく隣国の日本、韓国と比較してもかなり小さい数字である。それでも、2019年の中国コーヒー市場規模は約860億元(1.3兆円)、2026年には約2倍の1,676億元(2.5兆円)との予測もあり、成長余地の大きさが分かる。
(Forrward The Economosit https://www.qianzhan.com/analyst/detail/220/201116-bbed57b9.html )

世界全体のコーヒー消費量の2017 -2020年間平均成長率(CAGR)は1.1%で世界4位の消費国である日本はマイナス1.6%となる。
(ICO 国際コーヒー機関 http://www.ico.org/prices/new-consumption-table.pdf )
そのため、中国市場での新興企業の登場や、大手企業の多角的投資が続き、同時にブランド淘汰とプレーヤーの変化も続くと考える。

ソリュブル(インスタント)が多い中国市場
コーヒー 中国
「お茶文化」が根強いとみられていた中国で、一般消費者にコーヒーが紹介されたのは1980年代の初め、ネスレ、マックスウェル(米国)によってと言われる。(日本では1960年前後に国産、輸入自由化で一気に普及)主流だった製品は「3in1」と言われる、ソリュブルコーヒー(インスタントコーヒーとの呼称もあるが本文ではソリュブルと表記)、砂糖、粉乳を混合したものであった。一部ホテル、レストランでレギュラーコーヒーの提供はされていたが、あまり一般的ではなかった。

現在でも製品構成比は、ソリュブルが約70%、レギュラーが20%、RTD(缶、ボトル)が10%と、ソリュブル人気が根強い。今後は低単価のソリュブルから、レギュラーが普及、高付加価値商品への志向が高まるとの見方もある。

「luckin coffee」登場で、変化する市場 
コーヒー 中国
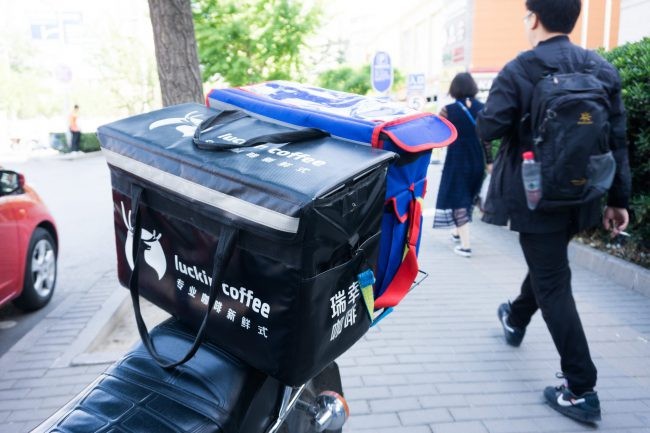
1999年、スターバックスが中国で開業(当時は合弁事業でスタート)。その後台湾、香港、韓国、欧州資本がカフェ事業に参入し、チェーン化とともにコーヒー消費が拡大した。2015年以降は、ECによる新興ブランドの立ち上げが起こり、luckinがオンラインオーダー、宅配を中心としたイートインスペースを減らした小型店舗の開発を行い、急激な店舗増加策が、注目を集めた。

米国上場後、虚偽の売上高を申告していた問題などもあり、評価を落とした。しかし、フロントランナーのスターバックスが、アリババと組んでデリバリーを開始するなど、「本家」が中国市場への対応に変化を迫られた形と言える。

食品世界大手によるM&A相次ぐ
コーヒー 中国
中国市場の動向について分析する前に、世界のコーヒー市場の現状をまとめたい。日本では余りなじみのない社名も多いが、全体の資本の流れから説明する必要があるためだ。世界のコーヒー市場金額ベースでは 4,366億米㌦(2021年予想、出所:Statista)で、今後5年間の年間成長率(CAGR)は8.3%と予想される。その内、ローストコーヒーの市場は3,198億米㌦と見られる。

前述の消費量ベースより成長率が大きいのは、ソリュブルより高価なレギュラーの消費量が増えるなどの理由が推察される。

「食品」「外食」の垣根なくなるコーヒー市場

コーヒー市場は、カフェなどを経営する「外食」、豆やソリュブルなどを販売する「食品」に分かれていた。
しかし、昨今の世界的な資本の動きを見ると、大手食品会社や投資ファンドがカフェ経営会社を取り込む形で、大型M&Aが相次ぎ、外食と食品の垣根がなくなりつつあると言える。

世界のコーヒー企業ランキングは出所により異なるが、1位はネスレ、2位はJDEピーツ(ヤコブ・ダウ・エグバーツ)となる。いずれも、外食、食品いずれの市場も抑え、家庭、オフィス向けのコーヒーメーカー向け需要の獲得を目指している。

1位ネスレの戦略 
スタバ コーヒー 中国
総合食品製造業で世界1位のネスレは、2017年に米国ブルーボトルコーヒー(サードウェーブ、として日本にも進出)の68%株式を約5億米㌦で、米国のボトル・缶コーヒー飲料(RTD=Ready To Drink)Chamelon Cold-Brew社株式18%を25億米㌦で取得した。更に2018年には、スターバックス関連の商品販売権を約72億米㌦で取得している。この契約で、スーパーなどの小売、フードサービス向けに、ネスレがスタバの商品(豆やソリュブル)を販売できる。

ネスレは家庭、オフィス向けのコーヒーメーカー、「ネスプレッソ」の普及にも注力しており、この中にスターバックス製品も含め販売拡大を図っている。

2位JDEピーツ、ファンドの投資で拡大
コーヒー 中国
2位JDEピーツの拡大は、親会社JABグループ(ドイツの投資ファンド)の積極的なコーヒー産業への投資によるものだ。これまで多くのコーヒー企業にM&Aを繰り返しており、当時世界2位、3位だったJDE、キューリグ・グリーン・マウンテンなどを傘下に収めた。2019年には米国のカフェチェーン、「ピーツ・コーヒー&ティー」(Peet’s Coffee&Tea)と合併した。店舗展開は米国内一部地域に限定されているが、ロースト製品などは全米で展開。軽いコーヒーが主流だった米国で、深煎りコーヒーが普及するきっかけとなった存在であり、熱心なファンが多い。こうした積極的なM&Aにより、ネスレのシェアに迫る規模となっている。

また、2015年に買収したキューリグ社は、家庭用・オフィス用のコーヒーメーカーを製造販売している。JDEの狙いは、ネスプレッソへの対抗であり、家庭、オフィスニーズの取り込みである。グループのピーツブランドに加え、イリ―社(ill、エスプレッソで有名、買収提案をはねつけた)など、幅広いブランドのマシン用カプセルの販売を展開している。

コカ・コーラの転換
コカコーラ
ここでコーヒー市場新規参入組として注目されるのは、コカ・コーラ社だ。かつて、前述のキューリグ社に投資していたが、コーヒー市場への参入よりも、「家庭用コーラサーバー」の開発と拡販を目的としていた。結果として、家庭用コーラサーバーは普及せず、投資後1年で売却・撤退している。

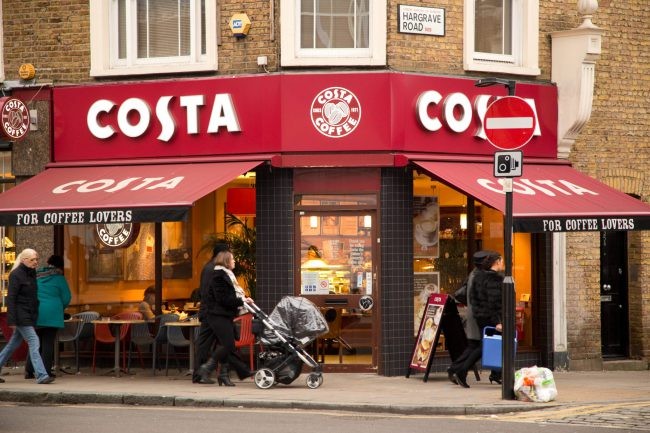
しかし2018年に同社は英国コーヒー大手 コスタ(Costa Coffee)を51億米㌦で買収。グローバルコーヒー市場へ、本格的に参入した。
外食事業としてみると、コスタの世界での店舗数は約3,800。中国では2006年進出し約400店。コカ・コーラ社は外食事業の拡大もあるが、同社の強みとしているファストフード等フードサービスへの製品提供、更にコスタの特徴である業務用コーヒーマシンの設置も進めていくと見られる。

ちなみに、日本、中国、韓国ではコカ・コーラは「ジョージア」ブランドの缶・ボトルコーヒーなど(RTD)を販売しているが、グローバル商品では無い。(コカ・コーラの本社はジョージア州アトランタだが、米国でジョージアは売っていない)日本市場では、業務用コーヒーマシンの設置を進めつつ、ジョージアとの差別化を図るのではと推測する。

中国コーヒー市場が注目される理由とは

多元化するコーヒーの提供チャネル
1. 外食店で購買  店内喫食、テークアウト、デリバリー
2. 小売店で購買  レギュラーコーヒー、ソリュブル、RTD
3. オフィス・家庭で購買  マシン提供によるカプセルの定期購買
4. その他 自販機 (RTD, カップ)

メーカーの外食ブランド取り込みにより、従来の自社製品以外に消費者の購買機会を進めている。また、それぞれにECが関与する事で消費場所、機会は更に多元化する。そういう意味で、ECの先進地であり、コーヒー市場の急成長が見込める中国市場への注目は否応にも高まっている。

中国市場の現状

スターバックスは2020年末時点で、中国に4,863店を展開する。2018年度が約3,600店舗であった事から、出店スピードは速い。2021年度600店、2022年度には230都市で開業し、合計6,000店舗を目指す計画を発表している。(スタバの会計年度は9月期)

2020年度は、世界全体の約33,000店舗で売上高が前年比約11%減少し、235億米㌦となった。一方で、中国は1%増であり、21年度以降も2-4%増を予想している。更に2020年11月に江蘇省蘇州市で自社コーヒー焙煎工場、倉庫を含むコーヒー・イノベーション・パークの建設を開始。総投資額は11億元(約165億円)で、拡大する中国市場へのインテグレーション化を進めている。

スターバックスのボトル飲料等(RTD)は、1994年以降ペプシコが扱っている。中国では同ペプシコ事業を買収した即席麺の世界最大手「康師傅」(カンシーフー)が継承し製造販売している。今後、ソリュブル部門では圧倒的シェアを持つネスレが、高付加価値商品としてスターバックスの製品販売展開をどう進めるのか注目したい。

レッドオーシャン化する中国コーヒー市場
スタバ コーヒー 中国
中国のコーヒー市場の成長をみて、様々な企業が本格的に参入しており、市場はレッドオーシャン化しつつある。SNS・ゲーム大手のテンセントは2020年、カナダ最大のチェーンTim Hortons中国事業に投資、10年以内に1,500店舗開業するとの計画を発表した。今後はインターネットを含め、B2C及びB2B展開を行っていくと見られる。

カフェチェーン以外の外食では、マクドナルドが2020年11月に3年間で25億元(約400億円)投資を掛け、4,000店舗以上にマックカフェを開設しレギュラーコーヒーの提供を発表。ケンタッキー・フライド・チキン(KFC)は2019年にアップグレードしたコーヒーを「K Coffee」としてチェーン6,000店舗で展開する。

中国でケンタッキーを運営するYum Chinaは、昨年Lavazza旗艦店を開業、更に独自ブランドCOOFFii&Joyの展開を発表した。
また中国で約28,000店舗のコンビニ最大手、易捷(Easyjoy)は、ラッキンコーヒーと提携。2020年末には、EC販売の連珈琲(CoffeeBox)と合弁設立を発表。E-Coffeeとして3年以内3,000店開業を目指すとしている。

コスタを買収したコカ・コーラ社は、コスタブランドのRTDを投入。今後コーヒーマシンの設置、展開も行うとみられ、一方出店が進まない外食分野からマシンとRTDへの注力に進む可能性もある。マシンについては、セキュリティ上、オフィスビル各フロアまでデリバリーサービスが出来ない中国のオフィスユースに適合する可能性がある。ちなみに、RTDについては中国で国有企業の中糧集団との合弁と、太古(Swire Pacificグループ)の2社がコカ・コーラボトラーとなっている。

コスタカフェ使用のローストビーンズは輸入であったが、コスト面の見直しや、マシン、RTD用も含め中国国内でローストを進める、とのうわさもあり、中国市場への新たな拡販を計画していると考える。

まとめ

中国市場では他の市場より成長余地が大きい。また、EC分野では中国は規模、質ともに世界をリードしている。そのため、コーヒー産業の資本提携や、外食、小売、家庭という従来の市場にECを掛け合わせ、消費者の購買動機を増やす動きは、加速化すると見られる。

「luckin coffee」だけじゃない  過熱化する中国コーヒー市場 | Frontier Eyes Online by フロンティア・マネジメント (frontier-eyes.online)


2021-08-13 17:55:00

有機農業転換へ補助金  農水省、脱炭素支援

 [有料会員限定]


農業の脱炭素は世界的な課題となっている

農林水産省は化学肥料や農薬を使わない有機農業への転換を促すため、担い手に補助金を出す新たな制度を設ける。新法の制定も検討する。欧米は脱炭素や食料安全保障の確立に向けて環境配慮型農業への大型支援策を打ち出しており、日本も将来の競争に備える。

日本では農薬や化学農法を使う「慣行農業」が一般的だ。一部の化学肥料は製造時に化石燃料を使っており、二酸化炭素(CO2)を排出する。畑などに散布した化学肥料により、農耕地からは一酸化二窒素(N2O)が発生する。N2Oは削減が難しいとされる温暖化ガスで、温暖化への影響度がCO2のおよそ300倍という。

有機農業への転換を促し、農業の脱炭素化を進める。例えば堆肥を活用して化学肥料の使用量を減らせば、脱炭素につなげられる。

2022年度予算の概算要求に制度の新設を盛り込む。金額規模は今後詰める。脱炭素と環境負荷の低減を要件とし、有機農業への転換に必要な資材購入や設備導入などにかかる費用を補助する。同時に農業の大規模化や効率化も進める狙いで、国が認定する仕組みを整備する。

農水省は今回の枠組みを複数年度にまたがる中長期的な戦略と位置づけ、新法の制定も検討する。有機農業への移行にあたり、農業の担い手が投資や経営戦略を立てやすいように環境を整える。

問題はコストだ。農薬や化学肥料を使う「慣行農業」に比べて、有機農業は除草や害虫駆除の手間がかかる。農作物の生育スピードは遅く収穫量も減少しがちで、コストが5割近く高いとされる。

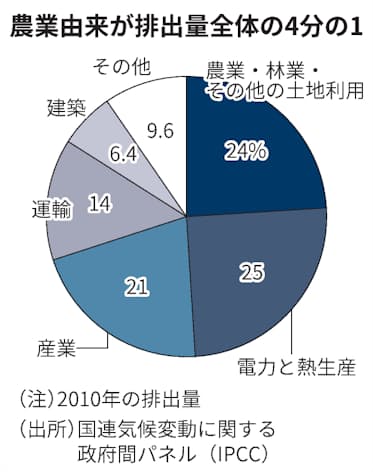
それでも政府が転換を急ぐ背景には、脱炭素や環境配慮に対する世界的な意識の高まりがある。世界で排出される温暖化ガスのおよそ4分の1は農業分野によるもので、厳しい目が向けられている。

欧米は脱炭素化に向けた大型の支援策をいち早く打ち出した。

欧州連合(EU)は30年までに有機農業の面積割合を25%に増やす目標を掲げ、環境配慮型農業を目指す農家の所得支援に3870億ユーロ(約50兆円)の予算を充てるとした。米国のバイデン政権も気候変動に配慮した取り組みをする農家に対し給付金を出すといった支援策を講じる方針を示している。

日本は農水省が5月に策定した農業の脱炭素化に向けた「みどりの食料システム戦略」で、有機農業農地の割合を50年までに25%に増やす目標を掲げた。国内の農業の大半は慣行農業で、現状は有機農業が農地に占める割合は1%未満にとどまる。今回の補助金などの施策と合わせて転換を急ぐ。

今後は農作物の調達や輸出時に、作物の育成時の環境対応の有無や内容が問われる可能性がある。環境に配慮した作物という付加価値で輸出拡大も狙う。

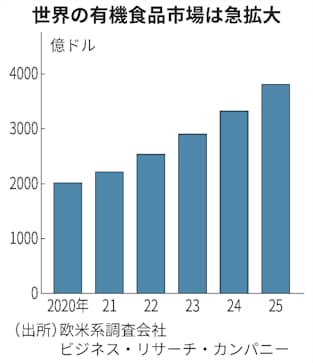
コストはかかるが、健康志向や環境問題への関心の高まりとともに有機食品は消費者の支持も得られるようになってきた。欧米系調査会社ビジネス・リサーチ・カンパニーによると、世界の有機食品の市場規模は2025年に3808億ドル(約42兆円)と20年の約9割増に拡大するという。

有機農業転換へ補助金  農水省、脱炭素支援: 日本経済新聞 (nikkei.com)


2021-08-13 17:52:00

外食、持ち帰り需要が3割超に 各社がサービス競う

 (更新) [有料会員限定]


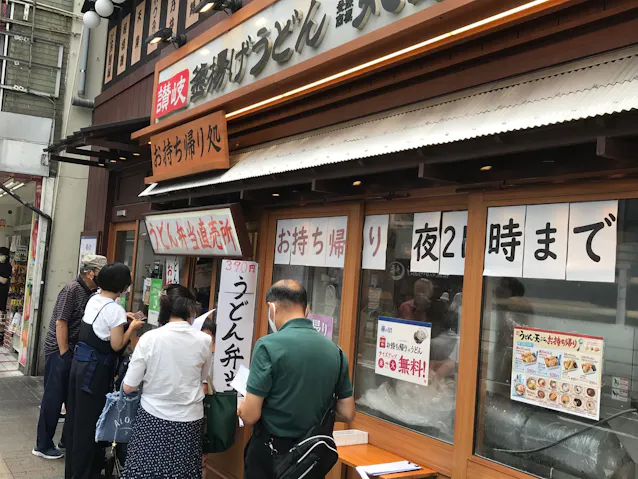
「丸亀製麺」で持ち帰りをする消費者の列

新型コロナウイルス禍にあえぐ外食大手が、持ち帰りサービスの拡充を競っている。売上高に占める比率は業界全体で2020年に初めて3割を超え、足元では5割に達するチェーンもある。在宅勤務の定着などでコロナ禍収束後も需要は膨らむとみて、各社は事前決済アプリといった利便性向上や店舗設計の見直しに踏み込んでいる。

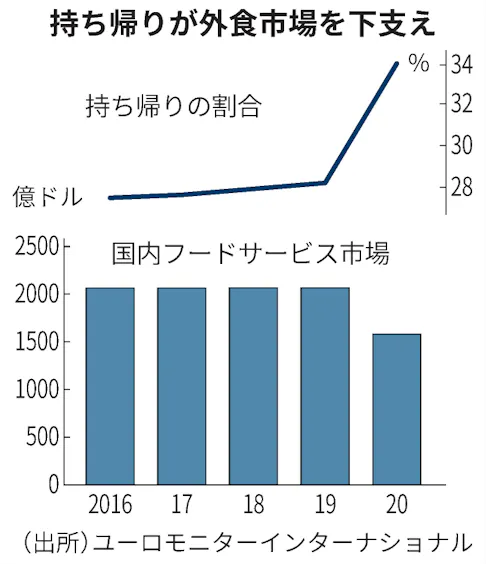
英調査会社ユーロモニターインターナショナルによると、日本市場における持ち帰りの比率は20年に前年から6ポイント増の34%になった。統計が遡れる09年以降で最も高い。店内飲食の売り上げが32%減少した一方、持ち帰りはほぼ横ばいで、市場を下支えした。

ワクチン接種が進むにつれて店内飲食も回復するとみられるが、ユーロモニターは日本では25年まで持ち帰りの割合は30%超を維持すると予想する。中国は10%程度、米国が20%強で推移するとみているのに対し、比率が高い。

日本では電車での移動が多く、駅前商店街で多様な店が持ち帰りに対応するようになったことで購入意欲が高まる。さらに在宅勤務などで自宅で食事をする機会が増えた。すかいらーくホールディングス(HD)の谷真会長兼社長は「コロナが収束しても、消費者の働き方や食事の取り方などの多様性は定着する」と話す。

もともと持ち帰りに向かなかったジャンルの店舗も、需要を取り込んでいる。トリドールホールディングスの「丸亀製麺」では、コロナ前に2%に満たなかった持ち帰り比率が約25%に上がった。4月に冷やしうどんとてんぷらなどを詰めた「丸亀うどん弁当」を商品化し、900万食以上を販売した。

ロイヤルホールディングスの天丼チェーン「てんや」はコロナ前に約3割だった比率が5割に上昇。「夕方以降の持ち帰り需要に加え、ランチ帯の購入が増えている」という。従来3割だった吉野家も4割を超えた。

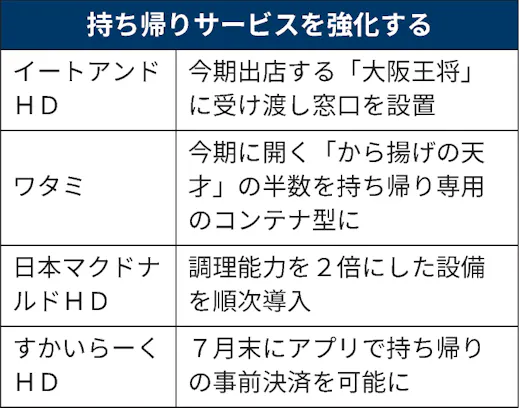
緊急事態宣言の再発令など苦境が続くなか、各社は利便性の向上を急ぐ。「ガスト」などを展開するすかいらーくHDは7月末、スマートフォンのアプリで事前決済できるようにした。1~3月の持ち帰りの売り上げは前年同期の約2倍の60億円弱に伸びた。てんやもモバイル注文の導入へ6月にテストを始めた。

店作りから変える企業もある。イートアンドホールディングスは22年2月期中に国内で開く「大阪王将」全店を持ち帰り重視の設計にする。店に入らなくても専用窓口から受け取れるように厨房の配置を変える。従来に比べ店舗内の座席数は減るが、持ち帰りの利便性向上を優先させる。

ワタミは今期200店出す唐揚げ店「から揚げの天才」の半数を、駐車場の一画などでも営業できるコンテナ型にする。持ち帰り専門で、約10平方メートルあれば開業できる。

21年12月期に2期連続の営業最高益を見込む日本マクドナルドホールディングスは調理能力を2倍にした厨房設備の導入を進める。コロナ下の勝ち組企業となる原動力となったドライブスルーなどの注文を、効率よくさばく体制を整える。

コロナ禍で「ウーバーイーツ」などの宅配サービスを導入する店も増えたが、いちよし経済研究所の鮫島誠一郎首席研究員は「持ち帰りは手数料のかかる料理宅配サービスに比べコスト負担が少ない」と指摘する。

ユーロモニターによると日本のフードサービス市場での宅配の比率は20年に約5%で、持ち帰りの方がはるかに大きい。消費者にとっても配達料がかからず、同じ商品を割安に買えるためだ。

外食のなかでも、店内での酒類の提供が主力だった居酒屋は、持ち帰り需要の取り込みに苦戦している。持ち帰りサービスの成否が各社の業績回復を左右する構図はしばらく続きそうだ。

新型コロナ: 外食、持ち帰り需要が3割超に 各社がサービス競う: 日本経済新聞 (nikkei.com)


2021-08-13 17:49:00

ひき肉需要で経産牛値上がり、消費者は本物の牛肉好む


アーカンソー大学のジェームス・ミッチェル氏は、「ビーフカウ(肉用種の経産牛)はと畜頭数が急増しているにもかかわらず、牛ひき肉の強い需要で価格が上昇している」と指摘する。

ビーフカウは、赤身率90%の低脂肪トリミングの原料となり、赤身率50%のトリミングと混合して、牛ひき肉やハンバーガーに仕向けられる。低脂肪トリミングの原料は、この他にデイリーカウ(乳用種の経産牛)と輸入の牛ひき材がある。

米国全体の牛ひき材原料に占めるビーフカウとデイリーカウの割合は2019年が28.4%、2020年は27.6%。特にビーフカウのトリミングは、2020年の赤身率50%の低脂肪トリミングの原料として41.3%を占めたという。

今年のビーフカウの平均と畜頭数は、前年同期比9.9%増、2019年比では12.4%増。低脂肪トリミングの原料に占める割合はさらに拡大していると推測されるが、と畜頭数の増加にもかかわらず、サザンプレーンズにおけるビーフカウの平均価格は前年比8%高、2019年比14.7%高。

ビーフカウの高値は、デイリーカウのと畜減少と輸入牛肉の減少も要因の一つだ。今年これまでのデイリーカウの平均と畜頭数は同0.9%減、2019年比3.7%減。USDAの今年の牛肉輸入量予測は10%減。

赤身率90%の低脂肪トリミングの卸売価格は前年比4%安だが、2019年比では11%高。小売価格は5月までの平均で同1.6%高、2019年比9.9%高。ミッチェル氏は「経産牛のとう汰と低脂肪トリミングの供給を増加させ、価格も押し上げているのは、牛ひき肉需要が強いことの証だ」と述べている。

◎消費者は植物由来より本物の牛ひき肉を好む

カンザス州立大学の研究者による2年間の調査で、消費者は植物由来のひき肉に比べて、圧倒的に本物の牛肉のひき肉を好むことが明らかになった。

調査では、赤身と脂肪の割合が「7対3」「8対2」「9対1」の牛ひき肉と、「小売で販売される代替製品」「フードサービスで使用される代替製品」「従来の大豆由来の代替製品」を用いて、パティの見た目とともに、ジューシーさ、やわらかさ、テクスチャー、口当たり、全体的な味覚―など実際に食べた時の官能調査を行った。

いずれの項目でも、消費者は植物由来製品より牛肉の方が良いと回答した。代替製品には風味はあるものの、牛ひき肉とは全く異なると感じている。消費者パネル調査の要点は以下のとおり。

①見た目:3つの牛ひき肉カテゴリーが、代替製品のいずれに比べてもはるかに良い。
②ジューシーさ:フードサービスの代替製品は「7対3」の牛ひき肉と、「同等」と評価されたが、小売および大豆代替製品はいずれも「乾燥している」と評価された。
③味わい:消費者は3つの代替製品の風味は、牛肉らしさが非常に低いと回答。本質的に、代替製品は牛肉に似た味とは評価されず、消費者は真似してつくられた味を好まないとの結果になっている。


※2021年7月26日 CATTLE BUYERS WEEKLY