インフォメーション

2021-07-10 09:46:00

白酒とは

白酒とは

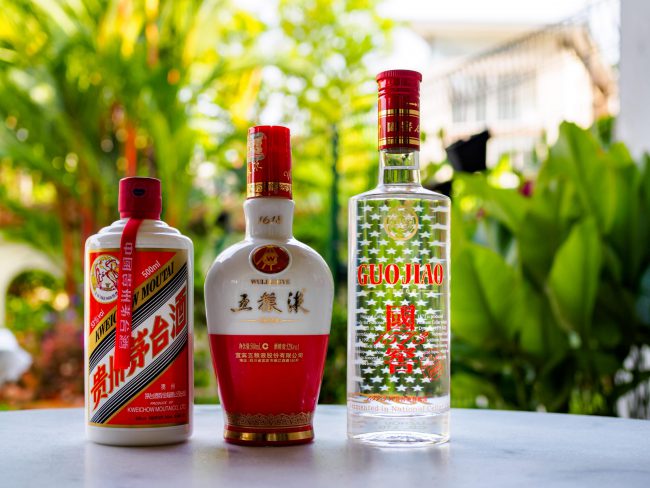
白酒は、コーリャン(高粱)など穀物を原料とする中国伝統の蒸留酒。アルコール度数は50%程度、60%を超えるものもある。高価で、強いお酒だが、中国の宴席における「乾杯」では欠かせない存在だ。

中国では酒席での交流がビジネス上重視され、国際的な案件に繋がるケースも多くあった。読者の皆さんにも、高アルコール度の白酒で幾度も乾杯を重ねた経験のある方もいると思う。

白酒の消費動向は?

習近平政権発足後、腐敗防止として、「官官」「官民」接待が禁止された。また、90后(90年代生まれ)世代は個人消費を好み、大型宴会や団体で行くような大型外食の利用度が低くなっている。

2020年以降のコロナの影響もあり、酒と接する機会は減少しているのでは、と思える。

しかし、実際の酒類市場はニューリテール(新小売)の動向や、若い消費者の個人志向からは、異なる方向性を見せている。

増えている酒類の消費

増えている酒類の消費

大型連休があり、2020年より更に国内移動制限が緩和された2021年5月。2021年1-5月の累計社会消費品小売額は25.7兆元(437兆円)で、2020年同期比+25.76%であり2019年同期比でも+8.0%となった。(国家統計局)

煙草・酒類(烟酒类)でも同時期2019年比+17.5%である。

上の図は酒類企業売上と利益の推移を示している。(年間収益2,000万元=3.4億円以上の企業対象)

2016-20年は第十三次5か年計画期にあたり、2025年は今年から開始した第十四次5か年計画の最終年となる。元来国有企業中心であった酒造業界もこの5ヶ年計画に合わせ前5年では売上拡大から収益性の向上を行い、今後は再度規模の拡大を図ると発表している。

白酒に頼る酒造業

白酒に頼る酒造業

2020年の酒類の生産量は、2015年との比較でマイナス19.0%。売上はマイナス6.7%。しかし、利益は68.1%のプラスであった。これは、白酒のシェア向上と価格上昇が影響している。

2019年時の売上構成では、圧倒的に白酒が強い。

一方、ビール、ワインの落ち込みが目立つ。(注:醸造酒とあるのは「黄酒」と分類される、日本では「紹興酒」と呼ばれるものを含む)

これが利益ベースでは8割以上を占め、更に白酒への偏重が進む。

白酒に頼る酒造業

減少する酒造メーカー

製造側を見ると、2015年時一定規模以上のメーカー数は2,689社(内 欠損企業299社)であったが2019年2,129社に減少している。

小規模、欠損企業の退出が中心であり、従来地方特産の「地酒」である白酒メーカーも1,563社から1,176社に減少しているが、業界全体の55%の企業数となる。

(2019年末時点)世界一のビール消費国である中国だが、ビールメーカー数も470社から373社に減少し、生産量も減少している。

2018年での企業淘汰後、生産量の減少とともに収益性の向上が顕著となり、他の酒類と比べても高価格の白酒の価格上昇がメーカーの収益を押し上げている。

時価総額トヨタ超え、「貴州茅台酒」
時価総額トヨタ超え、「貴州茅台酒」

中国で代表的な白酒メーカーの「貴州茅台酒」は上海上場しており、株価は2015年末に218.19元だったものがl、現在は2,038元前後(6月21日)で時価総額2.56兆元(約43.5兆円)に増加している。

トヨタ自動車の時価総額約32兆円を超えており、(売上)規模が縮小傾向の市場で突出した利益とブランド価値を生みだしている表れでもある。

「茅台」高級路線に絞って成功
「茅台」高級路線に絞って成功

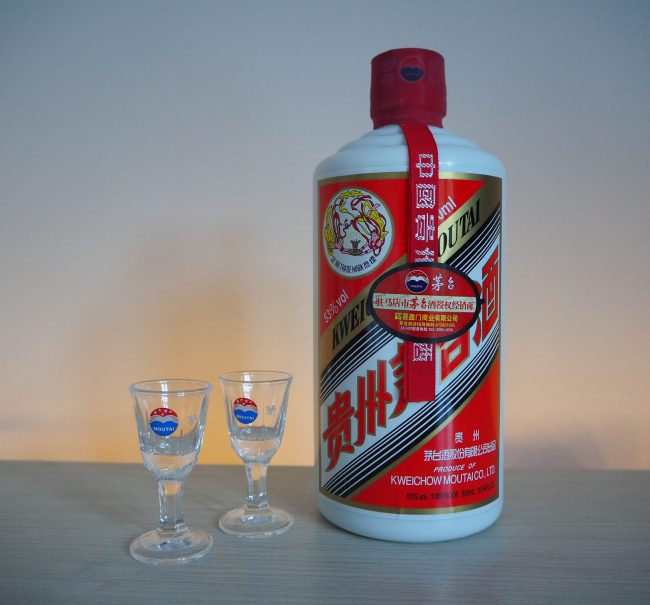
多くの中国酒造業がそうであるように「茅台」も国有企業である。現在、茅台の株式54%保有の筆頭株主は中国貴州茅台酒厰(集団)有限責任公司であり、その100%出資者は貴州省国有資産監督管理委員会である。

習政権以前、盛んであった政府系との接待では選ばれる酒であったが「倹約令」から接待需要は落ち込んでいった。

「倹約令」までは経済発展とともに宴席も増加し、各同業メーカーは拡大路線と商品群の増加を進めていったが、需要冷え込みから製造経費が重荷になる企業も増えた。

茅台は接待需要が落ち込む中、高級路線に絞って展開。かつ販路と数量を制限し、値下げ販売店舗への供給劣後の方策をとった。

家庭需要が大きい製品ではないが、「ラグジュアリー」化を目指すブランド戦略は成功した。

高級白酒が投資対象に

ギフトから、さらに投資ニーズでの購買も増えた事が大きいと考える。個人や販売店が将来の値上がりを期待し、この間茅台が卸価格を上げた事も購買意欲を押し上げる事となった。

中国でコロナ収束前の昨年上半期でも過熱ぶりを指摘する声も多かったものの、2020年度売上は対前年比+11% 純利益同+12.7%となった。

原料はコウリャン、コーン、雑穀主体で原価率が他酒類に比較しても低く高収益性である事から、白酒上場企業の株式も上昇している。

白酒はECに合わない?
白酒はECに合わない?

2014年に茅台グループはEC事業を立ち上げ、別企業として運営開始したが、2020年末にこの子会社を清算した。

グループ企業が出資した同社の清算による決算影響は少ないものの、デジタル社会の流れに逆行した動きであった。

ECにより従来の販売ルートで発生した、リベートなど不正防止、販売コスト低減などのメリットから将来的にこの拡大を企図したものの、課題が先行し、またEC販売も伸びなかった事が大きな要因と言える。

T-MALL、蘇寧ECでの実績は生産量の1%前後であり、早期にECに取り組んだ企業もEC化率は上がっていない。

そして、スタートアップで酒販O2O企業の「1919」も展開が進んでいない。

茅台のEC事業清算時には、地域毎に分かれた複雑な販路が、ECにより統合され、地域を超えて販売できるという課題感を提示していた。

しかし、ラグジュアリーブランドの価値は数十年来の既存店による店頭販売と、数量規制で築いていた。

白酒の主要消費者が中高年である事が、ニューリテールに進めきれなかった要因と考える。従来の消費パターンを変えるメリットが購買者に見えにくかったとも言える。

ニューリテールの反攻

ニューリテールの反攻

とはいえ、酒類のニューリテールへの取り組みは進んできている。

上図が酒類のオンライン小売高推移である。単純に比較はできないものの、酒類全体の小売の約10%強がオンラインに移行している。

スタートアップのみならず大手プラットフォーマーも現状8,300億元(14兆円)、2025年1.2兆元(20兆円)を目標としているる市場をそのままにするつもりはない。

2020年の消費行動では、リアル店舗での購買がマジョリティだが、オンライン購買人口は2021年には5億人を超えると推定され、さらなる拡大が期待されている。

酒類も同様の購買水準が予想される。

中国でも、若い世代は深酒しない
中国でも、若い世代は深酒しない

2021年4月にJD、蘇寧(Suning)が酒類オンライン購買、消費動向についてレポートを発表した。

共通しているのは主要消費者を90后、95后(Z世代)としている点であり、傾向として下記が挙げられる。

  • 深酒をしない。「軽く飲む」
  • 低アルコール度を好む
  • 女性の飲酒率がアップ
  • 一人楽しむ

これは、日本の若年層と変わらない傾向だ。健康には、ほろ酔い程度で終える。適量の飲酒志向がうかがえる。

変化する白酒文化
変化する白酒文化

同時に、この世代ではビール、ワイン、洋酒(ウイスキー類)、輸入(清酒・焼酎・マッコリなど)への志向性が高い。

購買動機は、品質保証(コピー品ではない事)また KOL(中国のインフルエンサー)、ライブコマースで、他のブランド品のEC購買と似ている。

では、高アルコール度の白酒は今後すたれていくのかというとJDでは1本600元(1万円)以上の製品伸び率は、160%増を示している。

高級品は、贈答、自分への御褒美、そして投機のための購買である。

また、マーケットリーダーの茅台は自社EC事業清算したものの、同大手「舎得酒業」(Shede Spirits、上場企業 時価総額 646億元=1.1兆円)は2018年以来の協業を経て2021年5月に蘇寧と戦略提携を締結。新製品のオンライン発表など、ニューリテールの拡大に努めている。

小型ボトル、「割る」文化の登場
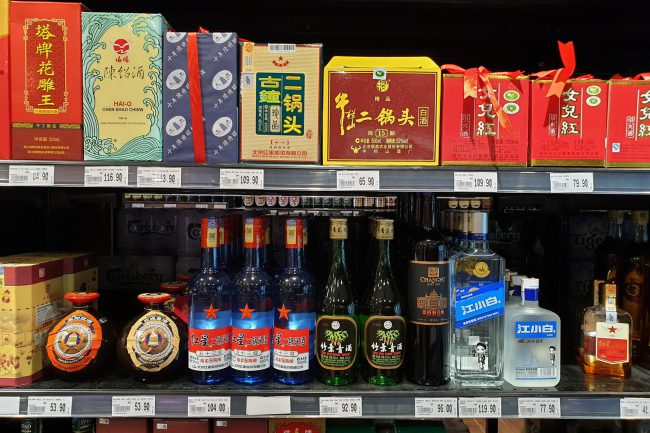
小型ボトル、「割る」文化の登場

また、白酒の新興ブランドである「江小白」(2012年創業)はこれまでと異なる製品、マーケティング戦略で人気を得ている。500ml単位が一般的なボトルサイズを、50-200mlとし、洋酒に近いパッケージがオンラインユーザーの中心である90后、Z世代に受けている。

「軽く」「低アルコール」を「一人」で「ほろ酔い」という志向の消費者には、小さいボトルサイズは非常に合っている。

また、焼酎やウイスキー、ウォッカのように、白酒を他飲料(炭酸、ジュース、乳飲料)で「割る」という、今までにはない消費も生まれている。

この流行から白酒第二位の「五糧液」(上場 時価総額1.13兆元=19兆円)や、従来から少量ボトルを生産している伝統的な 「北京二鍋頭」(アルゴートウ)も、この世代をターゲットとしたデザインのミニボトルを展開している。

若い世代が変える白酒の伝統

伝統的で、酒類産業の中核である白酒企業が、日本のチューハイやハイボールのように「割る」飲料として新しいスタイルを提供していくのか注目している。同時に、日本の酒類飲料がニューリテールの場で、中国消費者への取り組みからD2Cへ拡がりを見せてシェアを取る機会がないのか、探っていきたい。

白酒偏重、中国の酒造業を分析 「貴州茅台酒」時価総額トヨタ超え | Frontier Eyes Online by フロンティア・マネジメント (frontier-eyes.online)


2021-07-10 09:43:00

食品小売業29社の業績を20の指標、5か年経年で徹底分析!

『ダイヤモンド・チェーンストア』編集部 松尾友幸

インデックス2021大

2020年初頭から感染が拡大した新型コロナウイルスによる特需で、食品小売業、とくに食品スーパー(SM)の20年度は軒並み好決算だった。しかし、その反動から21年度では減収減益を見込む企業も少なくなく、一過性の特需に頼れる時期も終わりを迎えつつある。本特集では、SM、総合スーパー(GMS)、ディスカウントストア(DS)計29社の経営指標を5期分掲載。経年で各社の指標を読み解くことで、コロナ後も生き残る企業が見えてくる!

注:各社決算資料、アンケート調査、本誌2017~2021年7月1日号決算特集より作成。営業収益について、決算短信1ページ目に売上高が記載されている企業は、その他営業収入がある場合は売上高とその他営業収入の合計を、ない場合は売上高をそのまま営業収益として掲載した。2020年度では、一部企業は「収益認識に関する会計基準」等を適用している。そのため、前事業年度との業績比較を記載していないなどの場合があるが、原則として各社決算資料の表記に準じている。なお、同基準を適用している企業でも、一部指標は適用前の数値を開示している場合がある。各社の時価総額は2021年6月4日終値から算出。部門別売上高構成比の項目名、区分は基本的に各社に準ずる。各指標の増減は小数点第2位以下も含めて算出しているため、掲載数値とのズレが生じている場合がある。GMS編でのコングロマリット企業は基本的に単体事業会社を掲載したが、公表数値が十分ではないイオンリテールはイオンの数値を掲載した

コロナ禍でSM各社好調の1年

 コロナ禍はSMに大きなプラスの影響を与えた。政府からの外出制限の要請や在宅勤務の奨励などにより、まとめ買い需要や巣ごもり需要が増大し、食品や日用品などの生活必需品を取り扱うSMへの需要が急激に拡大。自宅で過ごす時間が増え、調理ニーズが高まり生鮮食品の売上が伸長したほか、外食が制限されるなかで「家飲み」用の酒類やプチ贅沢のニーズを満たす高単価の商品などの需要も伸長した。

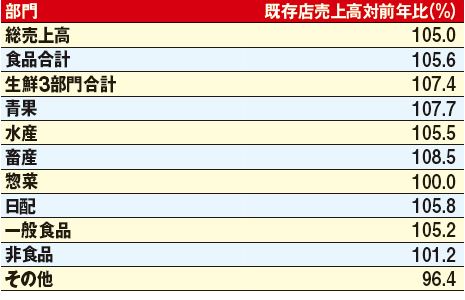
 スーパーマーケット3団体の販売統計調査(図表❶)によると、2020年の年間既存店売上高は対前年比105.0%で、部門別でみても生鮮食品を中心に大きく伸長しており、「その他」を除くすべての部門が前年実績をクリアした。日持ちがしないことからまとめ買いに適しておらず、衛生上の懸念からも上期は売上が落ち込んでいた「惣菜」も、下期には売上が徐々に回復傾向となり、年間では前年並みの実績に落ち着いた。

図表❶2020年スーパーマーケット部門別売上高対前年比(既存店ベース)

図表❶2020年スーパーマーケット部門別売上高対前年比(既存店ベース)
出所:スーパーマーケット3団体
「スーパーマーケット販売統計調査2020年年間実績(パネル270)確報版」

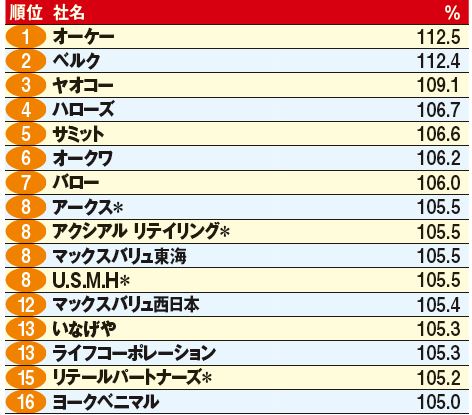
 このような状況下、20年度のSM企業の業績は概ね好調に推移した。本特集掲載のSM16社すべてが増収増益を果たしており、コロナ禍によるSMへの需要増の効果の大きさが窺える。折り込みチラシの自粛などにより販管費が抑制されたことで営業利益の増加幅も大きく、なかにはユナイテッド・スーパーマーケット・ホールディングス(東京都/藤田元宏社長)やマックスバリュ西日本(広島県/平尾健一社長)など、3ケタの伸長を記録する企業もあった。既存店売上高もすべての企業が伸長しており(図表❷)、各社絶好調の1年だったといえるだろう。

図表❷本特集掲載SM企業16社 20年度既存店売上高対前期比ランキング

図表❷本特集掲載SM企業16社20年度既存店売上高対前期比ランキング
単体ベース *:連結
※いなげやは「スーパーマーケット事業」(いなげや・三浦屋)の数値

 DSとGMSはどうか?DSもコロナ禍で業績を伸ばしている業態の1つだ。今回掲載したDS企業のなかには、決算期の関係上コロナ禍の影響がフルで表れていない企業も含まれるため一概には言えないが、今後の景気の不透明感から消費者の価格志向はますます高まることが予想され、低価格を武器とするDSの存在感はよりいっそう高まることが見込まれる。

 食品だけでなく、住居関連品や日用品なども取り扱うGMSでは、SMと同じく食品の売上は伸びたが、衣料品やテナントについてはマイナスの影響を受けている。また、ひとくちにGMS企業といっても、GMSだけでなくSMも展開する企業、旅行業や飲食店など小売以外の事業も展開する企業など、企業によってその実態は異なり、20年度ではイオン北海道(北海道/青栁英樹社長)やイオン九州(福岡県/柴田祐司社長)のようにグループ企業を吸収合併したGMS企業もある。SMの売上比率が比較的高い企業はコロナ禍のマイナス幅は小さく、20年度の業績は企業によってバラつきがあった。本特集掲載のGMS9社の中で増収だったのは5社、営業増益だったのも5社だった。


2021-07-10 09:40:00

《日系進出》ワタミが上海に唐揚げ店、今月開業

外食チェーンを展開するワタミは8日、上海市虹口区で唐揚げ店「から揚げの天才」を今月オープンすると発表した。海外1号店となる。同社は新型コロナウイルスの感染拡大で先行きが不透明なことから、昨年4月に中国の全店を撤退したが、アフターコロナを見据え、巨大な外食市場である中国への再進出を決めた。

ワタミの海外事業統括会社ワタミ・インターナショナルが中国外食大手の国際天食集団(上海市)とマスターフランチャイズ(FC)契約を結び、北外灘の大型ショッピングセンター「北外灘来福士広場(ラッフルズシティー)」に出店する。

揚げたての唐揚げとタレントのテリー伊藤氏が手掛ける玉子焼きを販売する。店内には16席のイートインスペースを設けるほか、テークアウトもできる。今回の出店を皮切りに、今後中国内で店舗展開を進めていく。

ワタミによると、国際天食とは合弁会社の設立のほか、焼肉店の中国展開も検討しているという。

ワタミは2005年に広東省深セン市に居酒屋「和民」の中国本土1号店を出店。上海市や広東省広州市、江蘇省蘇州市などで展開してきたが、新型コロナウイルスの影響で客足が大幅に落ちたことを受け、昨年4月までに直営7店を撤退した。現在はスーパー銭湯のような温浴施設内にある飲食施設の運営受託を4カ所で実施している。

《日系進出》ワタミが上海に唐揚げ店、今月開業 - NNA ASIA・中国・サービス


2021-07-10 09:38:00

5月の外食・中食市場/売上26.3%減、デリバリー159%増で20年5月に次ぐ伸び

2021年07月08日 / 経営


外食・中食市場情報サービスを提供するエヌピーディー・ジャパンは7月8日、5月の「外食・中食市場の動向分析レポート」を発表した。売り上げは市場全体で26.3%減、業態別・利用形態別では52.3%減だった。利用形態ではデリバリーの売り上げ増が続いている。

<外食・中食市場の成長率(2021年5月と2019年での比較)>
0708nbtj1 - 5月の外食・中食市場/売上26.3%減、デリバリー159%増で20年5月に次ぐ伸び
5月の外食・中食市場は、新型コロナウイルスの感染拡大の影響を受け、2019年の同月比で、売り上げ(金額市場規模)は26.3%減少、客数(食機会数)も16.6%減少した。4月末に始まった緊急事態宣言が延長し、再びマイナス幅が大きくなった。

感染拡大による影響のピークは、2020年4月で、市場規模では41.9%減となった。それ以降は、5月37.7%減、6月23.6%減、7月19.4%減、8月19.8%減、9月17.5%減、10月8.9%減、11月12.4%減、12月19.2%減だった。

2021年は2019年の同月比で、1月26.3%減、2月24.4%減、3月21.9%減、4月23.7%減となり、5月は26.3%減で1月と同水準の減少となった。

<業態別・利用形態別の5月の売り上げ>
0708nbtj2 - 5月の外食・中食市場/売上26.3%減、デリバリー159%増で20年5月に次ぐ伸び
業態別・利用形態別での5月の売り上げは、2019年の同月比で、「外食・中食全体のイートイン」が52.3%減となり、4月(43.9%減)と比べ、減少幅が8.4ポイント拡大した。

業態別では、「FF+セルフカフェのイートイン」が39%減、「ファミレスのイートイン」は43%減、「居酒屋のイートイン」で91%減、「その他のフルサービスレストランのイートイン」では53%減だった。テークアウトと出前は、「FF+セルフカフェ」で73%増となり、15カ月連続で2桁の伸びとなった。

<外食業態計(レストラン計)の売り上げ>
0708nbtj3 - 5月の外食・中食市場/売上26.3%減、デリバリー159%増で20年5月に次ぐ伸び
外食業態計(レストラン計)の売り上げでは利用形態ごとでみると、2019年同月比で、出前(デリバリー)の大幅増が続いている。

出前(デリバリー)の売り上げは、2020年は、4月28%増、5月204%増、6月は104%増、7月は75%増、8月23%増、9月44%増、10月39%増、11月は68%増、12月46%増だった。

2021年では、1月81%増、2月132%増、3月46%増、4月49%増となった。5月は159%増で、第1回の緊急事態宣言期間(2020年5月)に次ぎ、売り上げが大きく伸びた。

エヌピーディー・ジャパンの東さやかフードサービスシニアアナリストは、今後の展望について「6月20日の緊急事態宣言解除で、7月は一旦、市場のマイナス幅は減少が見込まれるが、急回復はない。また、7月23日~8月8日に行われる東京五輪終了後のお盆期間に再度緊急事態宣言となれば、再度、市場の後退が見込まれる」とコメントしている。

5月の外食・中食市場/売上26.3%減、デリバリー159%増で20年5月に次ぐ伸び | 流通ニュース (ryutsuu.biz)


2021-07-10 09:36:00

ナチュラルローソン、スプーンを木製に 背景に“SDGs意識”が高い客8月17日から約3カ月間

2021年07月06日 19時00分 公開
[ITmedia]

 ナチュラルローソンは、都内の直営店8店舗で、無料配布用のスプーンをプラスチック製から木製に試験的に切り替える。割りばしとスプーンの袋も、紙製に変える。期間は、8月17日から約3カ月間。

紙の袋に入った割りばしと木製スプーンのイメージ(画像:リリースより)

 同社は今回の取り組みの背景について「ナチュラルローソンを利用するお客様は、SDGsに対する意識が高い方が多いです。地球環境に配慮した取り組みを行うことで、お客様のニーズに応えていきたい」という。

 同社によると、木製スプーンはプラスチック製と比べ、現状1本あたり3倍ほどのコストがかかる。今後は、利用客の反応を見ながら本格導入するか検討していく。

環境にやさしいがコストは3倍だ(画像提供:ゲッティイメージズ)

 そのほか、同社初となる食品の量り売りも始める。まずは、ドライフルーツとナッツを7月8日から、都内5店舗で提供する。ナチュラルローソンはこれまでも、一部の弁当容器の紙化や洗剤・シャンプーの量り売りなど、プラスチック削減の取り組みに力を入れてきた。

 セブン-イレブンは、都内の一部の店舗で、使い捨てスプーンやフォークを辞退した客にポイントを付与する実証実験を行っている。ファミリーマートは、プラスチック使用量を減らしたスプーンを採用。各社の取り組みが活発になっている。