ブログ
【思ってたのと違う】消費税のうっかりミス事例②
こんにちは。
久しぶりにそこまで暑くない夏が来ないかな、と淡い期待を抱いている今日この頃です。
今回も、消費税のうっかりミス事例についてとりあげたいと思います。
【Bさんのケース】
Bさんのお父さんは飲食店を経営していました。売上は2,000万円ほどあり、毎年所得税と消費税の納税をしていました。
そのお父さんが闘病の末亡くなりました。亡くなる直前までお店に立ち、おいしい料理をふるまっていました。
相続については、お店を誰が継ぐのかを含め何回も何回も話し合いを重ねました。
やっと話し合いがまとまり、そういえばお父さんがお店に立っていた間の確定申告が必要なはずだと思い出し、所得税と消費税の準確定申告書を提出し、納税も済ませました。
話し合いがまとまって申告書を提出したときには、お父さんが亡くなってからすでに2年が経過していました。
【問題点】
所得税は、亡くなったお父さん(被相続人)の死亡日の翌日から4ヶ月以内に、相続人が準確定申告をしなければなりません。
消費税についても、被相続人が課税事業者の場合には、同じく被相続人の死亡日の翌日から4ヶ月以内に相続人が準確定申告をしなければなりません。
相続についての話し合い、いわゆる遺産分割協議がいつまとまったかについては、準確定申告書の提出期限に影響しませんのでご注意ください。
【所長のひとりごと】
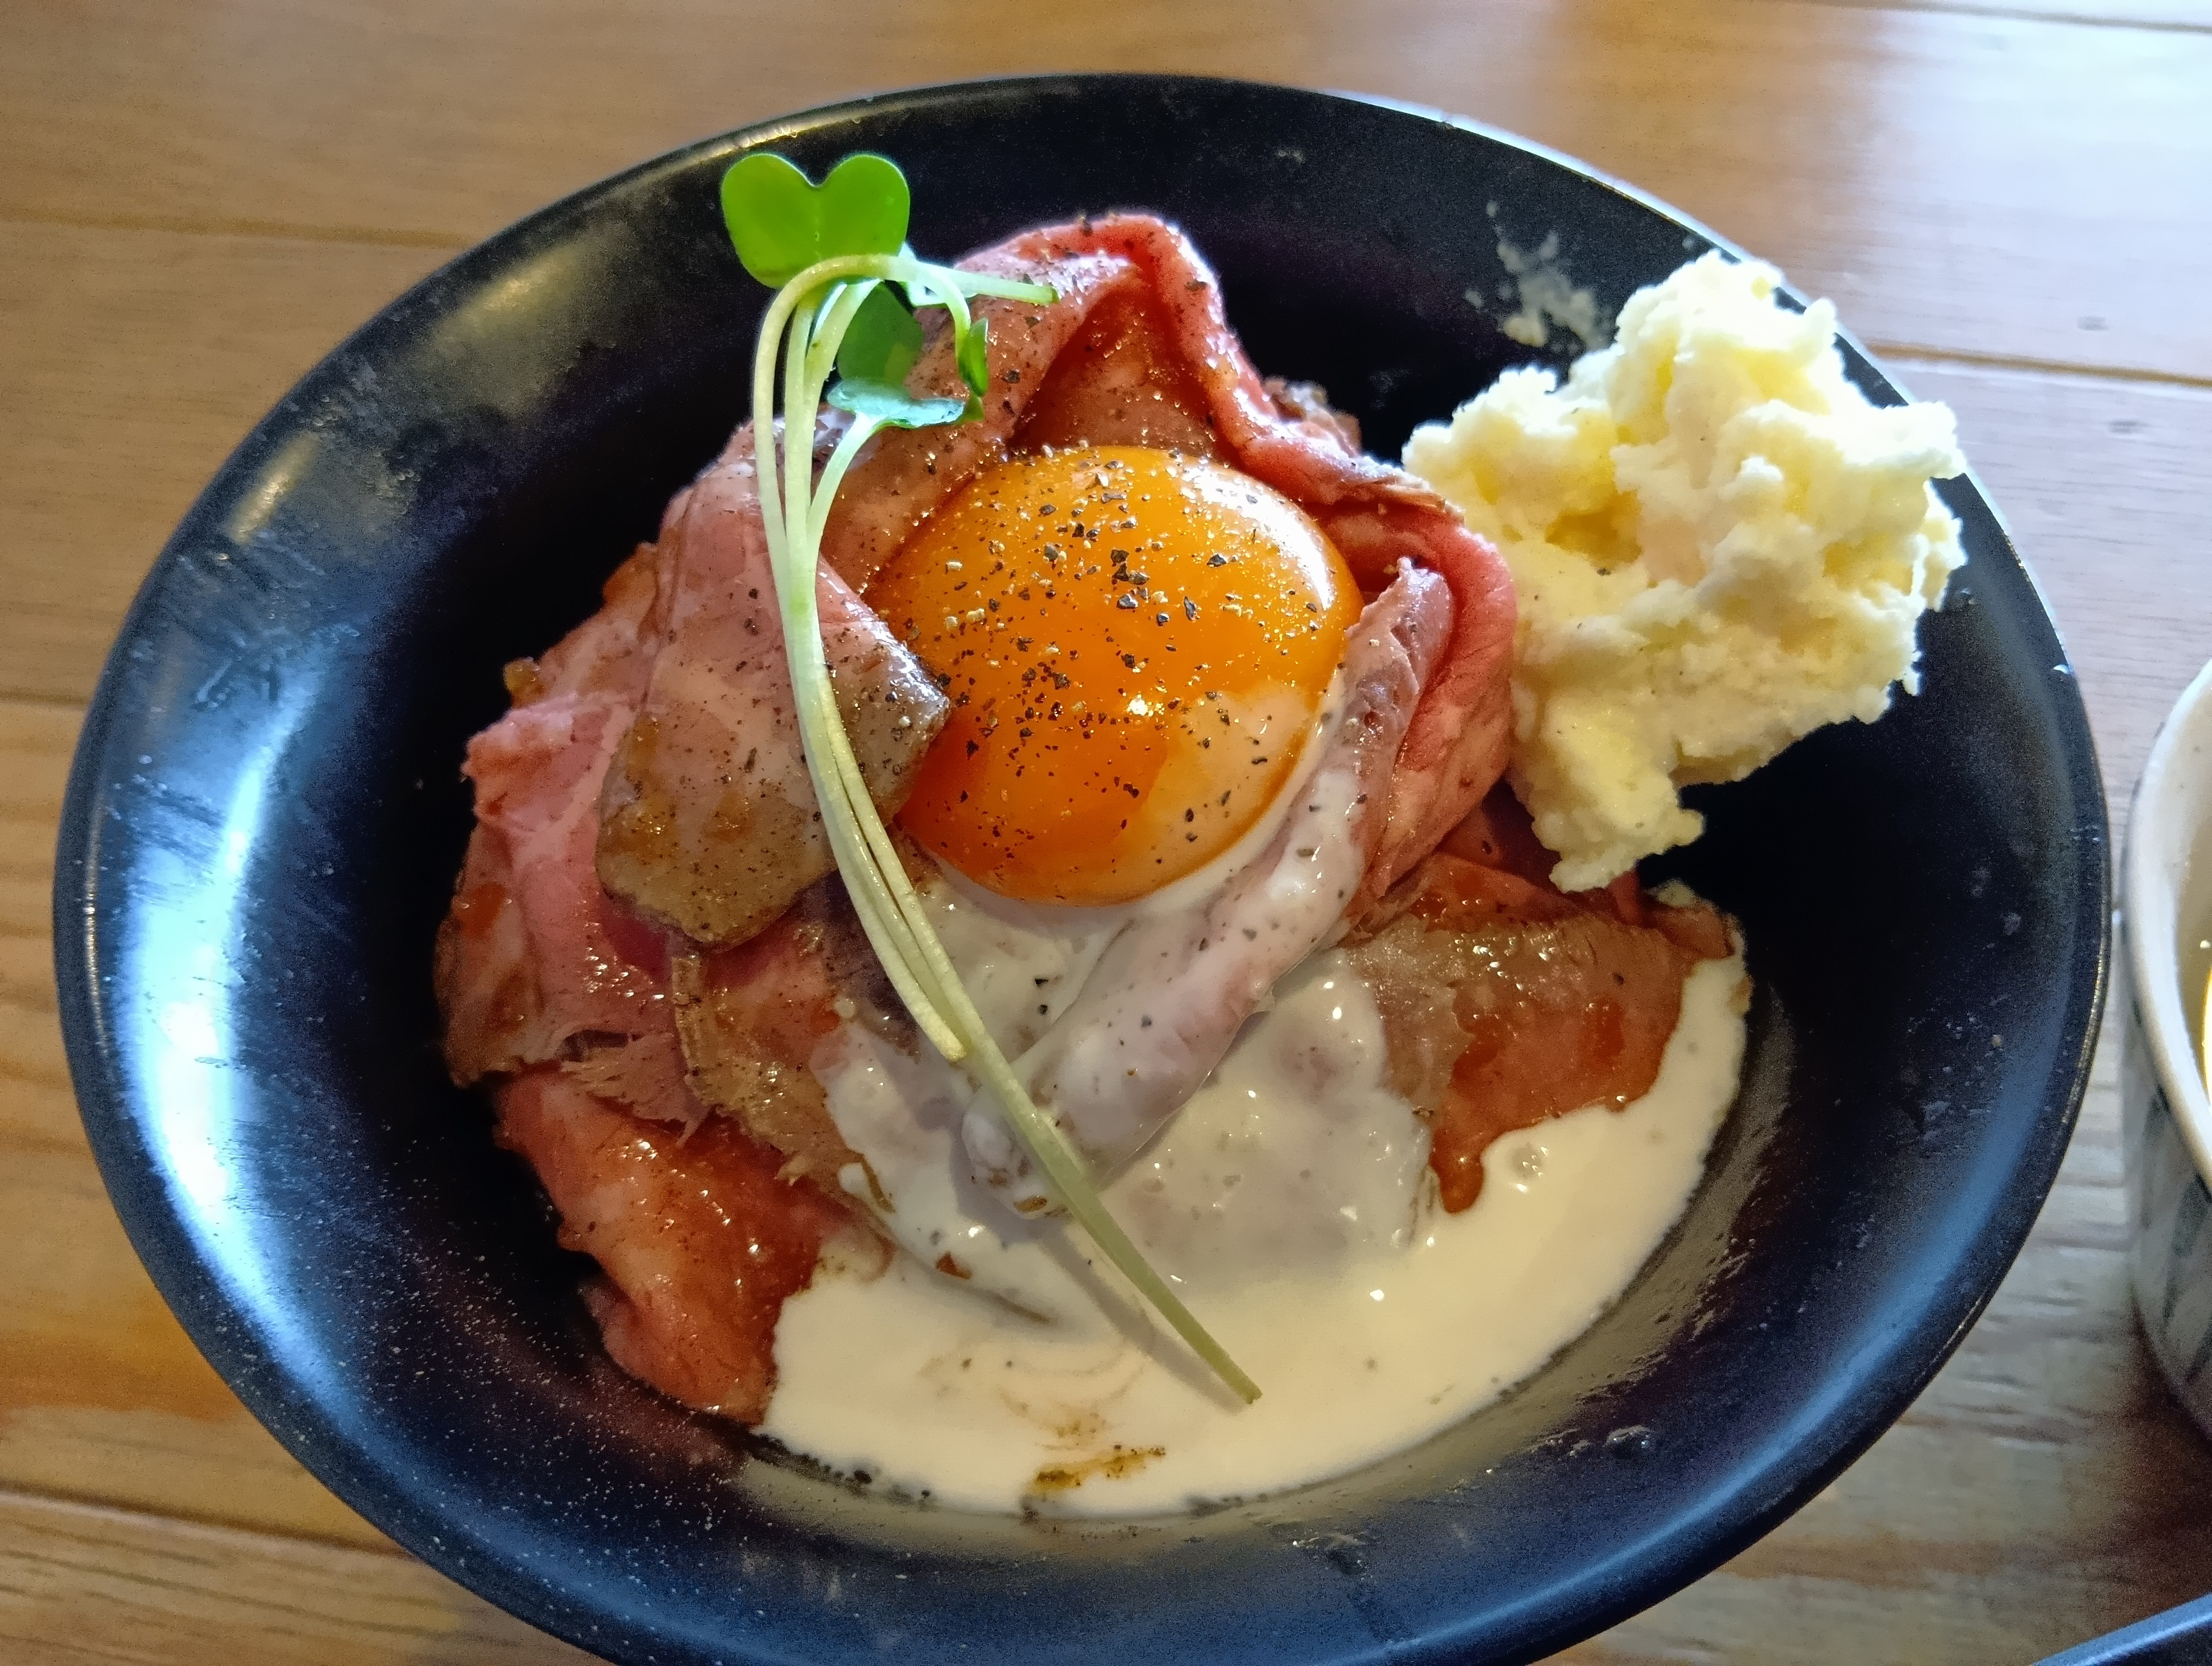
食べることしか楽しみがないので、今回のひとりごとは思い出の食事のご紹介です。
昨年の秋ごろ、仕事の合間にランチに行ったお店で食べたローストビーフ丼がボリューム満点でした。
ローストビーフがやわらかくてとてもおいしかったですが、ラージの注文ですとご飯の量が多少多いので注文の仕方にお気をつけください。
そして、私が伺ったときは自分のスマホを利用しての注文でした。やり方がわからない場合は店員さんに確認した方がよさそうです。
場所柄、国際的なお客さんが目立ちました。機会があればまたお邪魔したいと思います。ごちそうさまでした。
【思ってたのと違う】消費税のうっかりミス事例①
なんとなく夏の気配すら感じられる季節になっていませんか。私はそんな気がしています。
すでにブログの更新がやや遅れ気味になってきていますが、頑張って続けたいと思います。
今回のテーマは消費税関係のトラブル、うっかりミス事例についてです。
【Aさんのケース】
Aさんは令和5年6月に個人事業者として飲食店を開業しました。大盛りオムライスが看板メニューのお店です。
お客様は個人の方ばかりなこともあり、いまのところインボイス登録はしていませんので、開業時点では消費税の課税事業者ではありません。
令和5年の売上は770万円でした。忙しい合間を縫って、自分でいろいろ調べながらなんとか確定申告も済ませました。
そのAさん、確定申告のやり方を調べている途中、消費税の納税義務について書かれている記事を流し読みしました。
「なんでも、消費税の納税義務は前々年(基準期間というらしい)の売上(課税売上高っていうんだってさ)で判定するとか。前々年ってことは2年前の売上ってことだね。
そして、売上を年換算?すればいいと。6月にオープンしたから、12月までは7ヶ月あった。その7ヶ月で770万円の売上。
…あれ?12ヶ月に直すと1,320万円。1,000万円超えちゃったよ!ってことは令和7年から消費税を納めることになるんだな。
じゃあ、消費税課税事業者届出書ってのと、あとこの簡易課税制度選択届出書ってのを出しておこう。今から少しずつ納税資金も積み立てておかないとな」
こうして、Aさんは令和7年分の確定申告で消費税の申告と納税をしました。
【問題点】
個人事業者は、開業・廃業の時期にかかわらず前々年が基準期間です。よって、課税売上高の年換算の必要はありません。
このケースでは、令和7年分の消費税の申告について更正の請求をすることになります。
ちなみに、法人の場合は個人事業者と違い、基準期間が1年未満の場合は年換算をする必要がありますのでお気をつけください。
いかがでしょうか?税金についての解説記事のようなものは検索すればたくさん出てきますが、ななめ読みをしているとこんなミスが起こってしまうかもしれません。
また別の機会に、別のうっかりミス事例についてご紹介できればと思います。
【所長のひとりごと】
ゴールデンウィークはいつもどおり自宅でのんびり過ごしました。
のんびりし過ぎていつもどおりなにもしないまま終わってしまいそうなので、小さなキャンバスに絵を描きました。
絵画教室の先生に最後にアドバイスをもらって仕上げをしたので、次のレッスンの時間に完成版を受け取ることができそうです。
あと、確定申告以降体重が全く戻らないので、部屋の隅でほこりをかぶっていたトレーニングマシンを久しぶりに引っ張り出しました。
少しは効果があればいいのですが。もし効果があったら、次のブログに書いているかもしれません。
【超遅報】 税制改正大綱③(インボイス制度関連)
ブログの更新が久しぶりになってしまいました。
確定申告、無事終えられたでしょうか?
もしまだ終えていないという方も、どうせもう間に合わない、遅いからと言わずにできるだけ早いうちに済ませた方が良いと思います!
さて、本日は前回の続き、インボイス制度関連についてのお話です。
おさらいになりますが、公表された税制改正大綱において、特に事務負担への配慮が必要と考えられる「個人事業者」について、新たに納付税額を売上げに係る消費税額の3割とすることができる措置を2年間に限定して講ずることが発表されました。現在の2割特例同様、3割特例と呼ばれるものになると思われます。
納付税額の計算方法は、売上げに係る消費税額の7割を差し引いて求めるというものです。2割特例と同じく、売上げから差し引く仕入控除税額の実額の計算が不要になり、業種にかかわらず売上税額の3割を納付すれば足りるというものです。
それでは、3割特例が開始する令和9年以降、(インボイス制度をきっかけに課税事業者となった)個人事業者はどの計算方法で消費税の納付税額を計算したらいいのか?前回はここで終わりました。
結論から書きますと、3割特例と、売上げに係る消費税額から仕入れに係る消費税額を差し引いて計算する本則課税、そして売上げに係る消費税額から売上税額に一定の割合(みなし仕入率)を掛けた金額を差し引いて計算する簡易課税、このどれが有利であるかを事業の種類ごとに判断するということになります。
簡易課税制度は事業の種類(区分)ごとにその掛けることのできる割合(みなし仕入率)が決まっています。第1種事業(卸売業)は90%、第2種事業(小売業等)は80%、第3種事業(建設業や製造業等)は70%、第4種事業(飲食店業、ほかの事業区分に該当しない事業)は60%、第5種事業(金融・保険業、サービス業等)は50%、第6種事業(不動産業)は40%といった具合に定められています。
このうち、卸売業や小売業等は簡易課税において3割特例よりも高いみなし仕入率になりますので、基本的には簡易課税と本則課税のどちらが有利かを検討することになります。それ以外の事業においては、3割特例とみなし仕入率が同じかあるいは低くなってしまうため、簡易課税の選択が必ずしも有利とは限りません。したがって、3割特例と本則課税のどちらが有利かを検討することになります。
まとめますと、3割特例の検討の余地があるのは基本的には第3種事業以降の個人事業者であると思われます(前回書きましたが、法人は3割特例の対象外となってしまいました)。
なお、簡易課税は事前の届出が必要ですが、3割特例は事前の届出等は必要なく、申告時に選択できます。ですので、事業ごとにどちらの計算方法が有利か検討するタイミングが異なります。この点をご注意いただき、来たる令和9年に備えてみてはいかがでしょうか。
【所長のひとりごと】
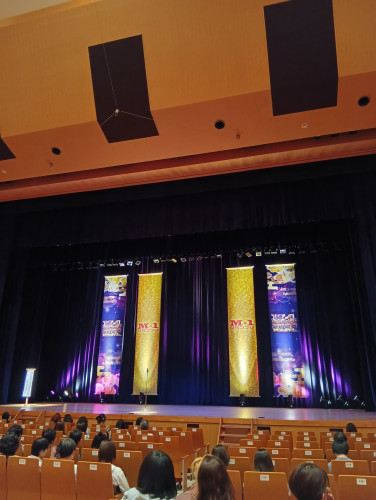
年の瀬に盛り上がりを見せたM-1グランプリ。その都道府県ツアーがありましたので、先日韮崎の会場まで行ってきました。
準決勝まで進んだ芸人さんが舞台に出演できるようですが、決勝戦で見なかったコンビの漫才が思いのほか面白く、意外な発見で楽しかったです。
普段都会で過ごしている人たちにとっては会場のロケーションがのどかすぎることや観客の少なさなどがいろいろ衝撃的だったようで、県民総出で観に来ていただいてありがとうございますといったお言葉などを頂戴しました。個人的にはママタルトの大鶴肥満さんの実物が観られて嬉しかったです。もちろんネタも面白かった!ひつじねいりと豆鉄砲もすごく面白かったです。
速報ならぬ遅報 税制改正大綱②(インボイス制度関連)
こんにちは。今回は、前回に続き昨年末に公表された税制改正大綱のうち、インボイス制度についての内容に触れてみたいと思います。
インボイス制度の導入により、免税事業者から課税事業者(インボイスの発行事業者)となった人に対して、
売上げに係る消費税額の8割を差し引いて納付税額を計算することのできる、いわゆる2割特例と呼ばれる措置が設けられました。
この計算方法によれば、売上げから差し引く仕入控除税額の実額の計算が不要になり、業種にかかわらず売上税額の2割を納付すれば足りるというものです。
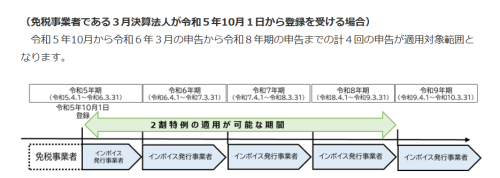
この2割特例は、令和8年9月30日までの日の属する課税期間で適用可能とされています。
これは国税庁のHPに載っている図ですが、「法人」にも「個人事業者」にも適用される内容です。個人事業者の場合は、令和8年分の申告まででひとつの区切りを迎えることになります。
2割特例(インボイス発行事業者となる小規模事業者に対する負担軽減措置)の概要|国税庁
今回公表された税制改正大綱では、特に事務負担への配慮が必要と考えられる「個人事業者」について、新たに納付税額を売上げに係る消費税額の3割とすることができる措置を2年間に限定して講ずることが発表されました。現在の2割特例が終了したあとの2年間に限定して設けられた措置ということになり、3割特例と呼ばれるものになると思われます。
当初のインボイス制度では、2割特例が終了した後は5割特例(業種にかかわらず売上税額の5割を納付すれば足りる)に移行するとされ、個人事業者のみならず法人もその対象とされていました。しかし、3割特例では法人が対象外となってしまいましたのでご注意いただきたいと思います。
納付税額の計算方法は、売上げに係る消費税額の7割を差し引いて求めるというものです。2割特例と同じく、売上げから差し引く仕入控除税額の実額の計算が不要になり、業種にかかわらず売上税額の3割を納付すれば足りることになります。
この3割特例ですが、消費税の申告時に事業の状況をみた上で選択できる計算方法です。3割特例と同時に選択肢にあがる計算方法は、
売上げに係る消費税額から仕入れに係る消費税額を差し引いて計算する「本則課税」と、
売上げに係る消費税額から売上税額にみなし仕入れ率を掛けた金額を差し引いて計算する「簡易課税」、
この2つです。2つのうち、簡易課税については事前の届出が必要とされています。
それでは令和9年以降、(インボイス制度をきっかけに課税事業者となった)個人事業者はどの計算方法で消費税の納付税額を計算したらいいのか?
その内容については次回のブログで触れたいと思います。
【所長のひとりごと】
確定申告シーズン到来、寒さもより一層身に沁みます。
そんななか、昨年の9月から描き続けていた絵がようやく完成しました。大阪万博の大屋根リングを一緒に歩いた高校時代の友人に贈る予定です。
絵画教室の先生にはいつも本当に頼りっぱなしです。週一回、絵を描きながら先生や生徒さん(クラスメイト?)と話す時間が何よりの楽しみになっています。
新しく構想を練り始めた絵も、描いていて楽しいものになればなと思います。
【速報ならぬ遅報 税制改正大綱①(青色申告特別控除の見直し)】
あけましておめでとうございます。本年もどうぞよろしくお願いいたします。
年末あたりに税制改正大綱に関する速報のようなものをお届けできたら、とお知らせにアップしたのですが、お届けできないまま新年を迎えてしまいました…。
大綱公表から少し時間が経ってしまいましたが、私が気になった内容2点を2回にわたって書いてみたいと思います。今回は所得税に関する内容です。
個人事業主は、青色申告で確定申告をすることによりさまざまなメリットがあります。そのメリットの中でも代表的なものが、(現行)最大65万円の控除が受けられる青色申告特別控除です。その青色申告特別控除について、先般公表された税制改正大綱で制度の改正について触れられていました。
制度の趣旨としては、会計ソフトの普及や電子申告の割合の増加を踏まえ、記帳水準の向上とデジタル時代に即した記帳・申告の一層の推進をはかるといったことが挙げられています。
具体的な内容ですが、取引を正規の簿記の原則に従って記録している場合と簡易な簿記の方法に従って記録している場合に大きく分かれます。
(1)取引を正規の簿記の原則(複式簿記)に従って記録している場合
① 【増減なし('ω')】所得税の確定申告書、貸借対照表、損益計算書等を申告期限までにe-Taxで提出している場合
→ 控除額65万円(改正前後で変更なし)
② 【減税(*^^)v】①に加え、その年分の事業に係る仕訳帳及び総勘定元帳について、一定の要件を満たす電磁的記録の保存等を行っている場合
→ 控除額75万円(改正前65万円から10万円アップ)
③ 【増税( ;∀;)】所得税の確定申告書、貸借対照表、損益計算書等を申告期限までに書面で提出している場合
→ 控除額10万円(改正前55万円から45万円ダウン)
(2)取引を簡易な簿記の方法に従って記録している場合
① 【増減なし('ω')】前々年分の事業所得または不動産所得に係る収入金額が1,000万円以下の場合
→ 控除額10万円(改正前後で変更なし)
② 【増税( ;∀;)】前々年分の事業所得または不動産所得に係る収入金額が1,000万円超の場合
→ 控除額0万円(改正前10万円から10万円ダウン)
(3)適用時期
令和9年分以後の所得税について適用されます。
詳細を確認したい内容もあり、もっと具体的な内容については追って明らかになっていくと思いますが、少なくとも(1)③、(2)②に該当する方については会計ソフトの導入、e-Taxでの申告といったなんらかの方向転換が必要になる可能性が極めて高いです。
制度の改正がめまぐるしいですね。今回のブログについて追記した方がいい内容が明らかになった場合は、またご紹介できたらと思います。
次回は消費税、インボイス制度の改正部分について触れたいと思います。
【所長のひとりごと】
今回のブログのテーマも所得税ですが、いよいよ確定申告シーズンの到来間近です。
エネルギー補給のためにおいしいお茶菓子を準備しておかなければ…。
年末年始で胃袋が拡張ならぬ、確定申告シーズンで胃袋が拡張です。シーズン明けが恐ろしいですね。
