ブログ
【確定申告はじめの一歩】会社員と確定申告&地元に根付く老舗洋食店
こんにちは。
今回のテーマは、会社員と確定申告についてです。
「なんか確定申告ってよく聞くけど、しなくて大丈夫なんだっけ?テレビとかでCMもやってるし、カフェやってる友達も確定申告の準備しなきゃとか言ってるし。…え、本当に大丈夫なんだよね?」
こんなことを思ったことのある方もいらっしゃるのではないでしょうか。そもそも、所得税の確定申告はだれがするものなのでしょうか?
気付けば確定申告シーズンまであと数ヶ月。もししなければならないとしたらいろいろ資料なども集めなければなりませんので、もう知ってるよ!という人もそうでない人もいらっしゃるかと思いますが、ここで改めて見てみたいと思います。
会社員の方は会社からお給料をもらっています。これを給与所得といいます。
所得が給与所得のみの場合は、年末調整があるので基本的に確定申告は不要ですが、新居を建てる際に申し込みをした住宅ローン控除の初年度、入院や手術で多額の医療費がかかった、などの事情があれば個別に行うことになります。
それでは、給与所得以外の所得があるとしたらどうでしょう?もしあるとしたら、全員が確定申告をしなければならないのでしょうか??それがたとえ1,000円でも???
答えは、給与所得以外の所得が年間で20万円を超える場合、この場合には確定申告をする必要があります。
所得税の対象になる所得は10種類あり、前述の給与所得をはじめ、ご商売をされている方については事業所得(ケースにより事業所得に該当しない場合もあります)、不動産のオーナーさんの場合には不動産所得、野菜やお米を作って売ったりしているなら農業所得、年金をもらっていたり、FXなどをしている方なら雑所得…とさまざまです。土地や家屋、株式を売った場合の譲渡所得、株式の配当がある場合の配当所得、こういったものについては該当する方もそれなりにいらっしゃるのではないでしょうか。
このような様々な理由で得られた所得が年間20万円を超えていないかを確認する必要がありますので、お時間のある時にこの一年を振り返りつつ、確定申告をする必要があるかどうかを確認してみてください(大晦日やお正月にこういったことはあまり考えたくありませんけど…)。
所得税の確定申告は、一年間の所得について翌年の3月15日(令和7年分については令和8年3月16日)までに行う必要があります。
また、納め過ぎの所得税が戻ってくる還付申告については確定申告期間とは関係なく、翌年1月1日から5年間行うことができます。
所得税はひとの生活に密接に関連する税金だと思います。仕事柄非常にたくさんの確定申告書を目にする機会がありますが、ひとの人生がそれぞれであるように、誰一人としてあっ、あの人と同じ申告だ!といったものはありません。
そのひとの一年間の生活が所得税に反映されているといった見方もできるかもしれません。今年はいろいろあったなあ、という方。直前になって慌てないように、今のうちに準備をすすめておきましょう。
【所長のひとりごと】
暑かった夏がいきなり終わり、気づけば今年も残すところあと半月。なんとなくせわしい毎日が続いています。
先日、川崎市のお客様を訪問しました。ご商売関係と年末調整の資料のお預かりです。
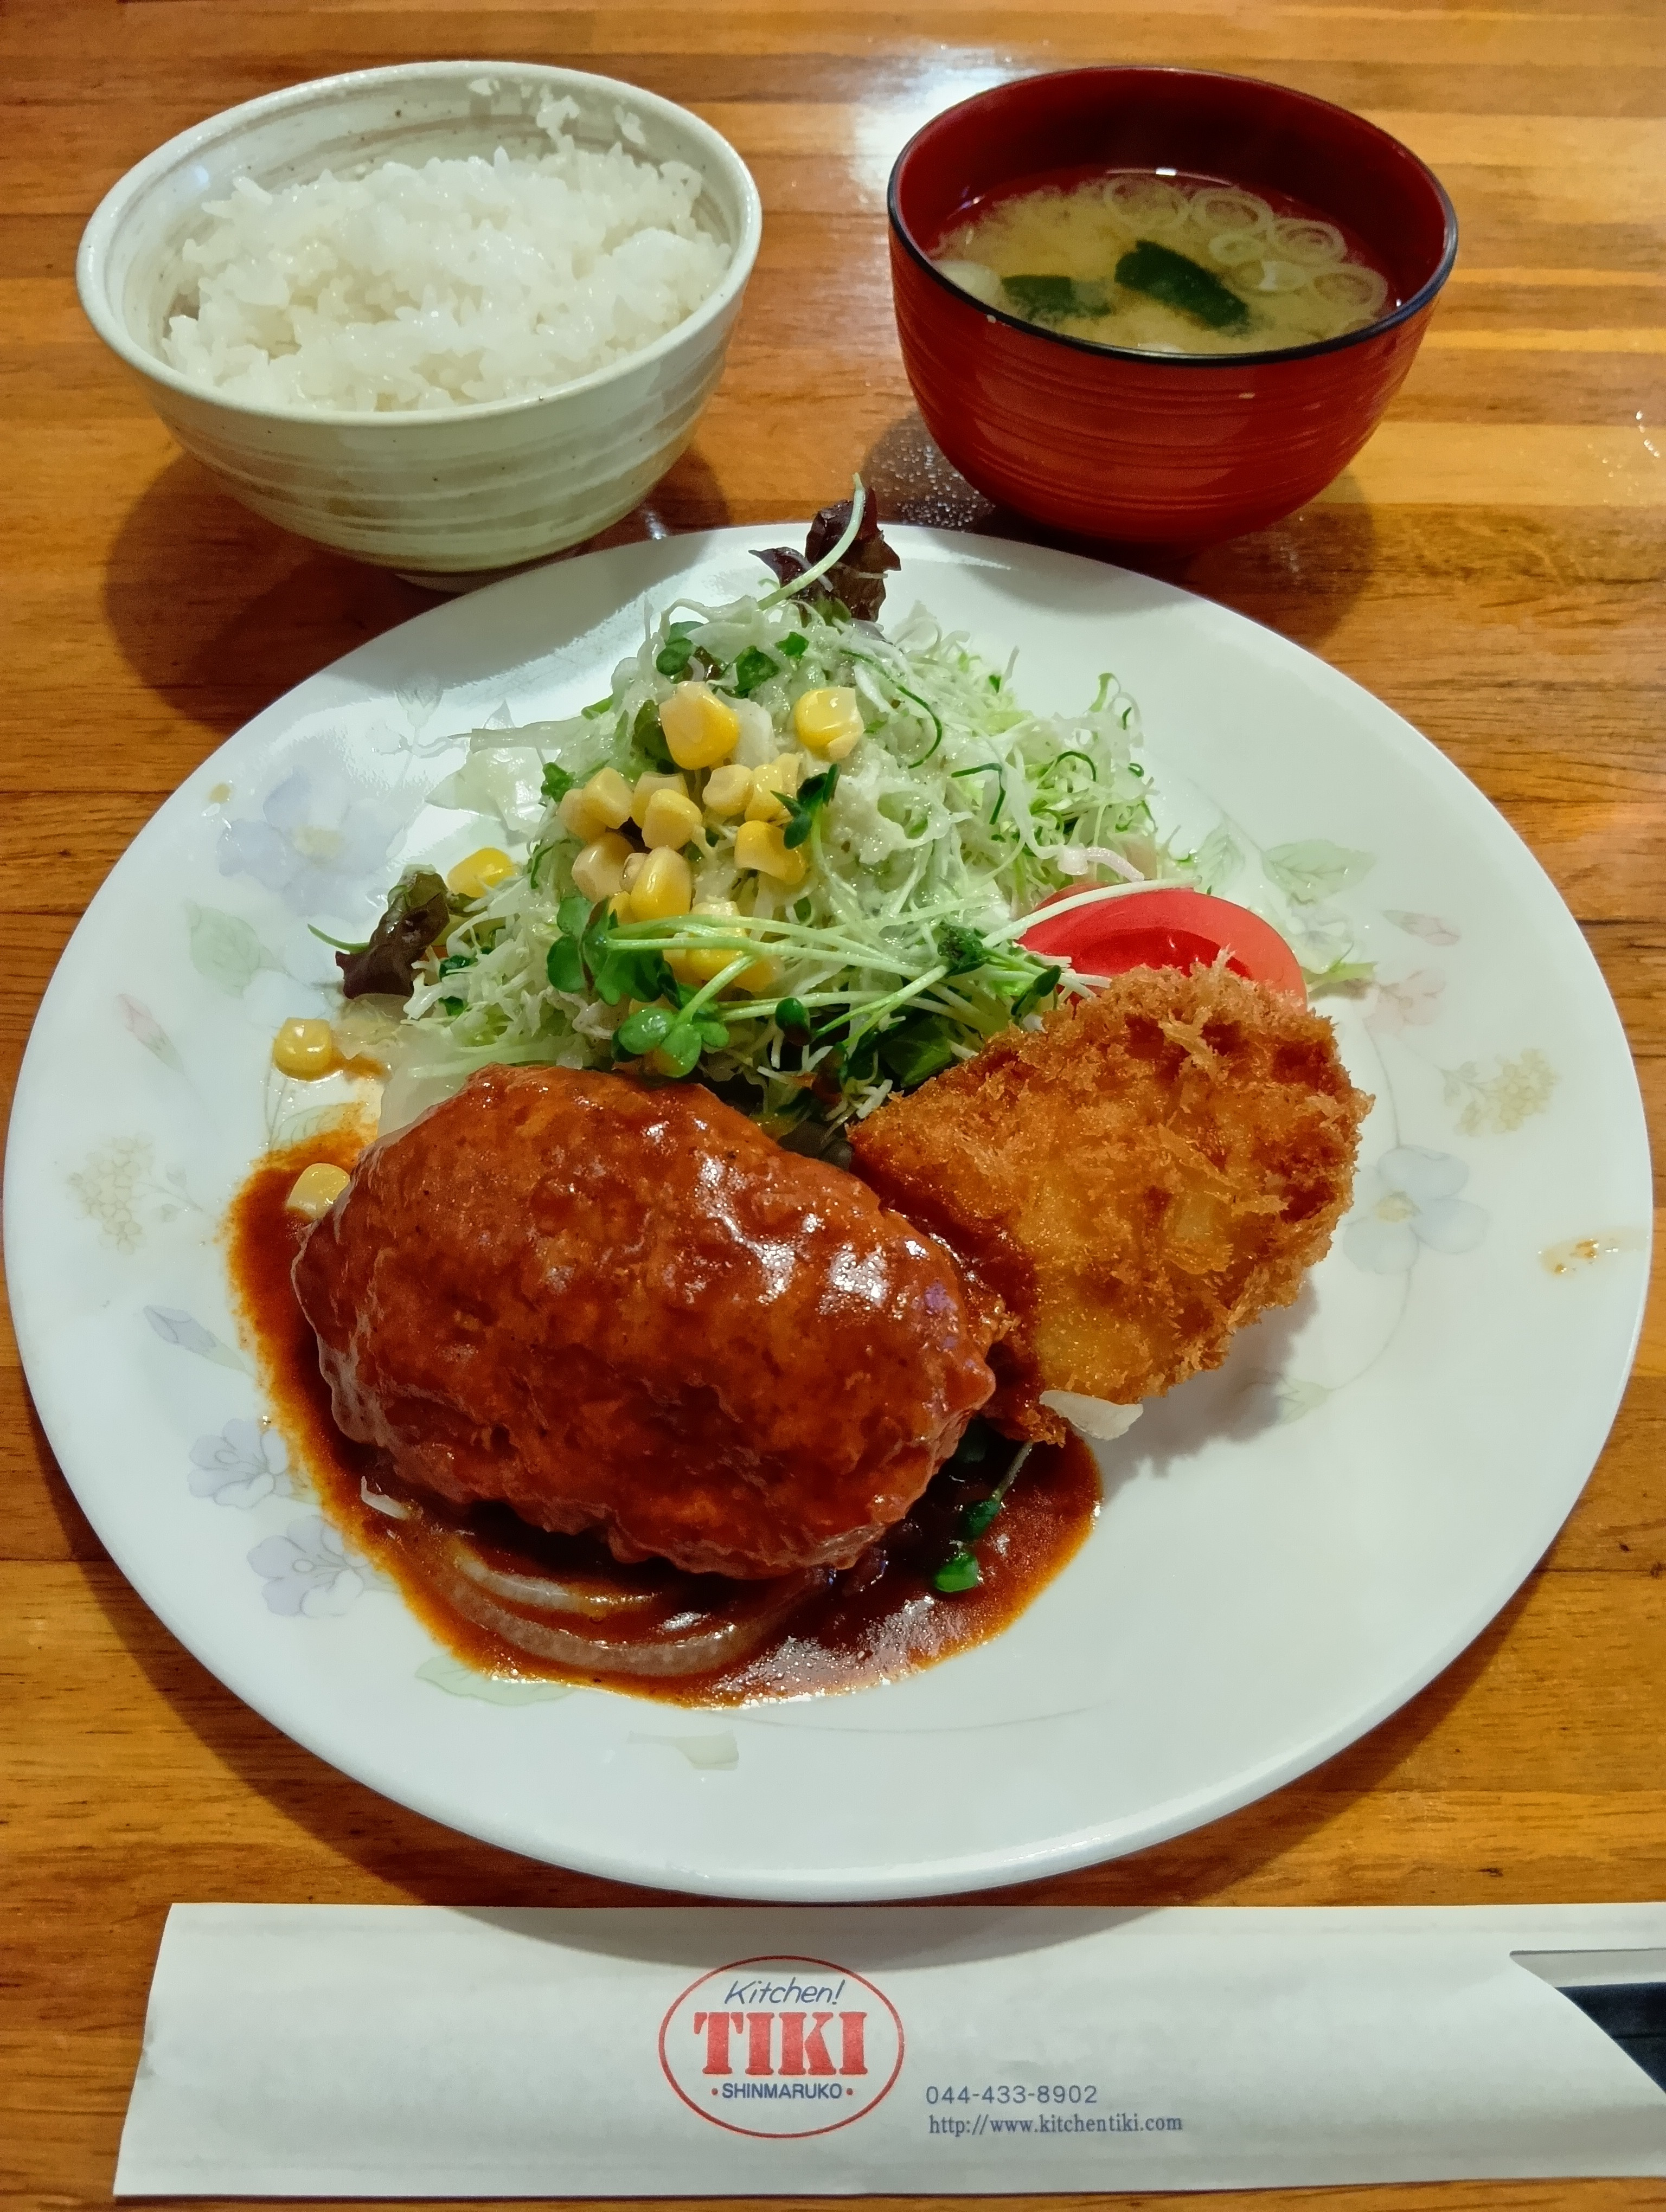
手頃な値段で食べられる、あたたかくて素敵な洋食店「キッチン チキ」さん。
東急東横線の新丸子駅すぐ近くにありますので、お近くまでお出かけの方はぜひお立ち寄りください!
(写真はご訪問日のAランチ、ハンバーグとカニクリームコロッケのセットです!)
源泉所得税の納付書の様式が変わるそうです&農商工連携マッチングフェアに行ってきました
こんにちは。
今回は、個人事業主や会社が、従業員さんのお給料や弁護士さんなどへの報酬の支払の際に差し引いて支払っている源泉所得税がテーマです。
この源泉所得税ですが、国税庁のHPには次のように書かれています(括弧書きを加えました)。
「所得税は、所得者(個人事業主や会社)が、その年の所得金額とこれに対する税額を計算し、これらを自主的に申告して納付する、いわゆる「申告納税制度」(毎年3月15日が申告期限のいわゆる個人の所得税などの確定申告のほか、会社の場合は決算月から通常は2ヶ月後が申告期限)が建前とされていますが、これと併せて特定の所得については、その所得の支払の際に支払者が所得税を徴収して納付する源泉徴収制度(支払う額面の金額から所得税分を差し引いて支払う)が採用されています。
この源泉徴収制度は、
①給与や利子、配当、税理士報酬などの所得を支払う者が、
②その所得を支払う際に所定の方法により所得税額を計算し(給与、利子や配当、報酬などについてそれぞれ計算方法が定められています)、
③支払金額からその所得税額を差し引いて国に納付する、
というものです。
所得税を源泉徴収して国に納める義務のある人を源泉徴収義務者といいます(所得税を差し引いて支払う源泉徴収は義務とされています)。」
この源泉所得税を国(税務署)に納める際に、三枚複写でA4三つ折りサイズくらいのクリーム色の所得税徴収高計算書(納付書)を使われている方も多いと思いますが、その納付書について、令和8年9月下旬以降、税務署の窓口で配布されるものの様式が変更になる予定であるとのアナウンスがありました。A4サイズの単票式になる予定だそうです。
また、これまで納付書の右上に8桁の整理番号を記入する欄がありましたが、これが13桁のお問い合わせ番号というものに変更になるなどの予定があるそうです。
ただし、年末調整の時期に税務署から源泉徴収義務者の方々へ送付するものについては引き続きこれまでと同じ複写式の様式を予定しているほか、現行様式(整理番号欄のある複写式)の納付書は令和10年9月頃まで使用することができるようです。
インターネット経由で納税ができ、納付書の管理も必要ないダイレクト納付などの方法を利用している方々もだいぶ増えてきていると思いますが、残念ながら必ずしもそれができる方ばかりではないのが現状です。納付書の新様式のイメージ画像などは今後HPに掲載されるようですが、いずれにしてもこれまでより利便性の良いものになってくれたらいいなと思います。
それでは、また次回のブログでお会いできればと思います。
【所長のひとりごと】
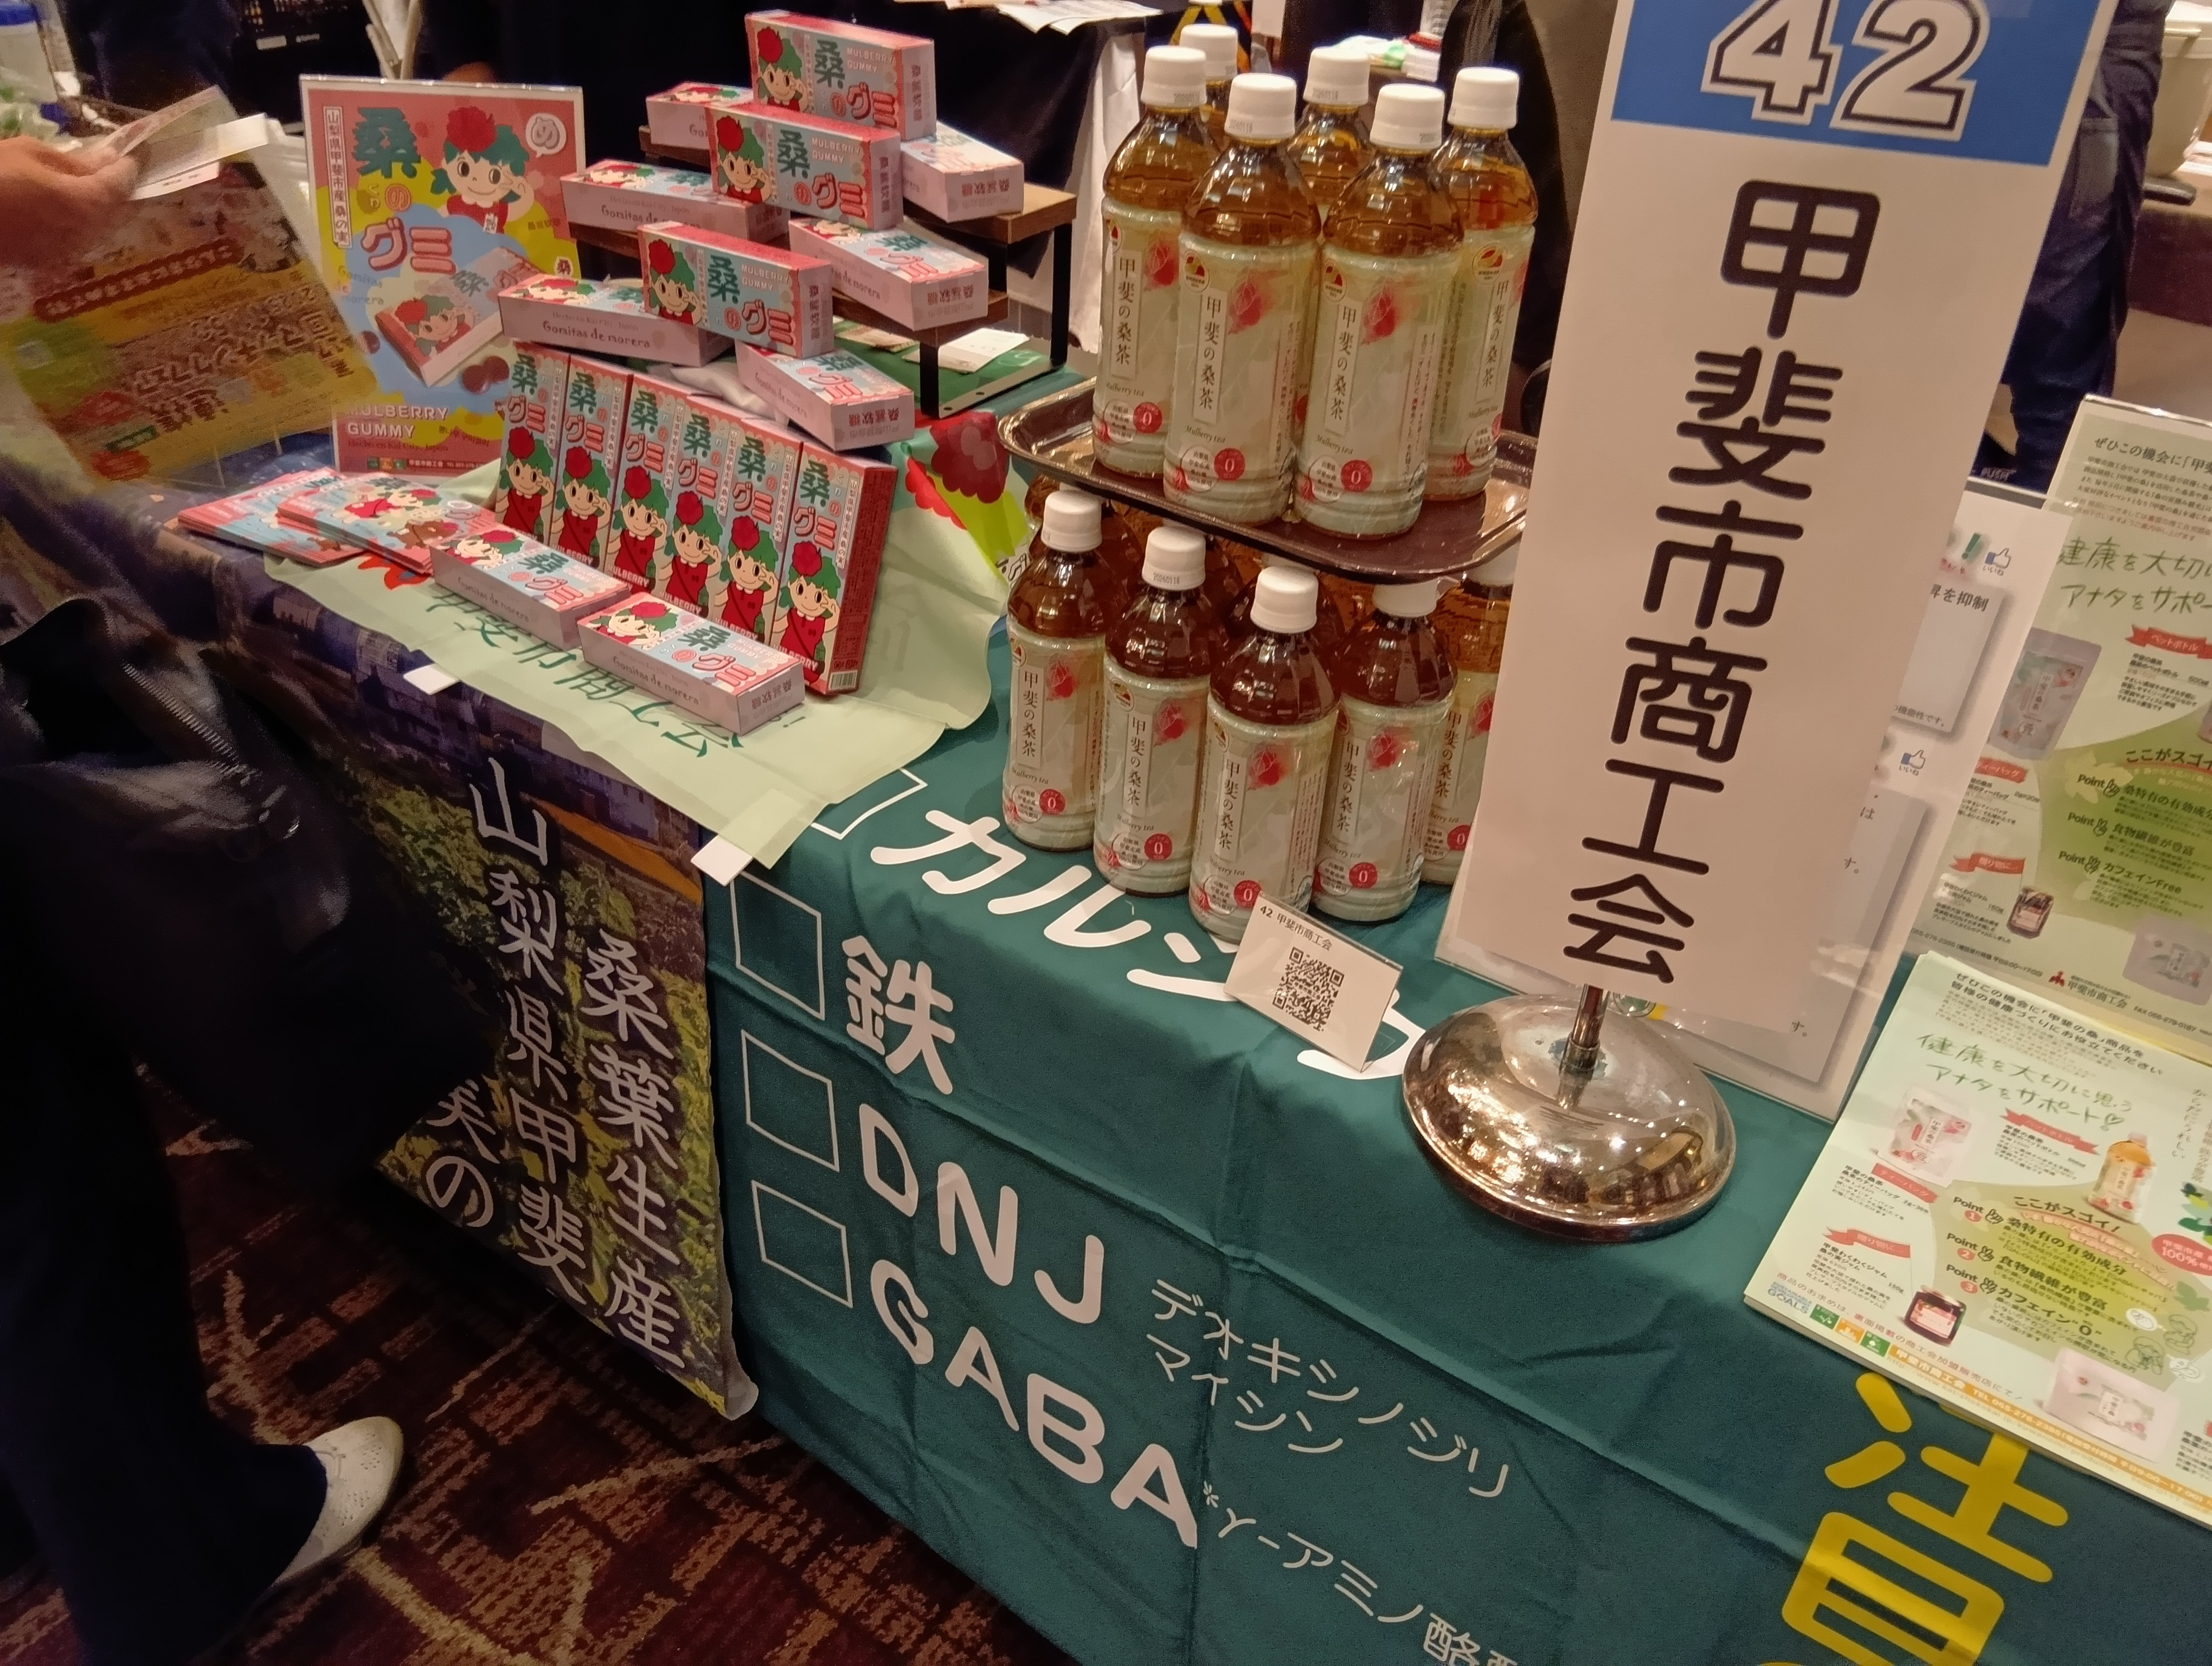
先日、山梨県商工会連合会さん主催の「第17回 農商工連携マッチングフェア」が甲府記念日ホテルグランドホール昇仙閣で開催され、少しの時間ですが会場にお邪魔してきました。
さまざまなジャンルの出展者のブースでにぎわう会場内を歩くだけでも楽しかったです。数か所のブースで試食、試飲もすることができました。
一般来場者、バイヤー、支援機関、出展者と来場者もいろいろですので、興味のある方はぜひ次回の開催時に参加されてみてはいかがでしょうか。
つながる地域の力「第17回農商工連携マッチングフェア」【11月5日】/富士の国やまなし観光ネット 山梨県公式観光情報
お世話になっている甲斐市商工会さんも出展されていました!「桑のグミ」はおいしいのはもちろん、見た目と味のギャップがあるのが面白いです。
【令和7年度分所得税から】基礎控除額の見直し、始まります②
こんにちは。
令和7年分の所得税から適用される税制改正のなかでも、多くの方々に影響のある「基礎控除」についての改正。
前回はテーマ①・②として、「基礎控除額の引き上げ」「基礎控除額の上乗せ」についてとりあげました。
今回はテーマ③・④として、「給与所得控除の最低保障額の引き上げ」「特定親族特別控除の創設」についてとりあげたいと思います。
③給与所得控除の最低保障額の引き上げ
この改正は会社にお勤めの方が受け取るお給料(給与)に関係するものです。今回の改正で給与の収入金額が190万円以下の方について、給与から差し引かれる控除額(給与所得控除)が一律「65万円」へと引き上げられます。
これまでの給与所得控除は、給与の収入金額が162万5,000円以下は「55万円」、162万5,000円超180万円以下は「その収入金額×40%-10万円」、180万円超190万円以下は「その収入金額×30%+8万円」でした。この改正によって、例えば
給与160万円の方の給与所得控除後の金額は、これまで「160万円-55万円=105万円」だったのが「160万円-65万円=95万円」に、
給与175万円の方の給与所得控除後の金額は、これまで「175万円-(175万円×40%-10万円=60万円)=115万円」だったのが「175万円-65万円=110万円」に、
給与185万円の方の給与所得控除後の金額は、これまで「185万円-(185万円×30%+8万円=63.5万円)=121.5万円」だったのが「185万円-65万円=120万円」に、
それぞれ変更になります。なお、給与の収入金額が190万円超の方については給与所得控除の金額に変更はありませんのでご注意ください。
④特定親族特別控除の創設
「特定親族特別控除」のお話の前に、まず現在の「特定扶養親族」の控除の制度についてご説明します。
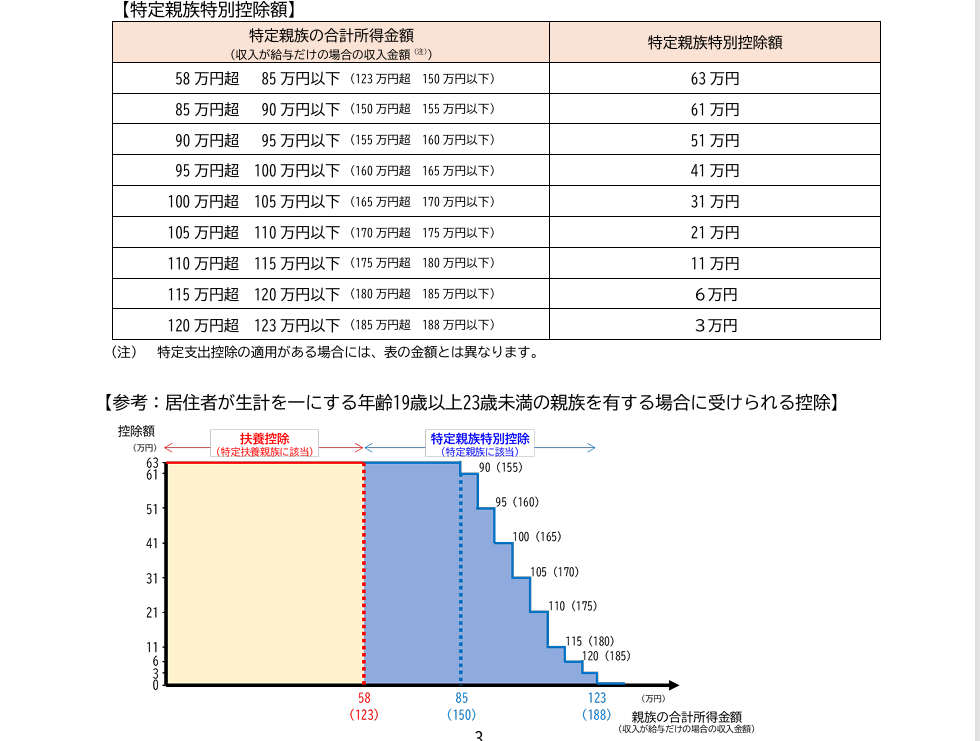
特定扶養親族とは、所得税の所得控除の対象となる扶養親族のうち、その年の12月31日現在の年齢が19歳以上23歳未満の方、だいたい大学生くらいの年齢層の方のことをいいます。この特定扶養親族の所得税の控除額は63万円です。
昨今の人手不足や賃上げの背景もあるなか、この特定扶養親族に該当する学生などがアルバイトを頑張って所得が増えた結果、大学生などを扶養しているのに扶養控除を受けることができない家庭が出てきている。これを救済するために設けられた制度が「特定親族特別控除」です。
控除の対象となる「特定親族」とは、居住者と生計を一にする年齢19歳以上23歳未満の親族(配偶者、青色事業専従者として給与の支払を受ける人及び白色事業専従者を除く)で、合計所得金額が58万円超123万円以下の人をいい、この親族には児童福祉法の規定により養育を委託された、いわゆる里子を含みます。
扶養親族の所得要件である「所得58万円以下」を少し超える収入がある19歳~22歳の人、という感じでしょうか。
どれくらいの金額が控除されるかについては、前回もご紹介した国税庁HPを見ていくと以下の図が説明に用いられています。既存の制度にある配偶者特別控除と少し似ている感じですね。
令和7年度税制改正による所得税の基礎控除の見直し等について|国税庁
なお、この「特定親族特別控除」は「特定扶養親族」の控除と併用できません。特定扶養親族の控除は受けられないけれどそれとは別に一定の所得控除が受けられる、といった制度であることにご注意ください。
前回、今回と所得税の基礎控除額の見直しについて触れました。あくまで所得税についてのお話ですので、住民税についてはまた別の取り扱いとなりますがここでは割愛させていただきます。
それでは、また次回のブログでお会いできればと思います。
【所長のひとりごと】
大阪万博も無事閉幕。ミャクミャクグッズをもっと買っておけばよかった、などなど楽しかった大阪の旅の思い出にまだひたっているところです。
その大阪では、国立国際美術館にも行ってくることができました。まず建物自体がかなり芸術的なのですが中の展示も素晴らしく、しんとした空気の中、草間彌生氏をはじめとする数々の芸術家の作品を間近で見ることができました。
特別展「非常の常」は映像作品も多く、日本にいながらも立ち止まって世界で起きている、起こりうる非日常について思いを馳せるよい機会となりました。
隣(?)には大阪中之島美術館をはじめ数々の美術館などがありますので、大阪にお立ち寄りの際には近くを散歩されてみてはいかがでしょうか?
【令和7年度分所得税から】基礎控除額の見直し、始まります
気付けばホームページ開設から約1年が経過してしまいました…。
これからはちょこちょことブログ更新をするようにしたいと思います。
今日午前中にいったんあげた内容を見直し、改めて今回のテーマとしてとりあげたいのはこちらの内容です。
令和7年分の所得税から適用される税制改正のなかでも、多くの方々に影響のある「基礎控除」についての改正。
基礎控除については、大きく次のような改正があります。
①基礎控除額の引き上げ
これまでは最大48万円でしたが、令和7年分から58万円に引き上げとなります。
注意点として、この58万円の基礎控除を受けられるのは(合計)所得金額2,350万円以下の人に限られます。
②基礎控除額の上乗せ
(合計)所得金額が一定以下の人については、①の基礎控除額に上乗せ分があります。
ただし、この上乗せは令和7・8年の2年間のみの上乗せ、期間限定です。
具体的な金額を見てみましょう。
国税庁HP「令和7年度税制改正による所得税の基礎控除の見直し等について」を見ていくと、次のような図があります。
令和7年度税制改正による所得税の基礎控除の見直し等について|国税庁
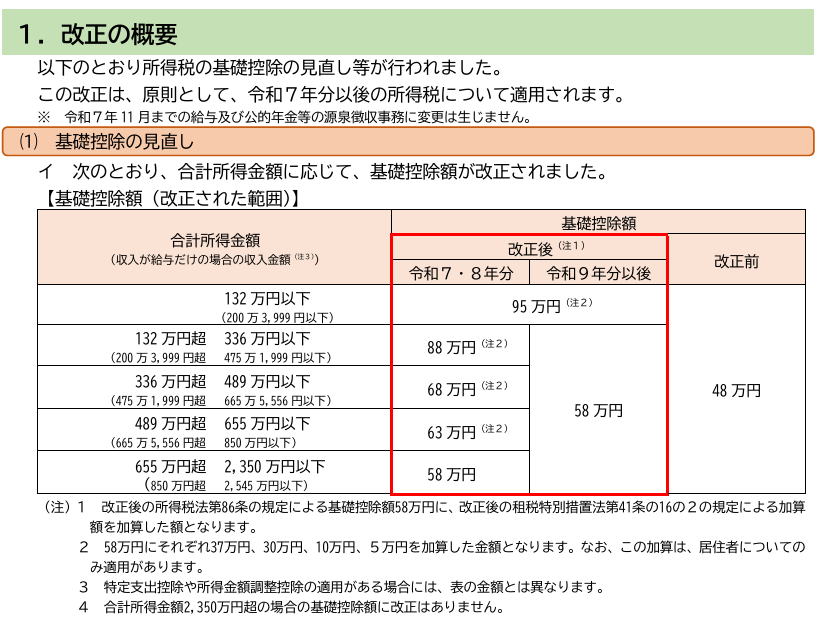
この赤い四角で囲まれている部分が改正の対象となっており、そのうち
(合計)所得金額132万円以下の人については37万円、
(合計)所得金額132万円超655万円以下の人については段階に応じて30万円・10万円・5万円と、
令和7・8年の2年間限定で基礎控除額の上乗せがあります。
なお、(合計)所得金額655万円超2,350万円以下の人については基礎控除額が58万円で上乗せ分はなく、2,350万円超の人については①でふれたとおり基礎控除の適用はありません。
この他の改正内容については、また別の機会にとりあげてみたいと思います。
【所長のひとりごと】
ミャクミャクが登場してからずっと待ち焦がれていた大阪万博。
先日、ついに行ってくることができました。
日に日に増す来訪者、そして私自身の事前準備がおろそかだったこともありパビリオンにはひとつも入れませんでしたが、高校時代の友人と大屋根リングを散歩しながら見たパビリオン(外観)はどれも圧巻でした。
夜間券での入場でしたが、当日アリーナで行われていたイベント(明石家さんまさん司会)で歌っていた和田アキ子さん、MISIAさんの歌声を聴くことができたのも良い思い出です。
ミャクミャクくじは3等でした。
