ブログ
【令和7年度分所得税から】基礎控除額の見直し、始まります②
こんにちは。
令和7年分の所得税から適用される税制改正のなかでも、多くの方々に影響のある「基礎控除」についての改正。
前回はテーマ①・②として、「基礎控除額の引き上げ」「基礎控除額の上乗せ」についてとりあげました。
今回はテーマ③・④として、「給与所得控除の最低保障額の引き上げ」「特定親族特別控除の創設」についてとりあげたいと思います。
③給与所得控除の最低保障額の引き上げ
この改正は会社にお勤めの方が受け取るお給料(給与)に関係するものです。今回の改正で給与の収入金額が190万円以下の方について、給与から差し引かれる控除額(給与所得控除)が一律「65万円」へと引き上げられます。
これまでの給与所得控除は、給与の収入金額が162万5,000円以下は「55万円」、162万5,000円超180万円以下は「その収入金額×40%-10万円」、180万円超190万円以下は「その収入金額×30%+8万円」でした。この改正によって、例えば
給与160万円の方の給与所得控除後の金額は、これまで「160万円-55万円=105万円」だったのが「160万円-65万円=95万円」に、
給与175万円の方の給与所得控除後の金額は、これまで「175万円-(175万円×40%-10万円=60万円)=115万円」だったのが「175万円-65万円=110万円」に、
給与185万円の方の給与所得控除後の金額は、これまで「185万円-(185万円×30%+8万円=63.5万円)=121.5万円」だったのが「185万円-65万円=120万円」に、
それぞれ変更になります。なお、給与の収入金額が190万円超の方については給与所得控除の金額に変更はありませんのでご注意ください。
④特定親族特別控除の創設
「特定親族特別控除」のお話の前に、まず現在の「特定扶養親族」の控除の制度についてご説明します。
特定扶養親族とは、所得税の所得控除の対象となる扶養親族のうち、その年の12月31日現在の年齢が19歳以上23歳未満の方、だいたい大学生くらいの年齢層の方のことをいいます。この特定扶養親族の所得税の控除額は63万円です。
昨今の人手不足や賃上げの背景もあるなか、この特定扶養親族に該当する学生などがアルバイトを頑張って所得が増えた結果、大学生などを扶養しているのに扶養控除を受けることができない家庭が出てきている。これを救済するために設けられた制度が「特定親族特別控除」です。
控除の対象となる「特定親族」とは、居住者と生計を一にする年齢19歳以上23歳未満の親族(配偶者、青色事業専従者として給与の支払を受ける人及び白色事業専従者を除く)で、合計所得金額が58万円超123万円以下の人をいい、この親族には児童福祉法の規定により養育を委託された、いわゆる里子を含みます。
扶養親族の所得要件である「所得58万円以下」を少し超える収入がある19歳~22歳の人、という感じでしょうか。
どれくらいの金額が控除されるかについては、前回もご紹介した国税庁HPを見ていくと以下の図が説明に用いられています。既存の制度にある配偶者特別控除と少し似ている感じですね。
令和7年度税制改正による所得税の基礎控除の見直し等について|国税庁
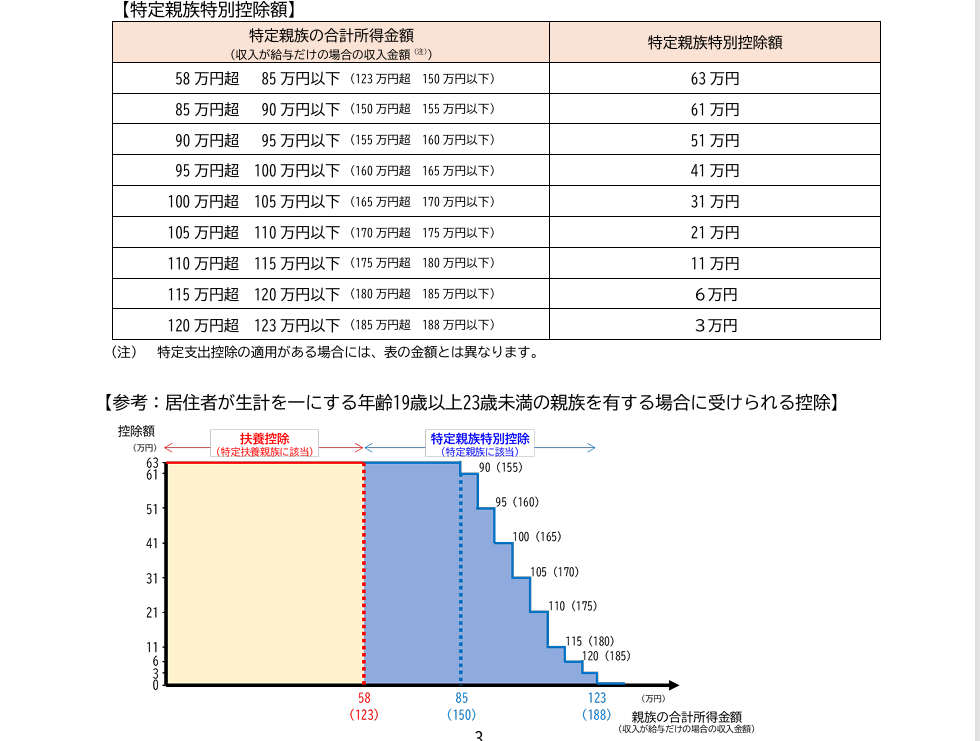
なお、この「特定親族特別控除」は「特定扶養親族」の控除と併用できません。特定扶養親族の控除は受けられないけれどそれとは別に一定の所得控除が受けられる、といった制度であることにご注意ください。
前回、今回と所得税の基礎控除額の見直しについて触れました。あくまで所得税についてのお話ですので、住民税についてはまた別の取り扱いとなりますがここでは割愛させていただきます。
それでは、また次回のブログでお会いできればと思います。
【所長のひとりごと】
大阪万博も無事閉幕。ミャクミャクグッズをもっと買っておけばよかった、などなど楽しかった大阪の旅の思い出にまだひたっているところです。
その大阪では、国立国際美術館にも行ってくることができました。まず建物自体がかなり芸術的なのですが中の展示も素晴らしく、しんとした空気の中、草間彌生氏をはじめとする数々の芸術家の作品を間近で見ることができました。
特別展「非常の常」は映像作品も多く、日本にいながらも立ち止まって世界で起きている、起こりうる非日常について思いを馳せるよい機会となりました。
隣(?)には大阪中之島美術館をはじめ数々の美術館などがありますので、大阪にお立ち寄りの際には近くを散歩されてみてはいかがでしょうか?
