ブログ
速報ならぬ遅報 税制改正大綱②(インボイス制度関連)
こんにちは。今回は、前回に続き昨年末に公表された税制改正大綱のうち、インボイス制度についての内容に触れてみたいと思います。
インボイス制度の導入により、免税事業者から課税事業者(インボイスの発行事業者)となった人に対して、
売上げに係る消費税額の8割を差し引いて納付税額を計算することのできる、いわゆる2割特例と呼ばれる措置が設けられました。
この計算方法によれば、売上げから差し引く仕入控除税額の実額の計算が不要になり、業種にかかわらず売上税額の2割を納付すれば足りるというものです。
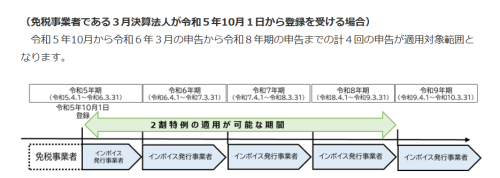
この2割特例は、令和8年9月30日までの日の属する課税期間で適用可能とされています。
これは国税庁のHPに載っている図ですが、「法人」にも「個人事業者」にも適用される内容です。個人事業者の場合は、令和8年分の申告まででひとつの区切りを迎えることになります。
2割特例(インボイス発行事業者となる小規模事業者に対する負担軽減措置)の概要|国税庁
今回公表された税制改正大綱では、特に事務負担への配慮が必要と考えられる「個人事業者」について、新たに納付税額を売上げに係る消費税額の3割とすることができる措置を2年間に限定して講ずることが発表されました。現在の2割特例が終了したあとの2年間に限定して設けられた措置ということになり、3割特例と呼ばれるものになると思われます。
当初のインボイス制度では、2割特例が終了した後は5割特例(業種にかかわらず売上税額の5割を納付すれば足りる)に移行するとされ、個人事業者のみならず法人もその対象とされていました。しかし、3割特例では法人が対象外となってしまいましたのでご注意いただきたいと思います。
納付税額の計算方法は、売上げに係る消費税額の7割を差し引いて求めるというものです。2割特例と同じく、売上げから差し引く仕入控除税額の実額の計算が不要になり、業種にかかわらず売上税額の3割を納付すれば足りることになります。
この3割特例ですが、消費税の申告時に事業の状況をみた上で選択できる計算方法です。3割特例と同時に選択肢にあがる計算方法は、
売上げに係る消費税額から仕入れに係る消費税額を差し引いて計算する「本則課税」と、
売上げに係る消費税額から売上税額にみなし仕入れ率を掛けた金額を差し引いて計算する「簡易課税」、
この2つです。2つのうち、簡易課税については事前の届出が必要とされています。
それでは令和9年以降、(インボイス制度をきっかけに課税事業者となった)個人事業者はどの計算方法で消費税の納付税額を計算したらいいのか?
その内容については次回のブログで触れたいと思います。
【所長のひとりごと】
確定申告シーズン到来、寒さもより一層身に沁みます。
そんななか、昨年の9月から描き続けていた絵がようやく完成しました。大阪万博の大屋根リングを一緒に歩いた高校時代の友人に贈る予定です。
絵画教室の先生にはいつも本当に頼りっぱなしです。週一回、絵を描きながら先生や生徒さん(クラスメイト?)と話す時間が何よりの楽しみになっています。
新しく構想を練り始めた絵も、描いていて楽しいものになればなと思います。
