お知らせ
事業者必見!2025年末調整改正

令和7年度 税制改正(源泉所得税関係)の主な変更点
▶令和7年度税制改正により、所得税の「基礎控除」「給与所得控除」の見直しと、新しい「特定親族特別控除」が創設。
▶これに伴い、令和7年12月以後の年末調整・源泉徴収事務の実務が変わります。
▶施行日:令和7年12月1日
▶適用開始:令和7年分以後の所得税
▶令和7年11月まで:従来どおり(源泉徴収事務に変更なし)
国税庁 令和7年度税制改正による所得税の基礎控除の見直し等について
https://www.nta.go.jp/users/gensen/2025kiso/index.htm
1. 基礎控除の見直し
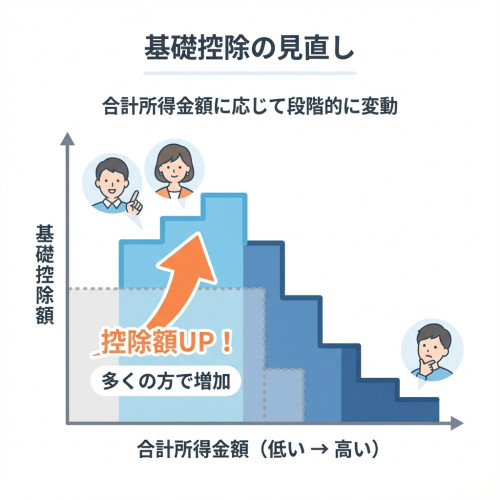
- 合計所得金額に応じた基礎控除額が引き上げ・細分化されます。
- 合計所得金額に応じて、基礎控除額が段階的に変動
- 一般的な所得層では、従来より控除額が増加する仕組み
- 令和8年分以後の「源泉徴収税額表」、公的年金等に係る源泉徴収税額の計算方法も、これに合わせて改正されます。
※令和7年分については、12月の年末調整時に改正後の基礎控除で1年分を計算し、従来の源泉税額との精算を行います。
2. 給与所得控除の見直し
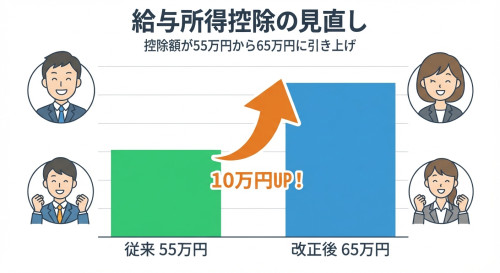
- 給与所得控除の最低保障額が、55万円 → 65万円に引き上げられます。
- 給与収入が一定額以下の方の給与所得控除が拡大
- 令和7年分以後の「年末調整等のための給与所得控除後の給与等の金額の表」(令和8年分以後)「源泉徴収税額表」が改正されます。
※令和7年分については、12月の年末調整で改正後の表を使って1年分を再計算し、従来表で源泉した税額と精算します。
3. 新設:特定親族特別控除
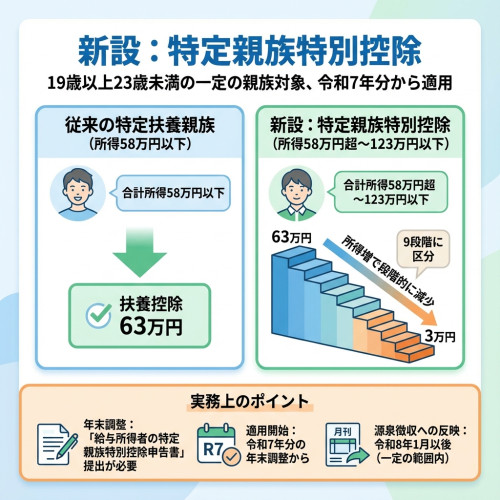
19歳以上23歳未満の一定の親族について、新たに「特定親族特別控除」が創設されます。
- 対象となる「特定親族」
次の条件すべてに該当する親族が対象です。
居住者と生計を一にする親族(里子を含む)
年齢 19歳以上23歳未満
合計所得金額が 58万円超123万円以下(給与のみの場合:収入123万円超188万円以下)
配偶者・青色事業専従者給与の受給者・白色事業専従者は除外
※合計所得金額が58万円以下の19〜23歳の親族は、従来どおり「特定扶養親族」として扶養控除(63万円)の対象になります(特定親族特別控除の対象ではありません)。
- 控除額(特定親族特別控除額)
特定親族1人あたりの控除額は、その親族の合計所得金額に応じて63万円〜3万円の範囲で9段階に区分されます。
所得が少ないほど控除額が大きく、所得が上がるにつれて控除額が段階的に減少
- 実務上のポイント
年末調整でこの控除を受けるには、従業員から「給与所得者の特定親族特別控除申告書」 の提出が必要
令和7年分の年末調整から適用
令和8年1月以後は、一定の範囲内の所得の場合、毎月(毎回)の源泉徴収にもこの控除が反映されます。
4. 扶養親族等の所得要件の引き上げ
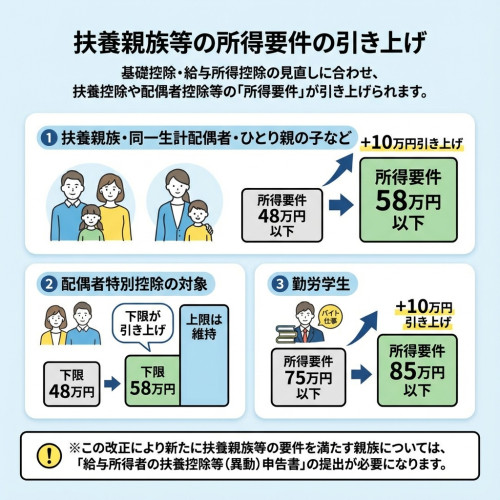
- 基礎控除・給与所得控除の見直しに合わせ、扶養控除や配偶者控除等の「所得要件」が引き上げられます。
- 主な変更点(合計所得金額ベース):
①扶養親族・同一生計配偶者・ひとり親の子など
→ 所得要件が 「48万円以下」→「58万円以下」 に引き上げ
②配偶者特別控除の対象
→ 所得要件の上限は維持しつつ、下限が48万円 → 58万円に
③勤労学生
→ 所得要件が 「75万円以下」→「85万円以下」
※この改正により新たに扶養親族等の要件を満たす親族については、「給与所得者の扶養控除等(異動)申告書」の提出が必要になります。
5. 令和7年分 年末調整での主な実務対応
令和7年12月に行う年末調整では、次の点に注意が必要です。
- 新たに扶養控除等の対象となる親族の確認
従業員に対し、要件変更により新たに扶養対象となる親族がいないか確認
該当があれば「令和7年分 給与所得者の扶養控除等(異動)申告書」を提出してもらう
- 特定親族特別控除申告書の受理
特定親族特別控除を受けたい従業員から「給与所得者の特定親族特別控除申告書」を受け取り、内容確認
基礎控除・給与所得控除の新ルールで再計算
改正後の基礎控除額・給与所得控除額に基づき、年末調整計算を実施
国税庁が公表する改正後の「年末調整用の計算表」を使用
- 帳票の取り扱い
令和7年分の源泉徴収簿(国税庁公表版)は、特定親族特別控除欄がないため、余白に独自欄を設けるなどの対応が必要
令和7年12月支給分からは、改正後様式の源泉徴収票を使用し、特定親族特別控除額等を記載
6. 令和8年分以後の源泉徴収実務の主な変更点(給与)
令和8年1月以後は、毎月の源泉徴収事務にも改正内容が本格反映されます。
① 扶養控除等申告書の記載内容変更
記載対象が「控除対象扶養親族」から、「源泉控除対象親族」 に変更
源泉控除対象親族には、控除対象扶養親族、一定の所得範囲の特定親族(19歳以上23歳未満・58万円超100万円以下)が含まれるようになります。
② 扶養親族等の数え方の変更
源泉税額表で用いる「扶養親族等の数」を、「源泉控除対象配偶者」+「源泉控除対象親族」 でカウント
③ 源泉徴収税額表の改正
令和8年1月以後は、「令和8年分 源泉徴収税額表」 を使用
事業者・経理担当者の方への実務的なお願い
令和7年12月の年末調整に向けて
- 従業員への周知(新しい扶養要件・特定親族特別控除の有無)
- 必要な申告書(扶養控除等申告書・特定親族特別控除申告書・基礎控除申告書 等)の早期回収
- 令和8年分から使用する様式(扶養控除等申告書・源泉徴収税額表・源泉徴収票 等)の差し替え準備
特定親族や扶養要件の「該当・非該当」の判断で迷う場合は、国税庁ホームページ掲載のパンフレット・Q&Aで確認する運用体制づくり
国税庁ホームページでは、本改正に関するパンフレットや最新情報が随時更新されます。
詳細や具体的な計算例は、国税庁サイトをご確認ください。
国税庁 令和7年度税制改正による所得税の基礎控除の見直し等について
https://www.nta.go.jp/users/gensen/2025kiso/index.htm
複雑な改正内容で不安な点がございましたら、お早めにご相談ください。
まずはお電話でご相談ください。
各事務所の連絡先
- 真室川事務所:0233-62-2347
- 金山事務所 :0233-52-2349
- 鮭川事務所 :0233-55-2032
- 戸沢事務所 :0233-72-2665
受付時間:平日9:00~17:00(土日祝日を除く)
年末調整を正確に行い、従業員の皆様に適切な減税メリットをお届けしましょう!