商工会からのお知らせ
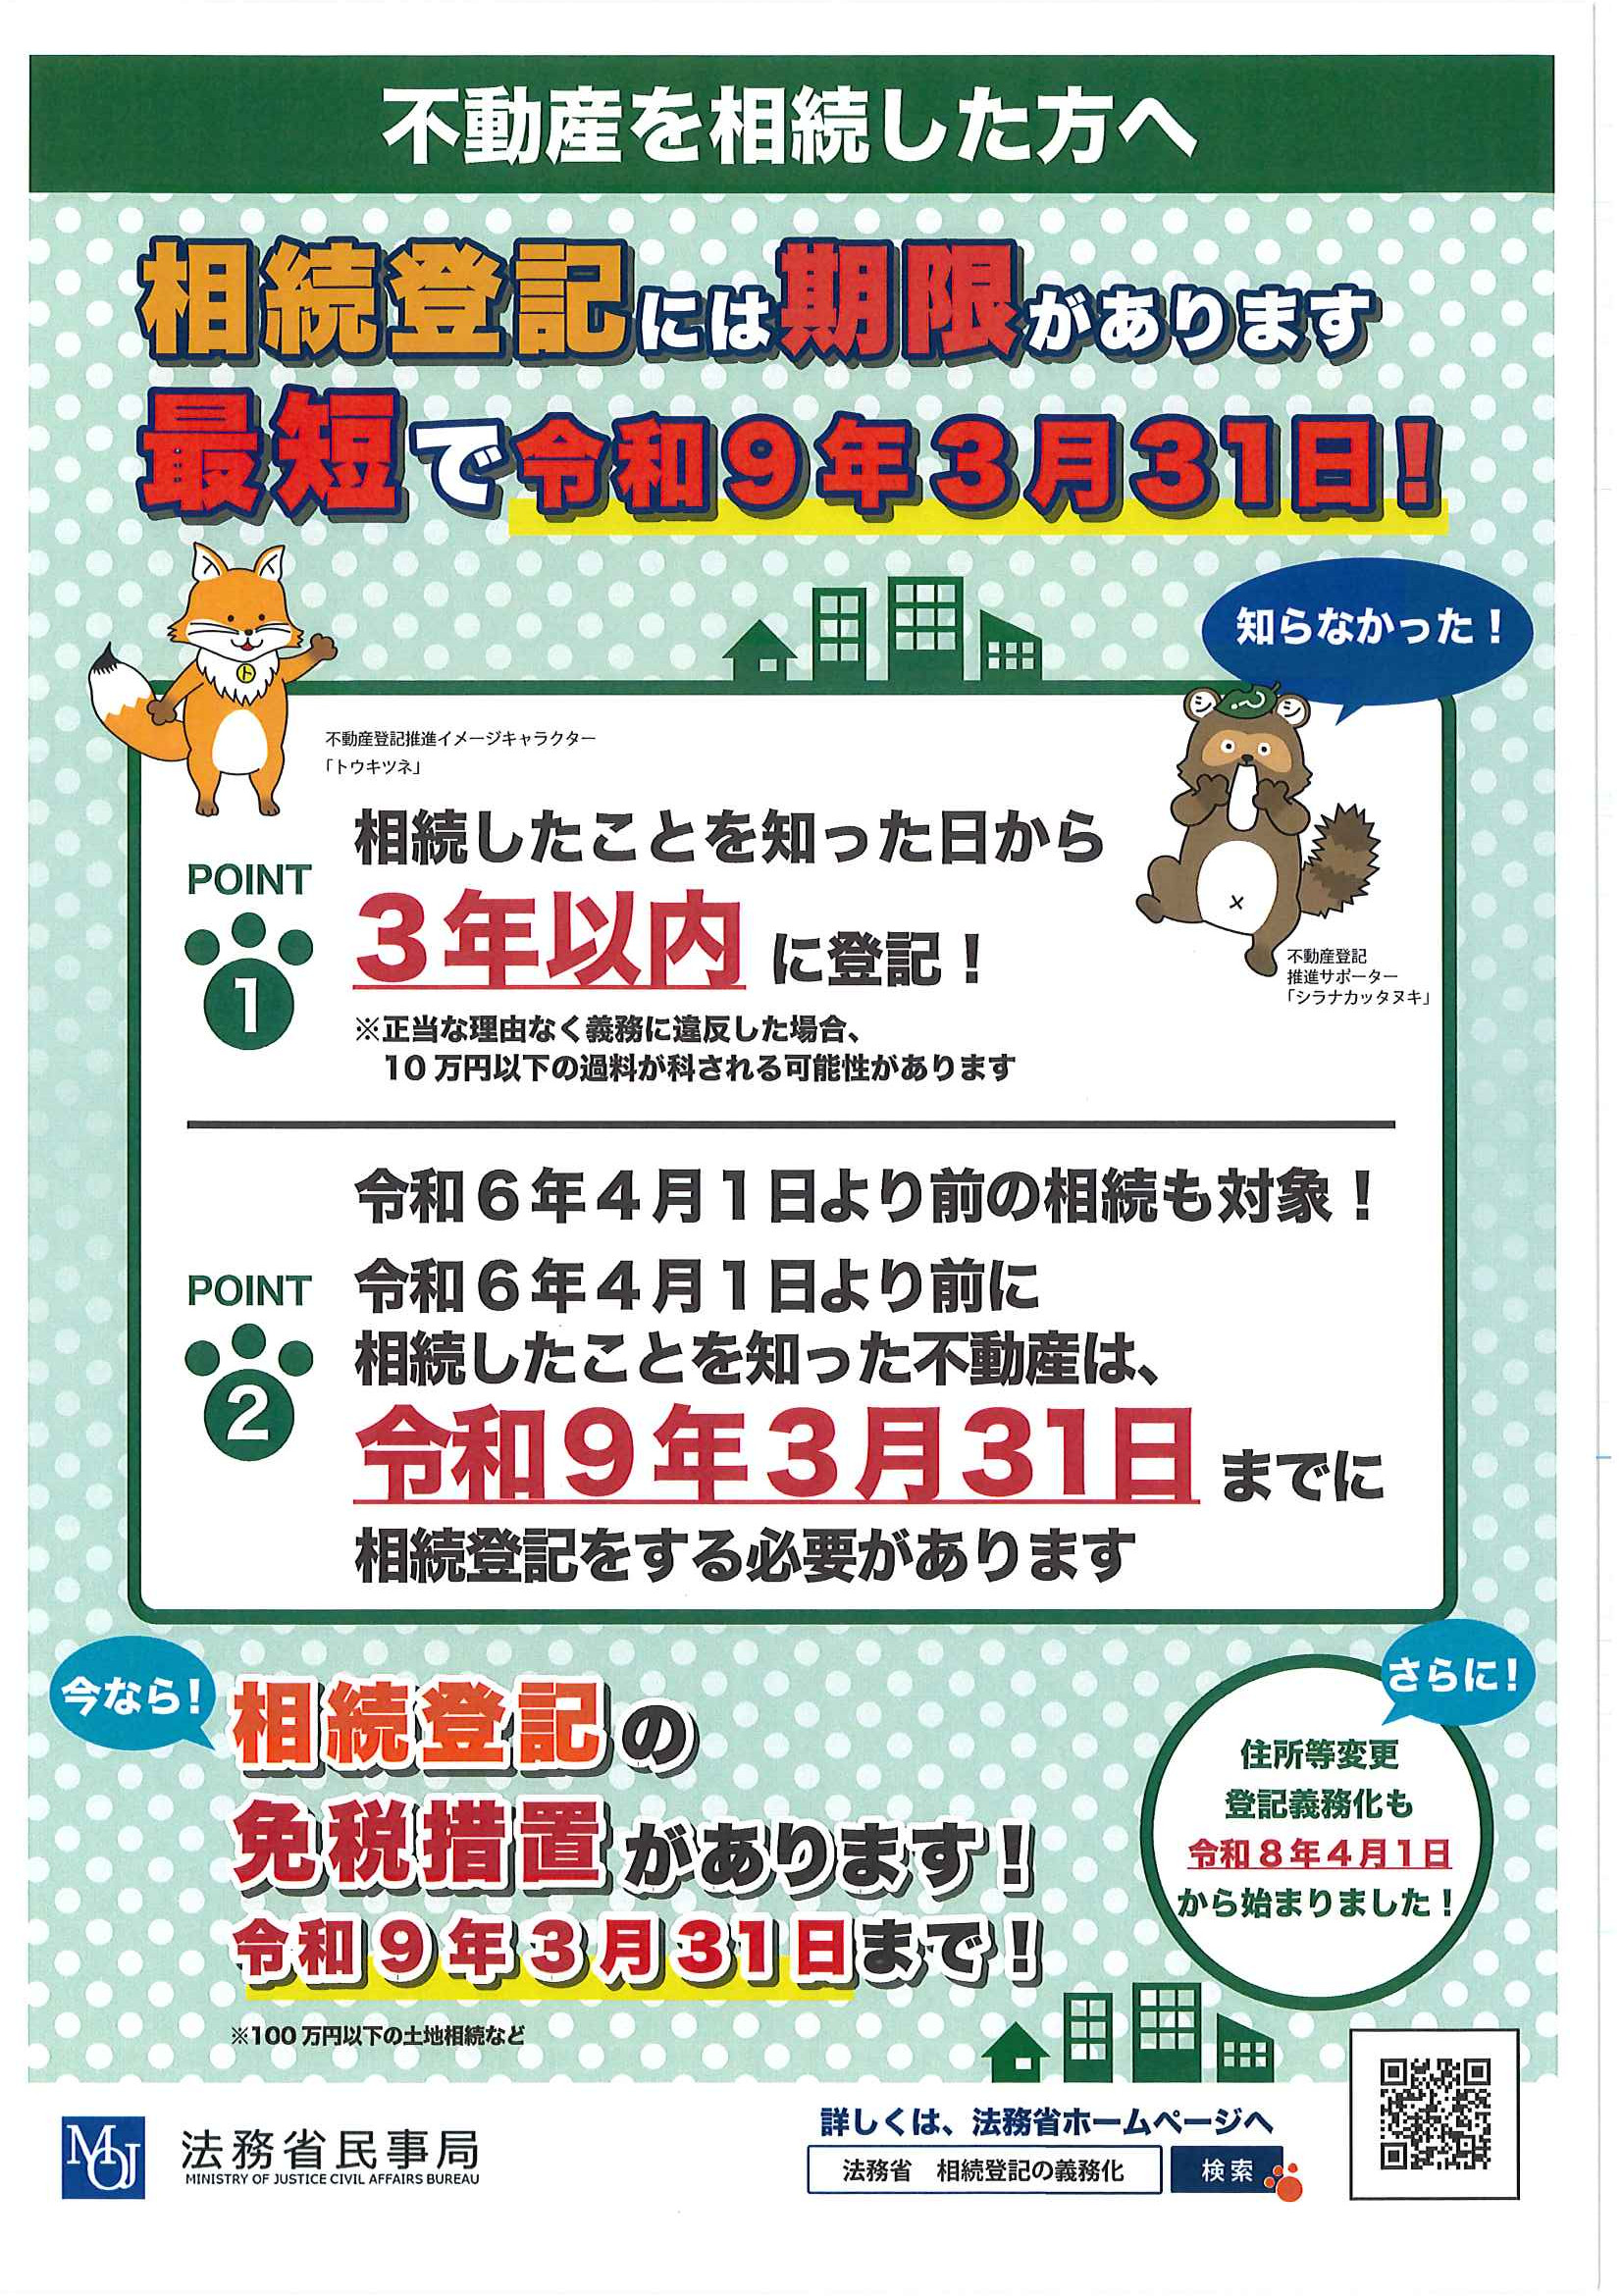
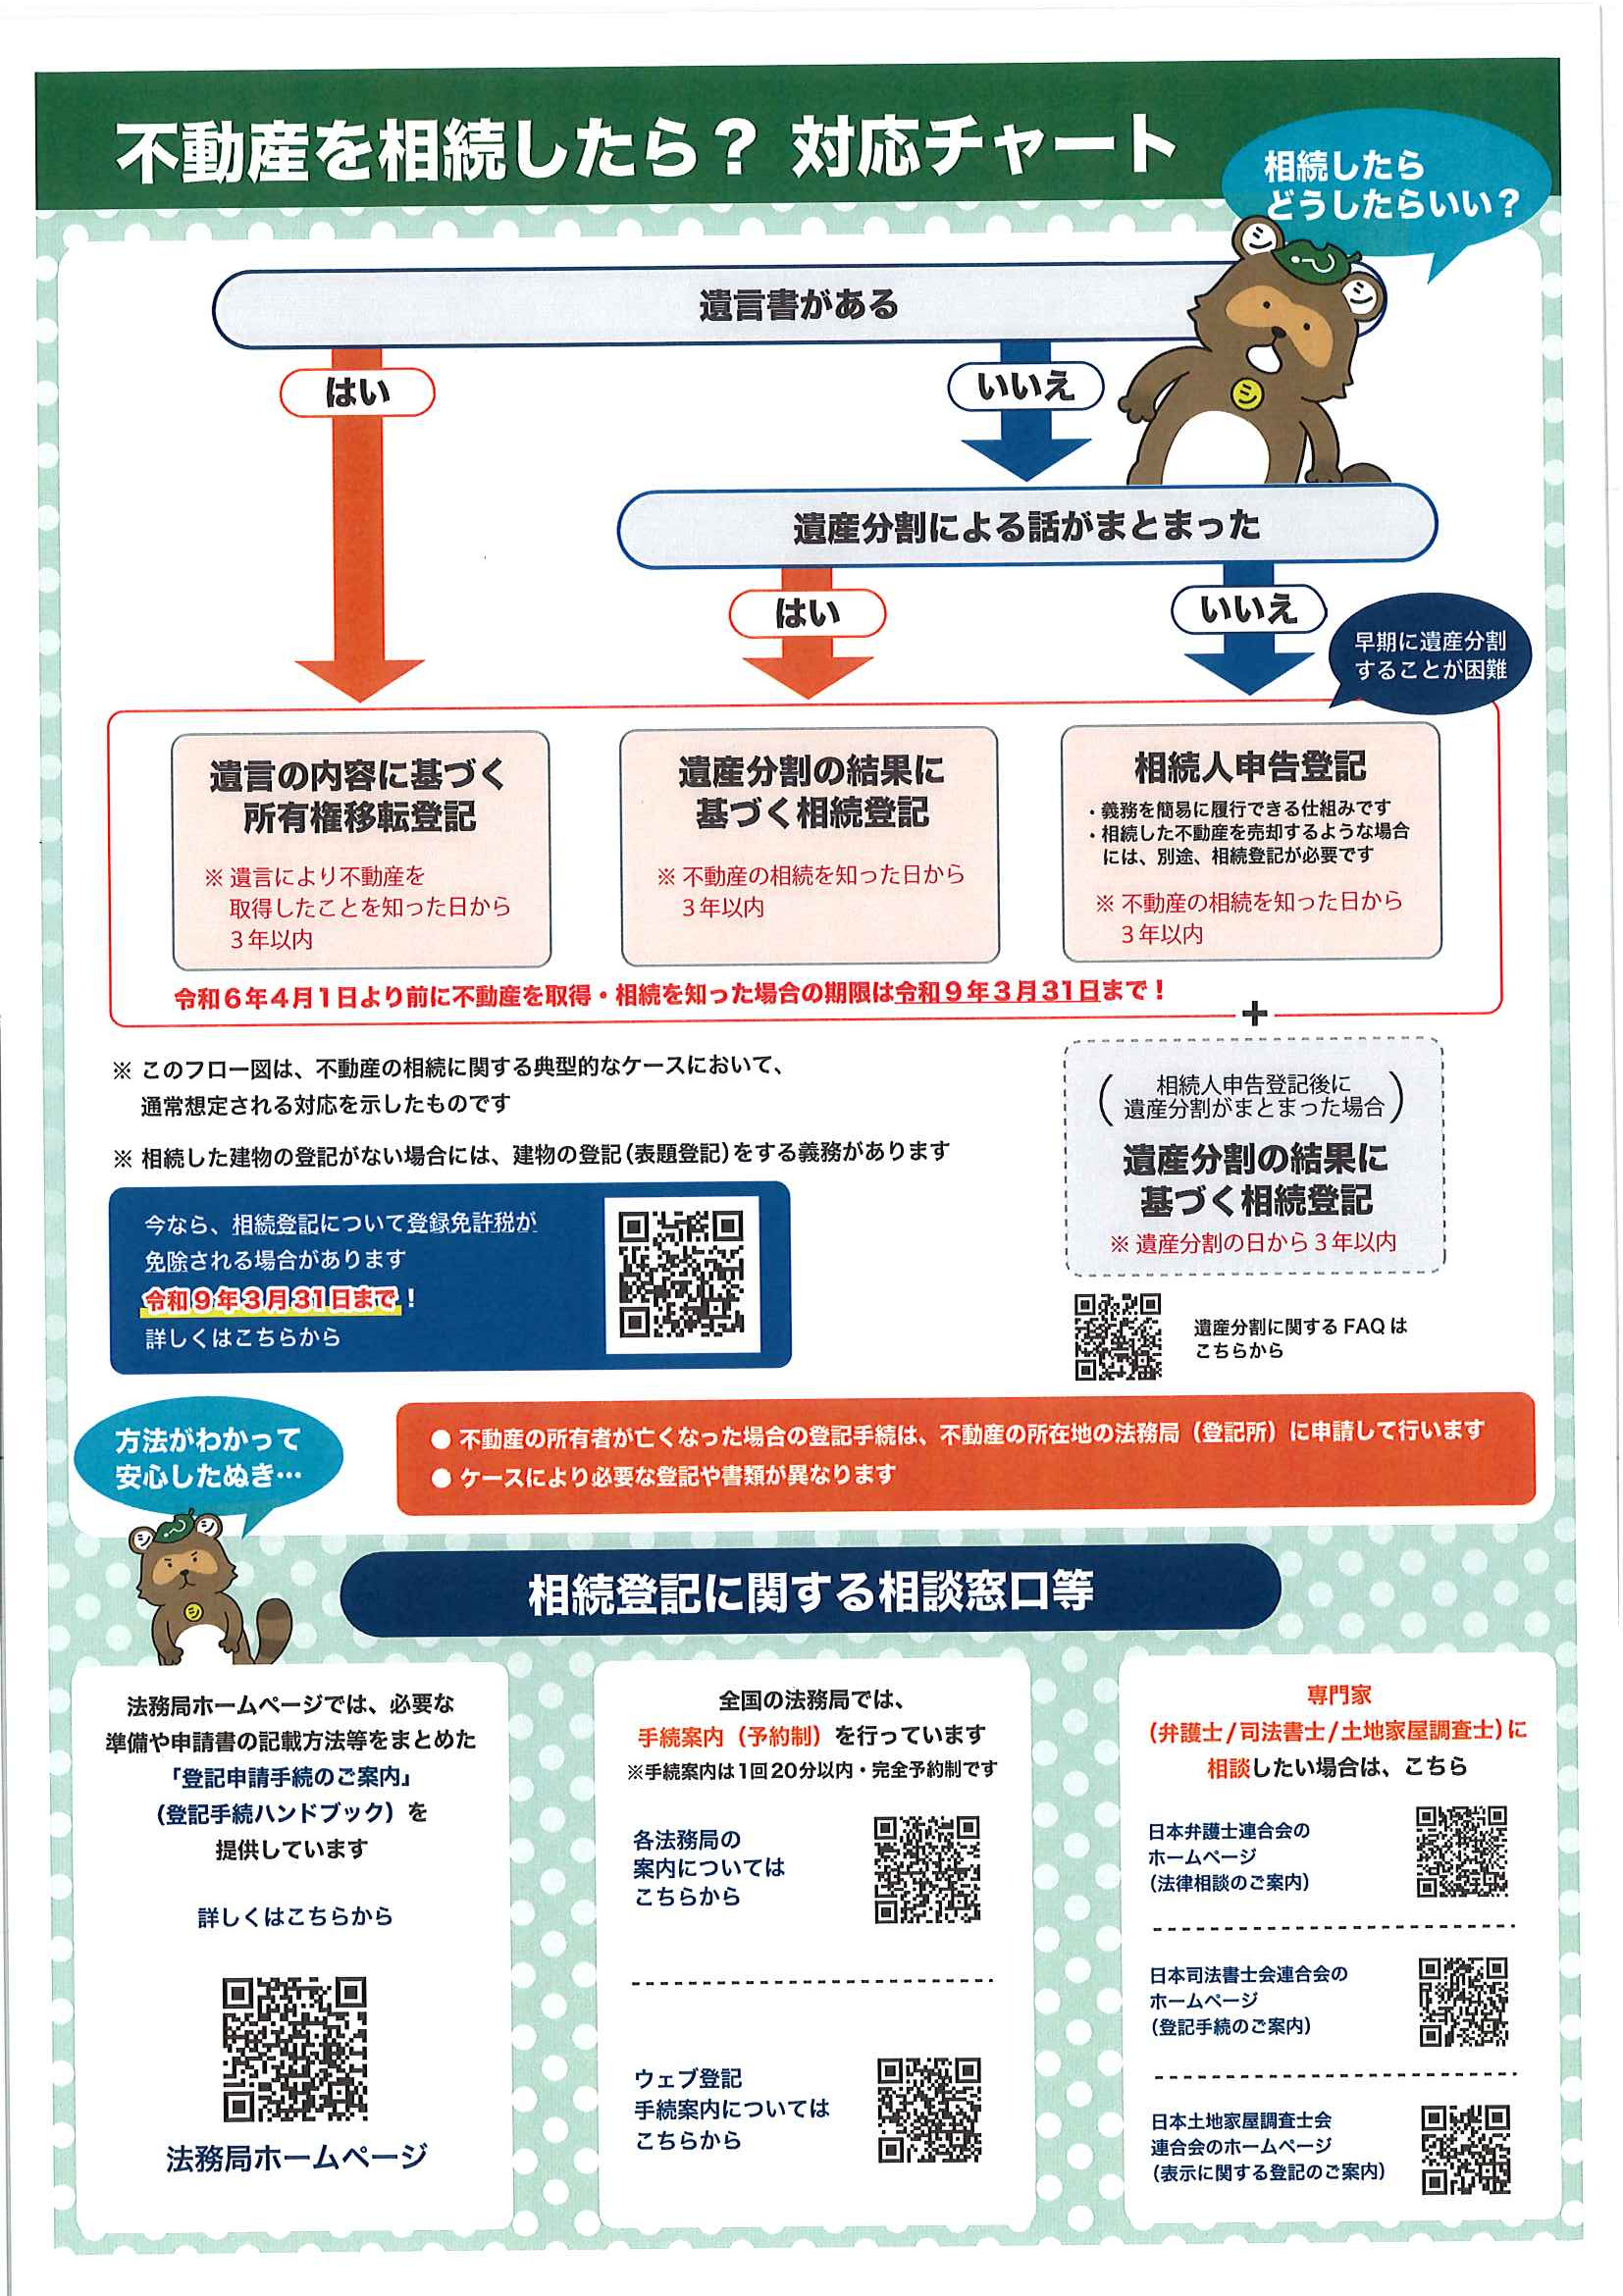
【不動産を相続した方へ】相続登記の申請が義務化されました。平成6年4月1日より前の相続も対象です。
相続登記には「期限」があります。
①相続したことを知った日から「3年以内」に登記
②令和6年4月1日より前の相続も対象です。令和6年4月1日より前に相続したことを知った不動産は、「令和9年3月31日」までに相続登記をする必要があります。
さらに、令和8年4月1日からは住所等変更登記も義務化されました。
永年勤続優良従業員 推薦表彰のご案内 (会員事業所限定)
南都留中部商工会では、会員事業所に永年にわたり勤務する従業員の勤労意欲の向上を図ることを目的として、永年勤続優良従業員表彰を実施いたします。
(表彰式典は実施せず、表彰状を各事業所にて伝達していただく方式です。また、記念品も各事業所にお任せし、負担金を徴収しないこととしております。)
実施要領・注意事項をご確認の上、8月31日(月)までに該当者をご推薦いただきますようご案内申し上げます。
【被表彰資格】
商工会員の事業所に勤務する従業員(除く、家族従業員)であり、次の要件を満たす者とする。
(1)勤務成績が優秀であること。
(2)経営者の信頼が厚いと認められる者であること
(3)令和8年3月31日現在、同一事業所に下記の表彰区分に定める年数以上、引き続き勤務していること。
(4)以前に今回の表彰と同一の表彰を受けたことのない者であること。
【表彰区分】
全国商工会連合会長表彰 30年以上 (平成08年4月1日以前から勤務)
山梨県知事表彰 20年以上 (平成18年4月1日以前から勤務)
山梨県商工会連合会長表彰 15年以上 (平成23年4月1日以前から勤務)
忍野村・山中湖村村長表彰 10年以上 (平成28年4月1日以前から勤務)
南都留中部商工会長表彰 5年以上 (令和3年4月1日以前から勤務)
※全国商工会連合会長表彰は、以前に山梨県知事表彰を受賞した者でなければならない。
※村長表彰は、事業所所在地の村長による表彰とする。また、県知事表彰を受賞した者は対象外とする。
【表彰方法】
伝達方式とし、表彰式は実施しない。被表彰者への表彰状の伝達、記念品その他については、各事業所に任せるものとする。表彰状に記載する表彰日は、令和8年11月23日(勤労感謝の日)付とする。
【推薦方法】 優良従業員表彰調書・推薦書に必要事項を記載し、商工会に提出するものとする。
【推薦期限】 令和8年8月31日(月)
 令和8年度 優良従業員表彰 実施要領.pdf (0.09MB)
推薦上の注意事項.pdf (0.1MB)
表彰調書・推薦書.pdf (0.11MB)
【情報提供】「価格適正化」応援宣言 ~一人で抱え込まなくても大丈夫です!商工会に現状をお聞かせください。~
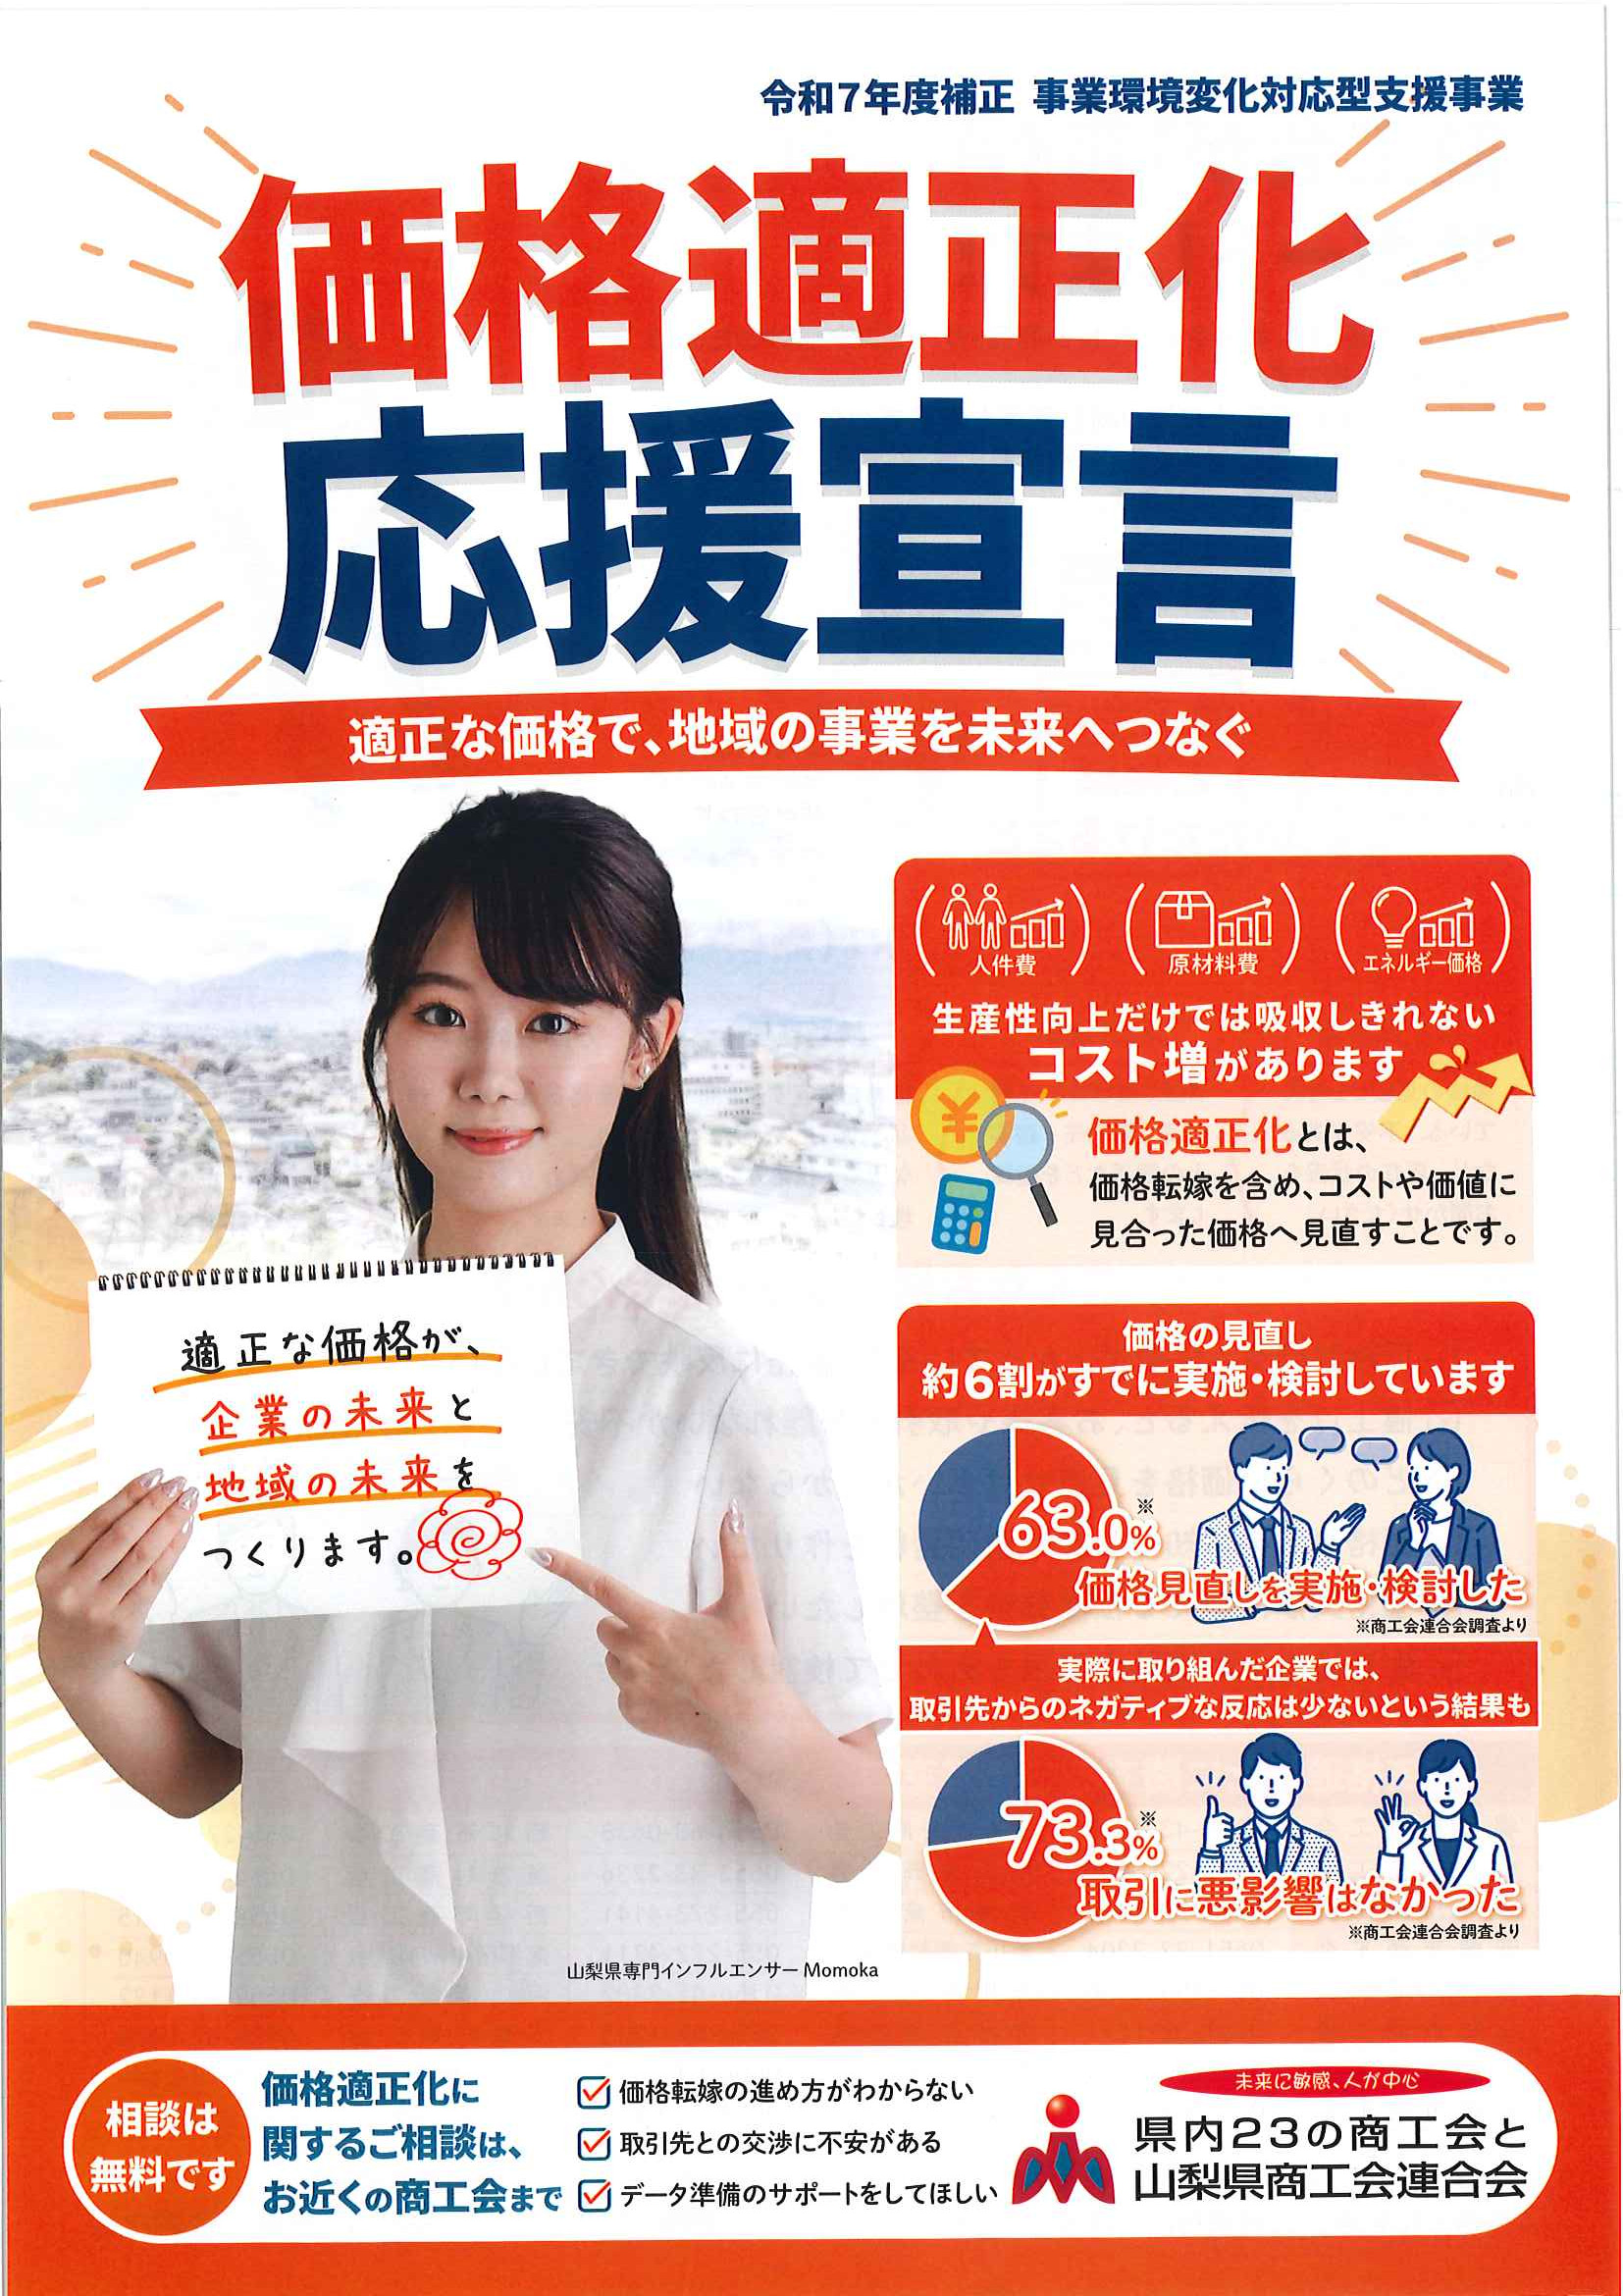
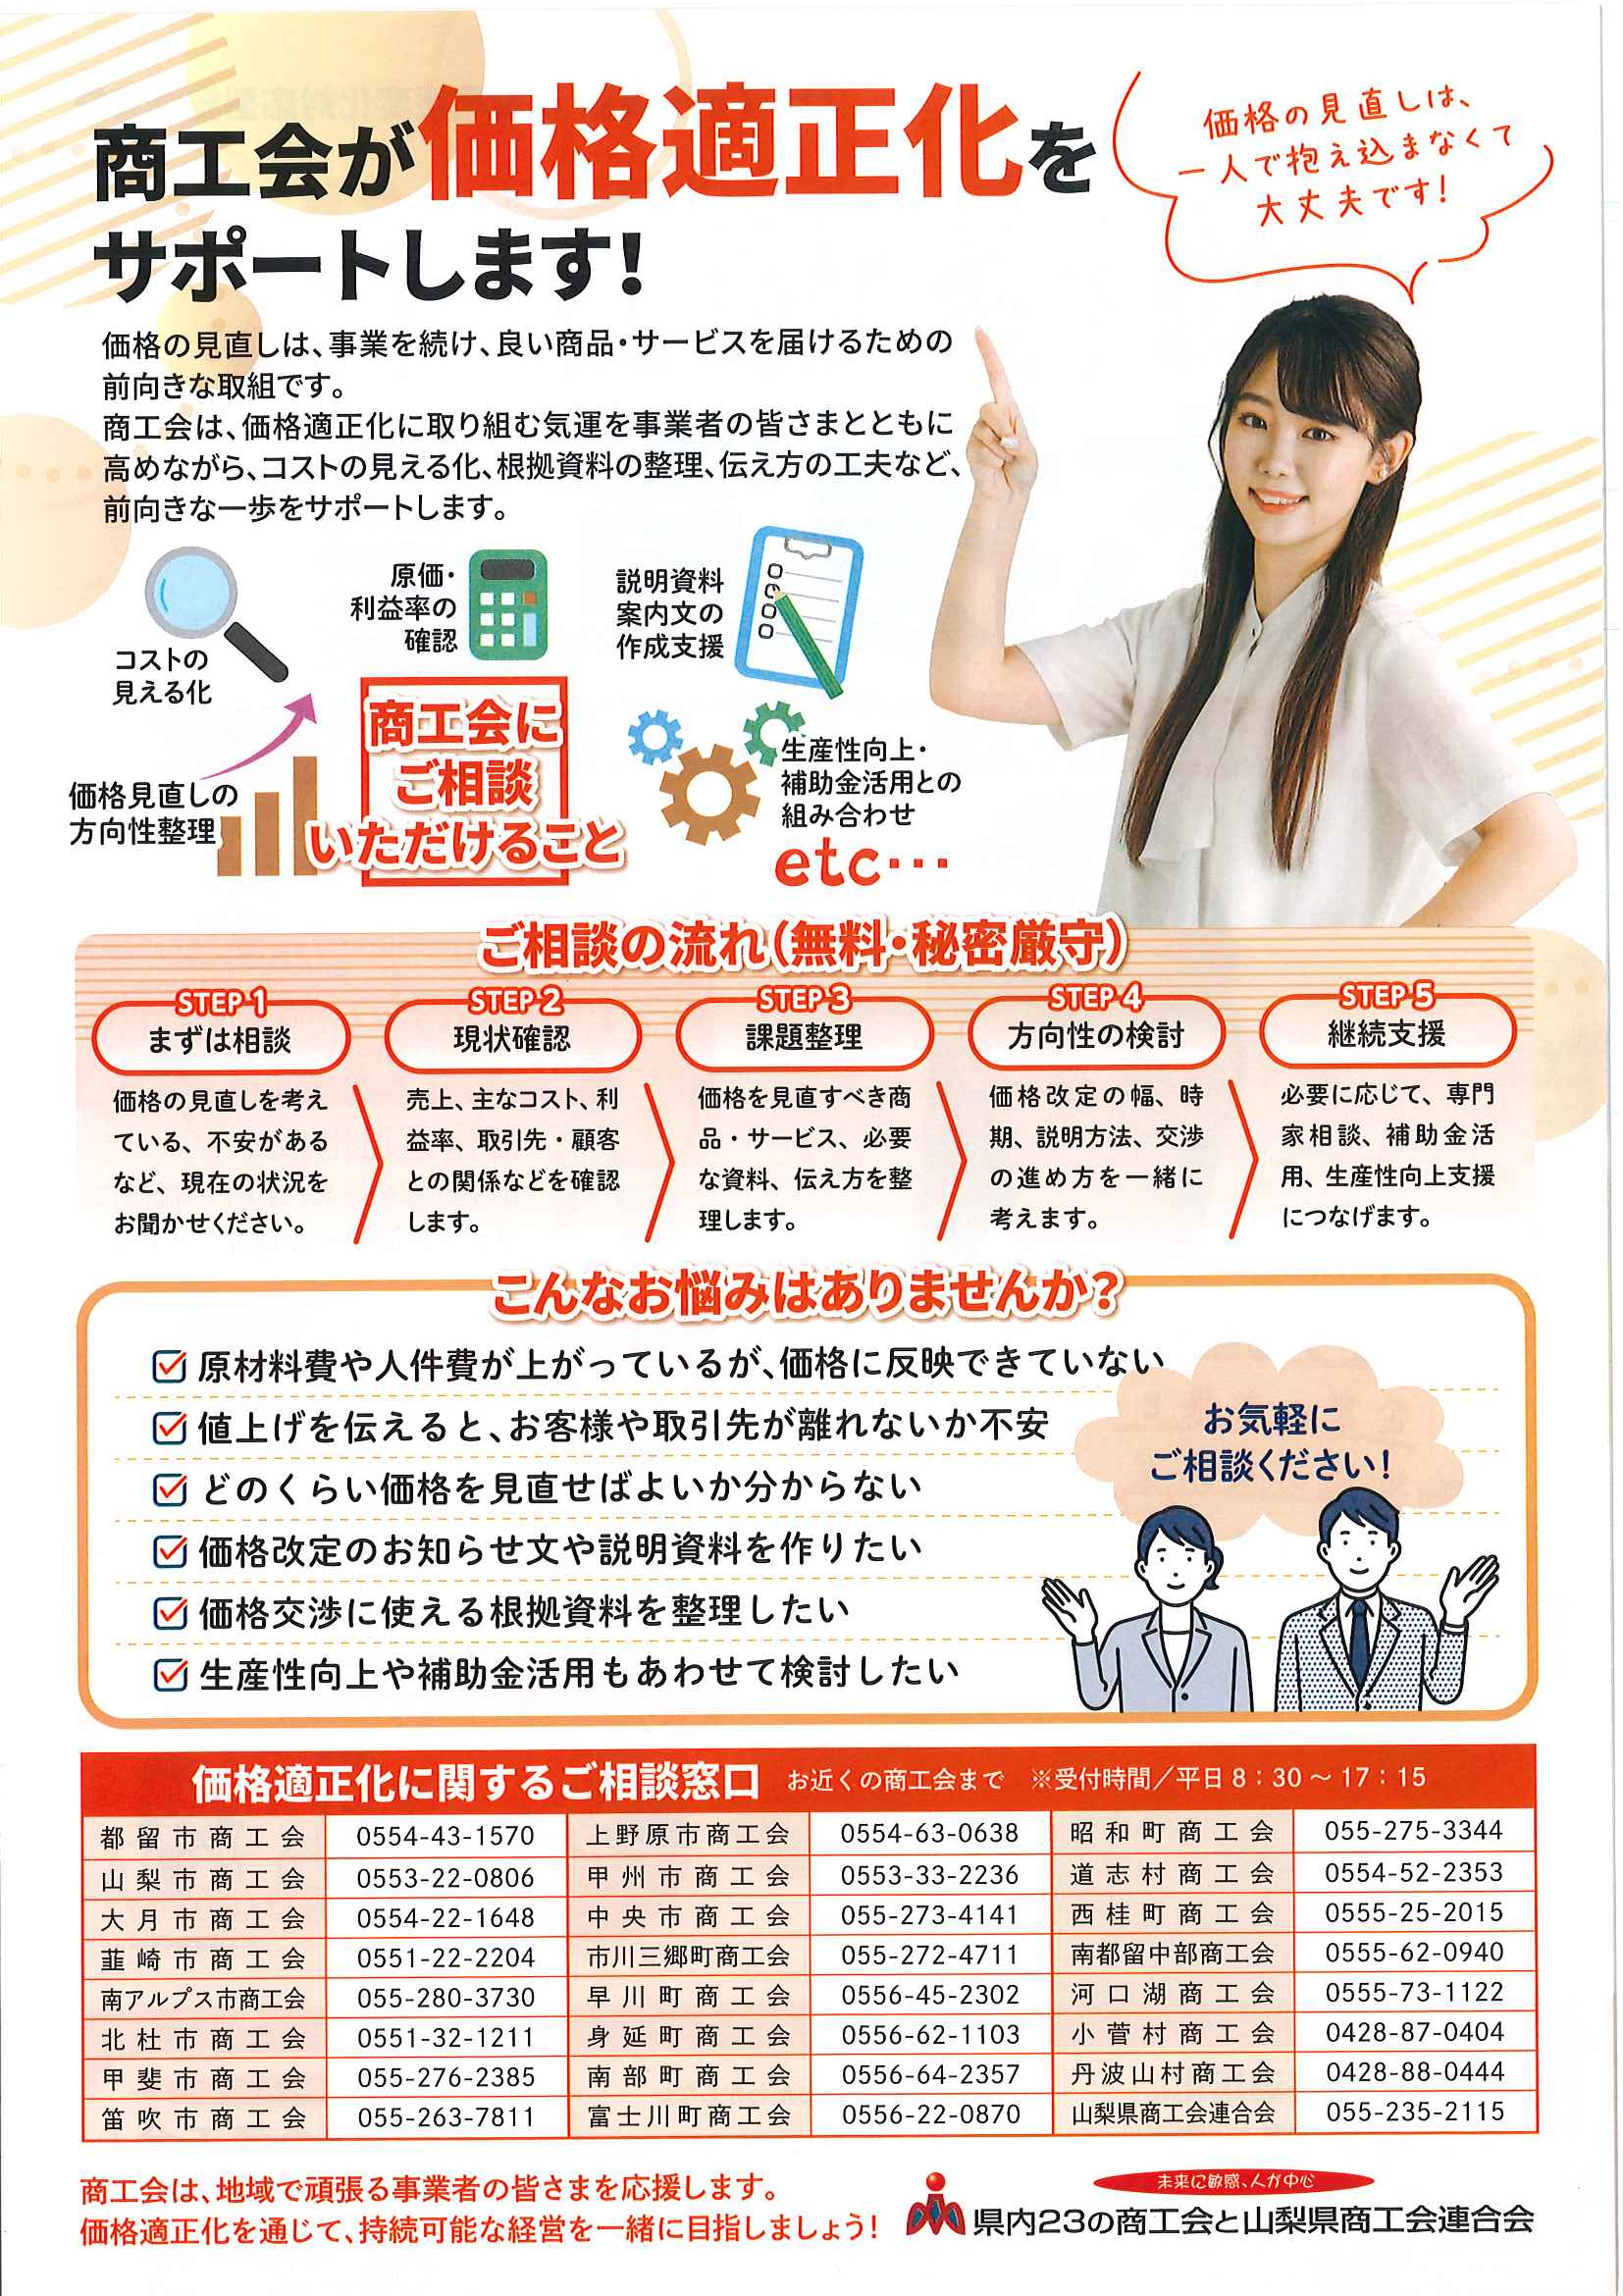
「価格の見直し」は、事業を存続させ、より良い商品・サービスを提供するための前向きな取り組みです。南都留中部商工会では、価格適正化に取り組む気運を事業者の皆様とともに高めながら、「コストの見える化」「根拠資料の整理」「伝え方の工夫」など前向きな一歩をサポートします。
「原材料コストや人件費が上がっているが、価格に反映できていない」
「値上げを伝えると、お客様や取引先が離れないか不安」
「どのぐらい価格を見直せばよいかわからない」
「価格転嫁の進め方がわからない」
「取引先との交渉に不安がある」
「データ準備のサポートをしてほしい」などのお悩みがありましたら、お気軽にご連絡ください。 南都留中部商工会 ☎62-0940
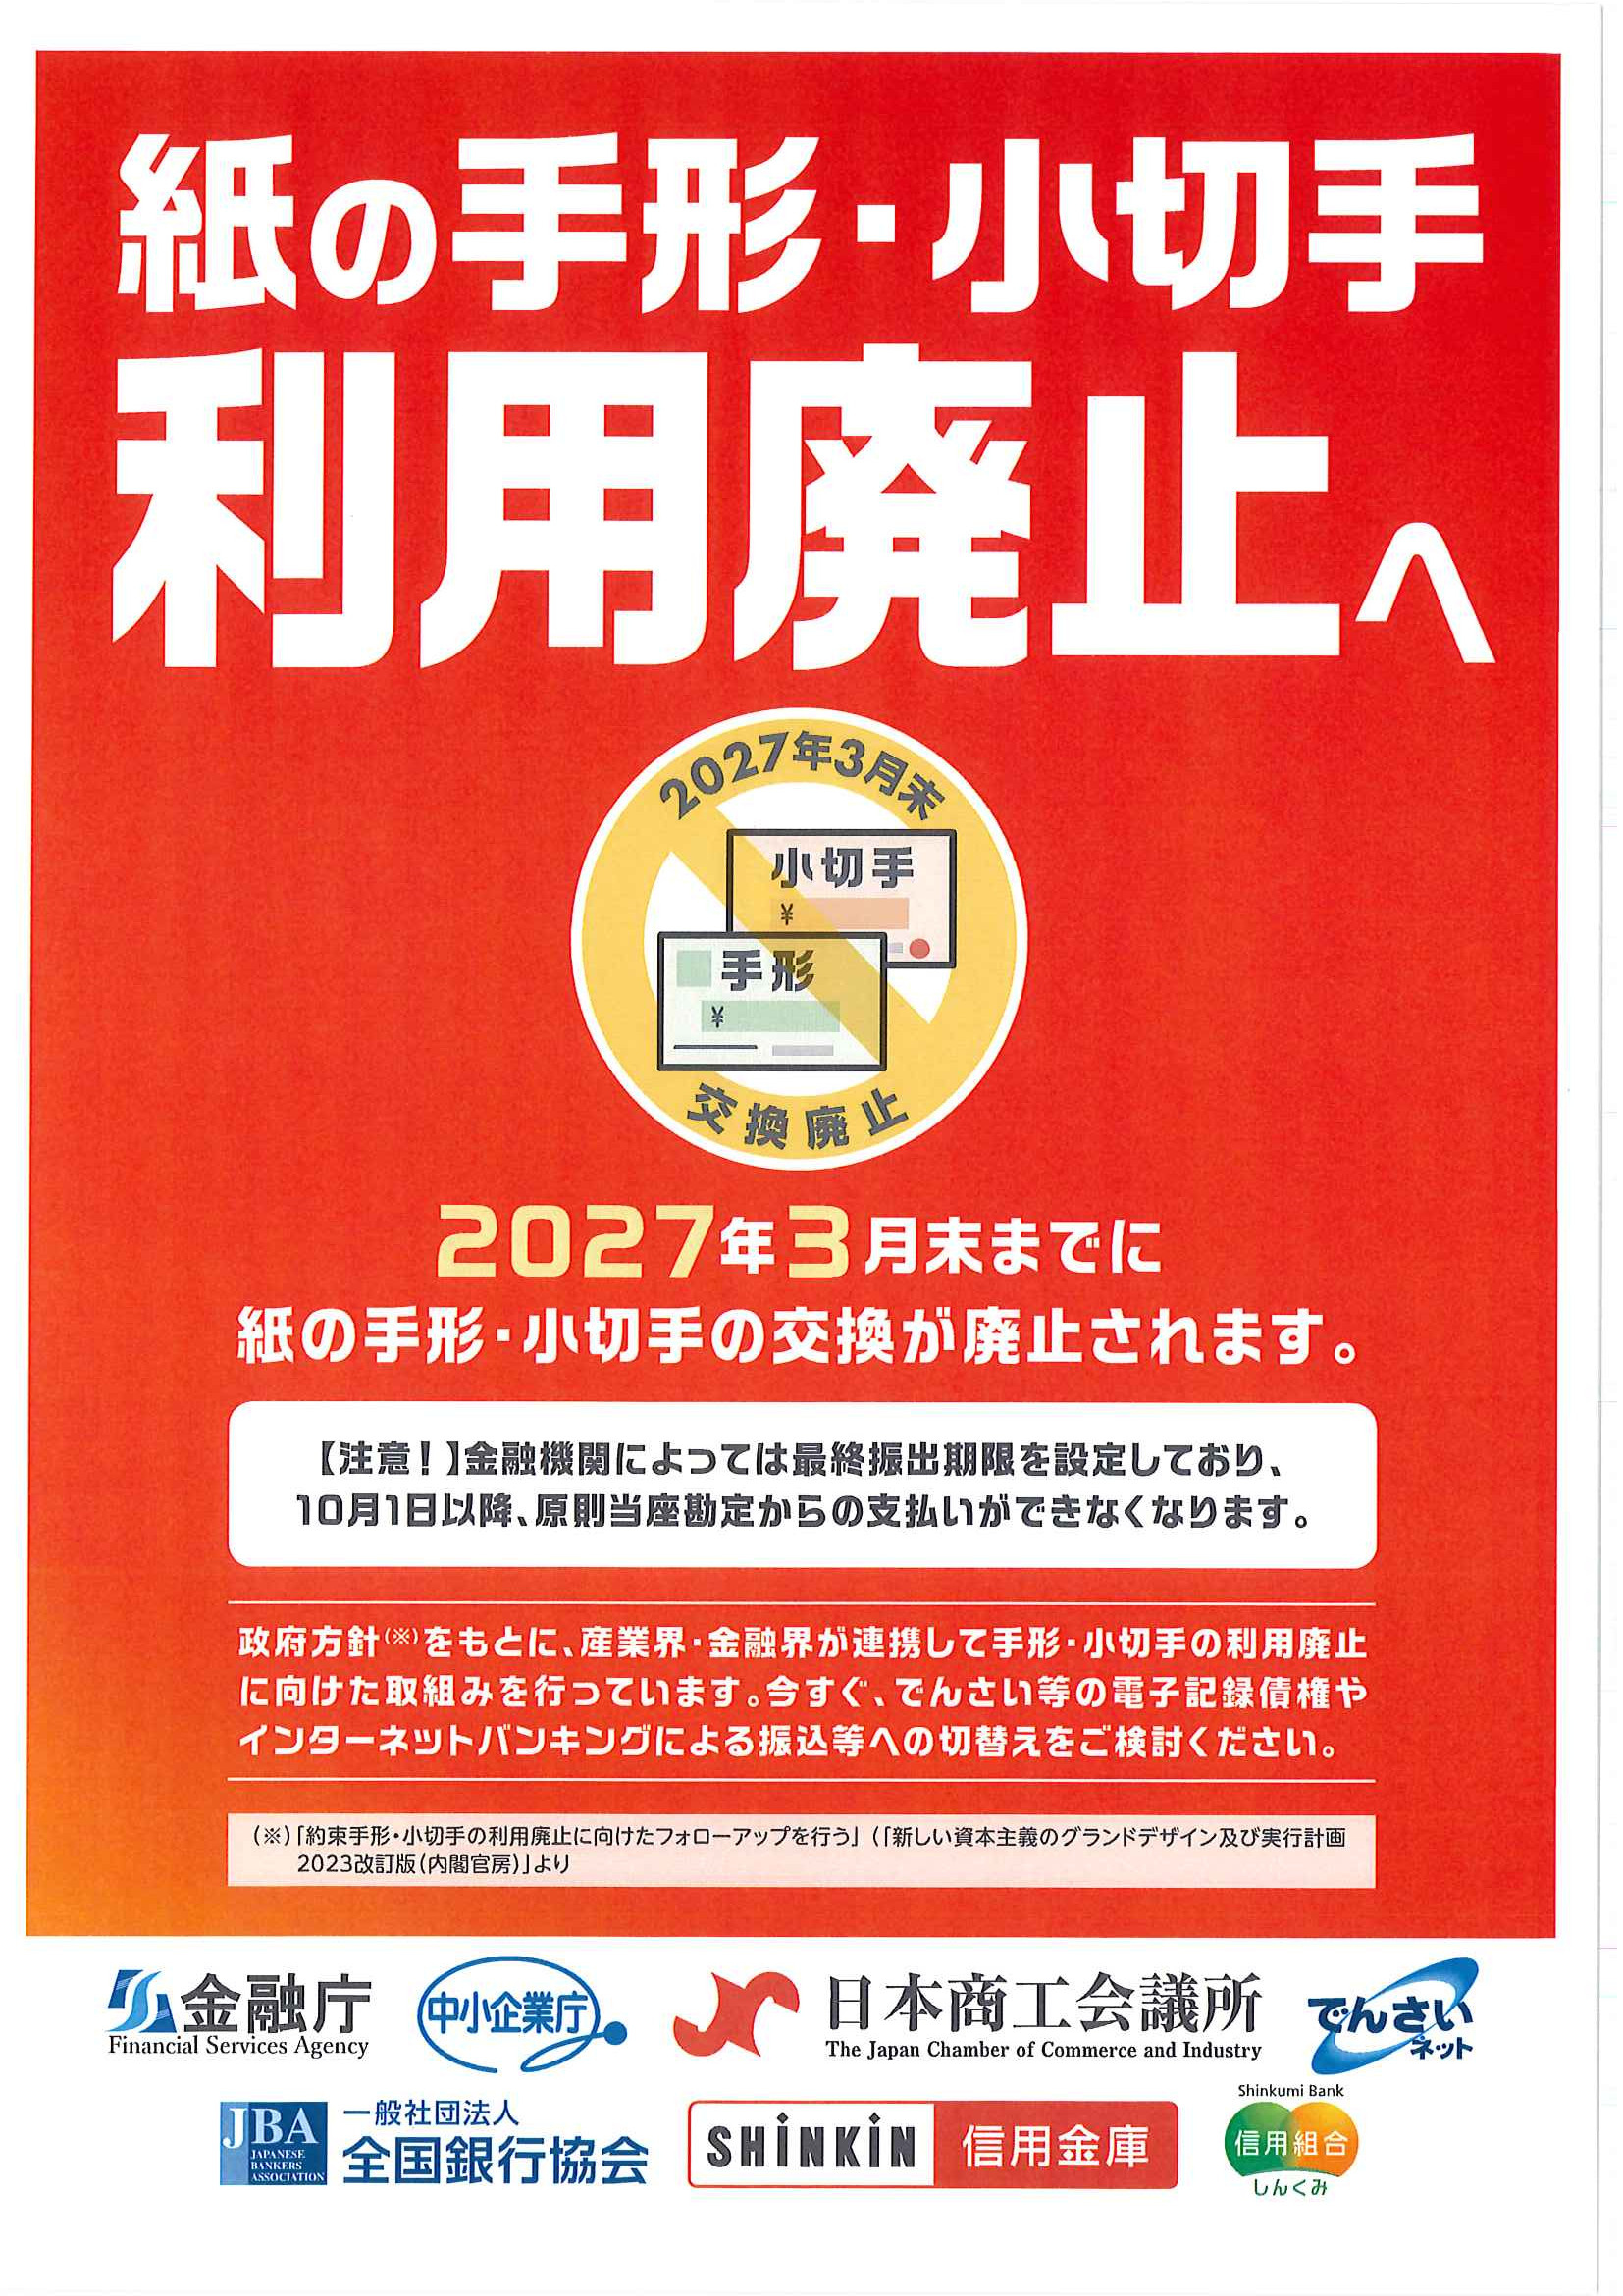
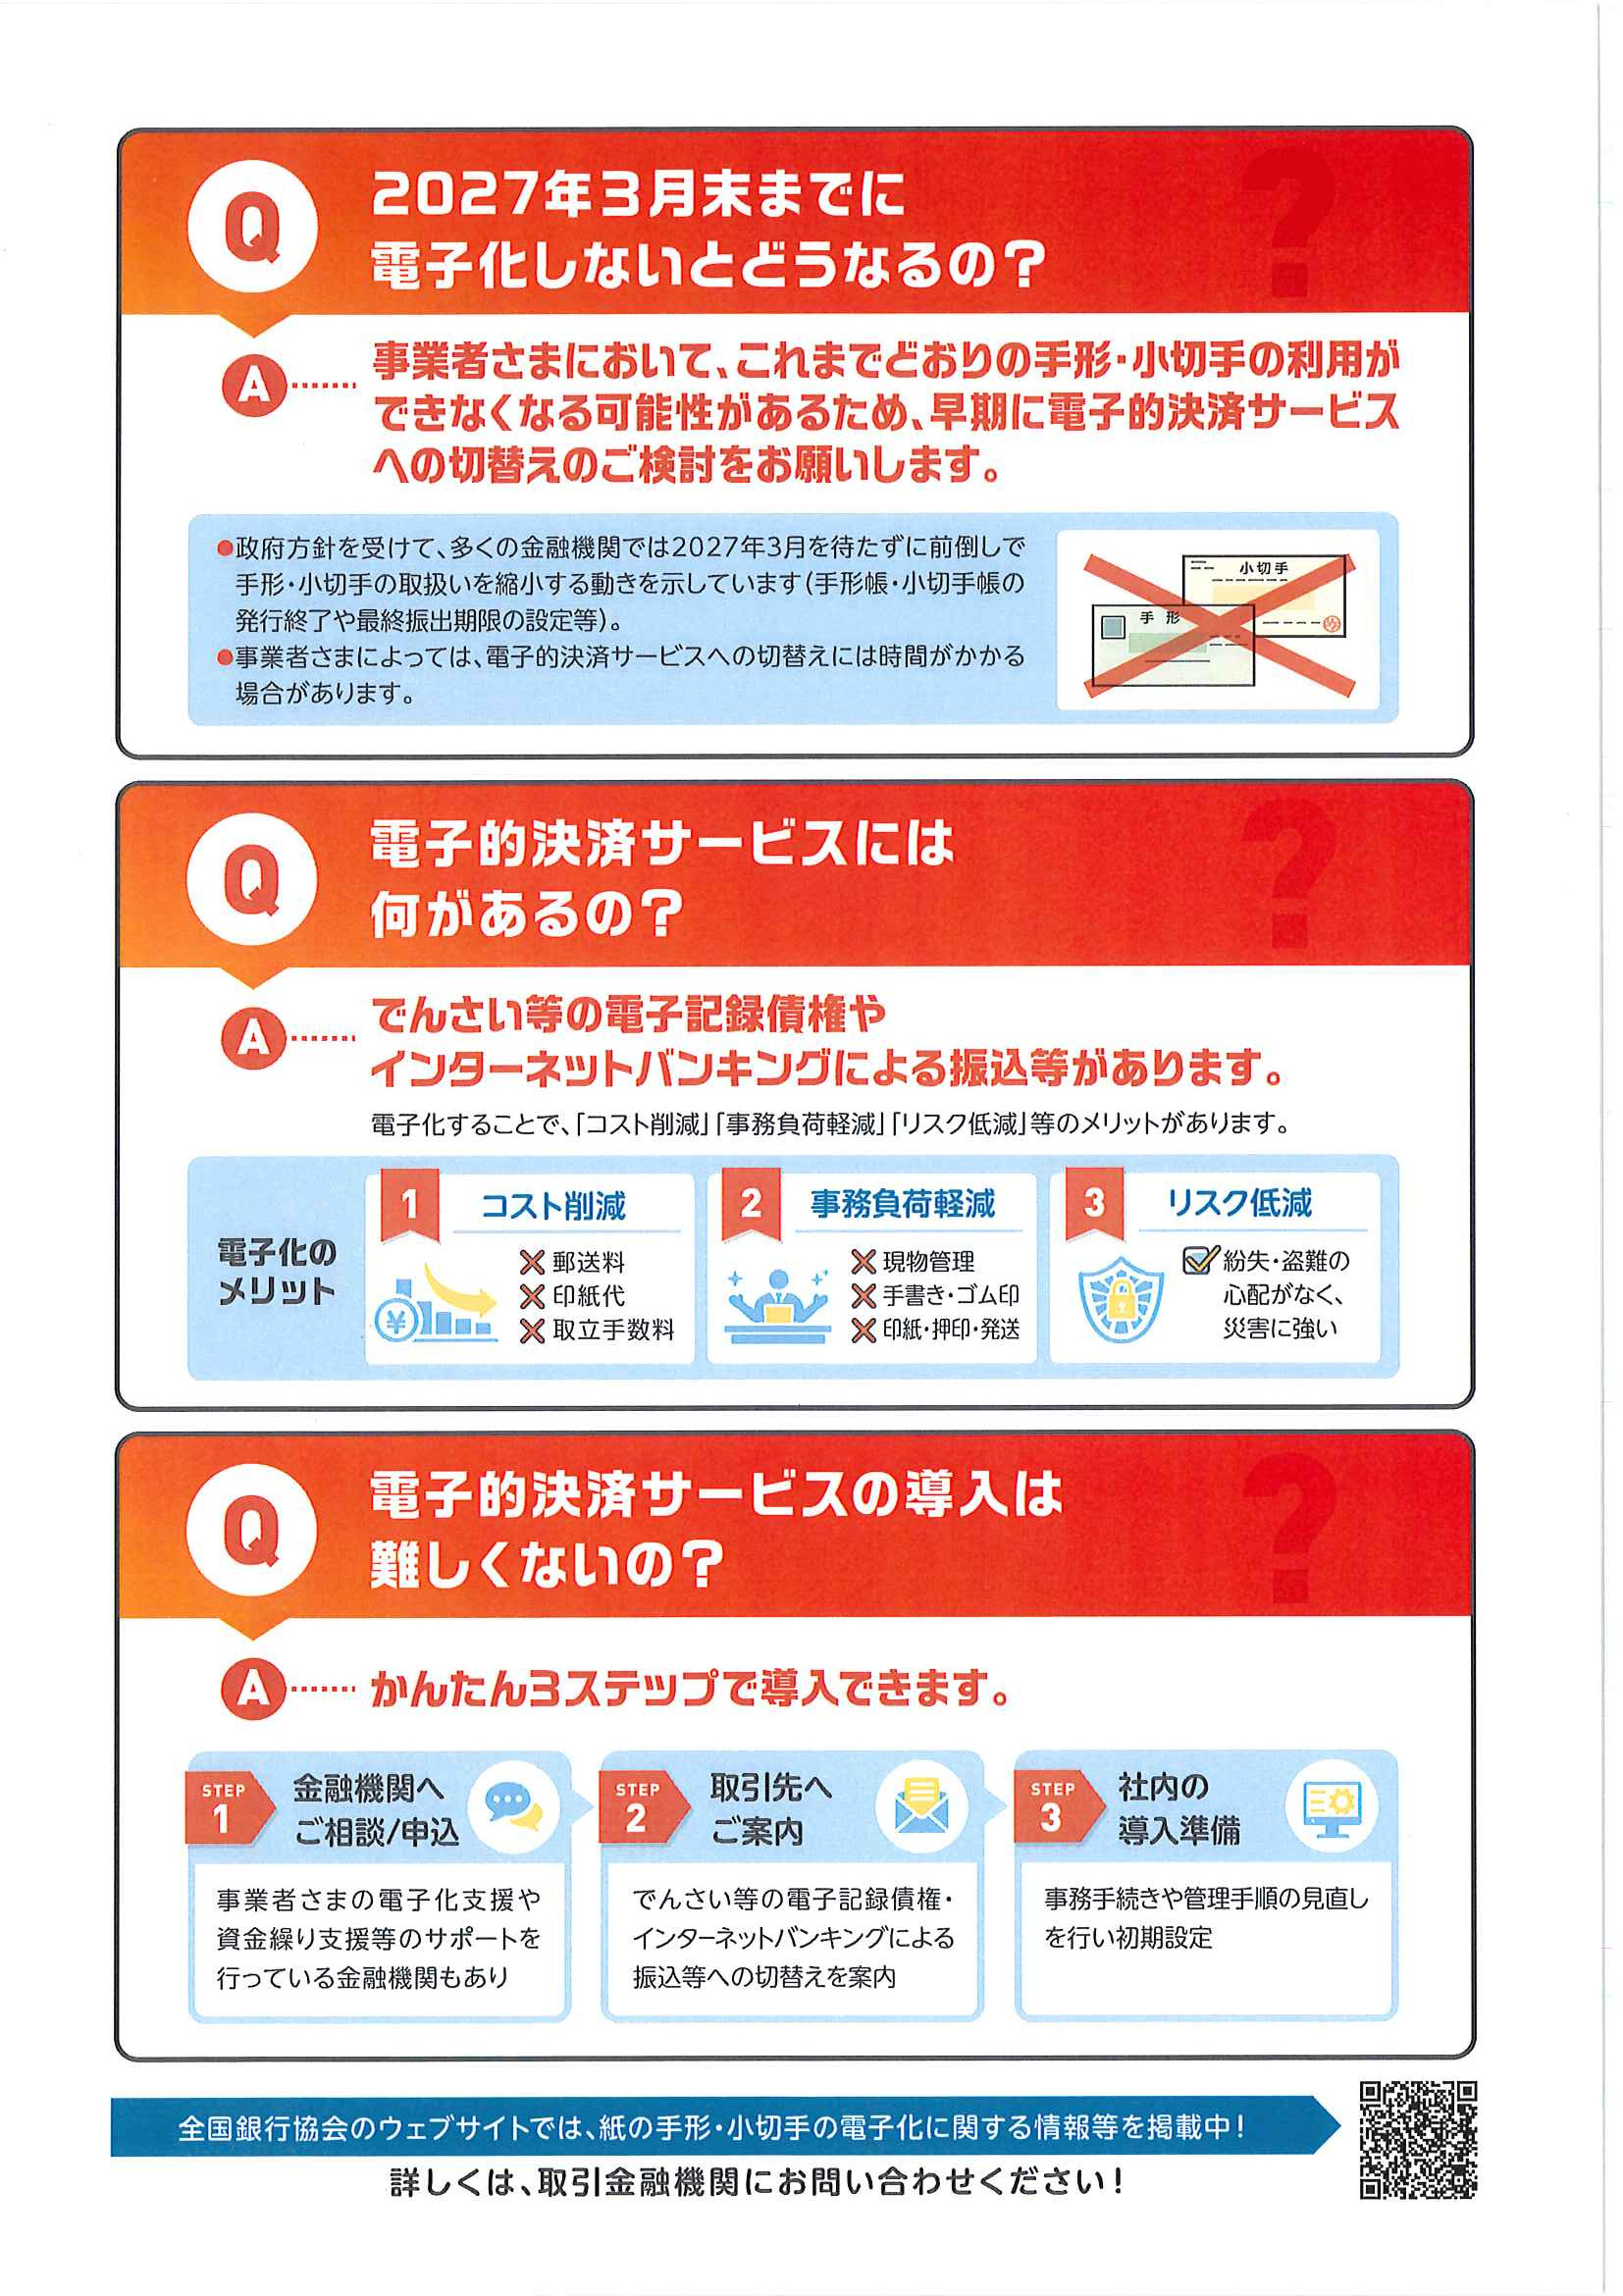
【情報提供】令和9年3月末までに「紙の手形・小切手の交換が廃止となります。
【注意】金融機関によっては、最終振出期限を設定しており、令和8年10月1日以降、原則当座勘定からの支払いができなくなりますので、詳しくは、取引先金融機関にお問合せください。
青色申告特別控除の10万円控除要件が変わります (令和9年以後)
税制改正により、令和9年分以降の所得税における青色申告特別控除の控除要件及び控除額が変更されます。
・2年前の事業所得・不動産所得の収入合計額が1,000万円を超え、複式簿記での記帳を行っていない場合は、
10万円の所得控除が適用できなくなります。
※収入合計額が1,000万円以下の場合は、簡易簿記でも10万円の控除が受けられます。
・複式簿記で記帳し、e-Taxによる電子申告を行っている場合は、65万円または75万円*の控除が受けられるようになります。
※75万円の控除を受けるには、複式簿記+e-Taxに加えて一定の要件を満たす必要があります。国税庁のチラシをご覧ください。
詳細は、国税庁のチラシをご覧ください。
https://www.nta.go.jp/taxes/shiraberu/shinkoku/kojin_jigyo/0026004-012.pdf
※記帳方法については、国税庁ホームページをご覧ください。
https://www.nta.go.jp/taxes/shiraberu/shinkoku/kojin_jigyo/index.htm#pamphlet