商工会からのお知らせ
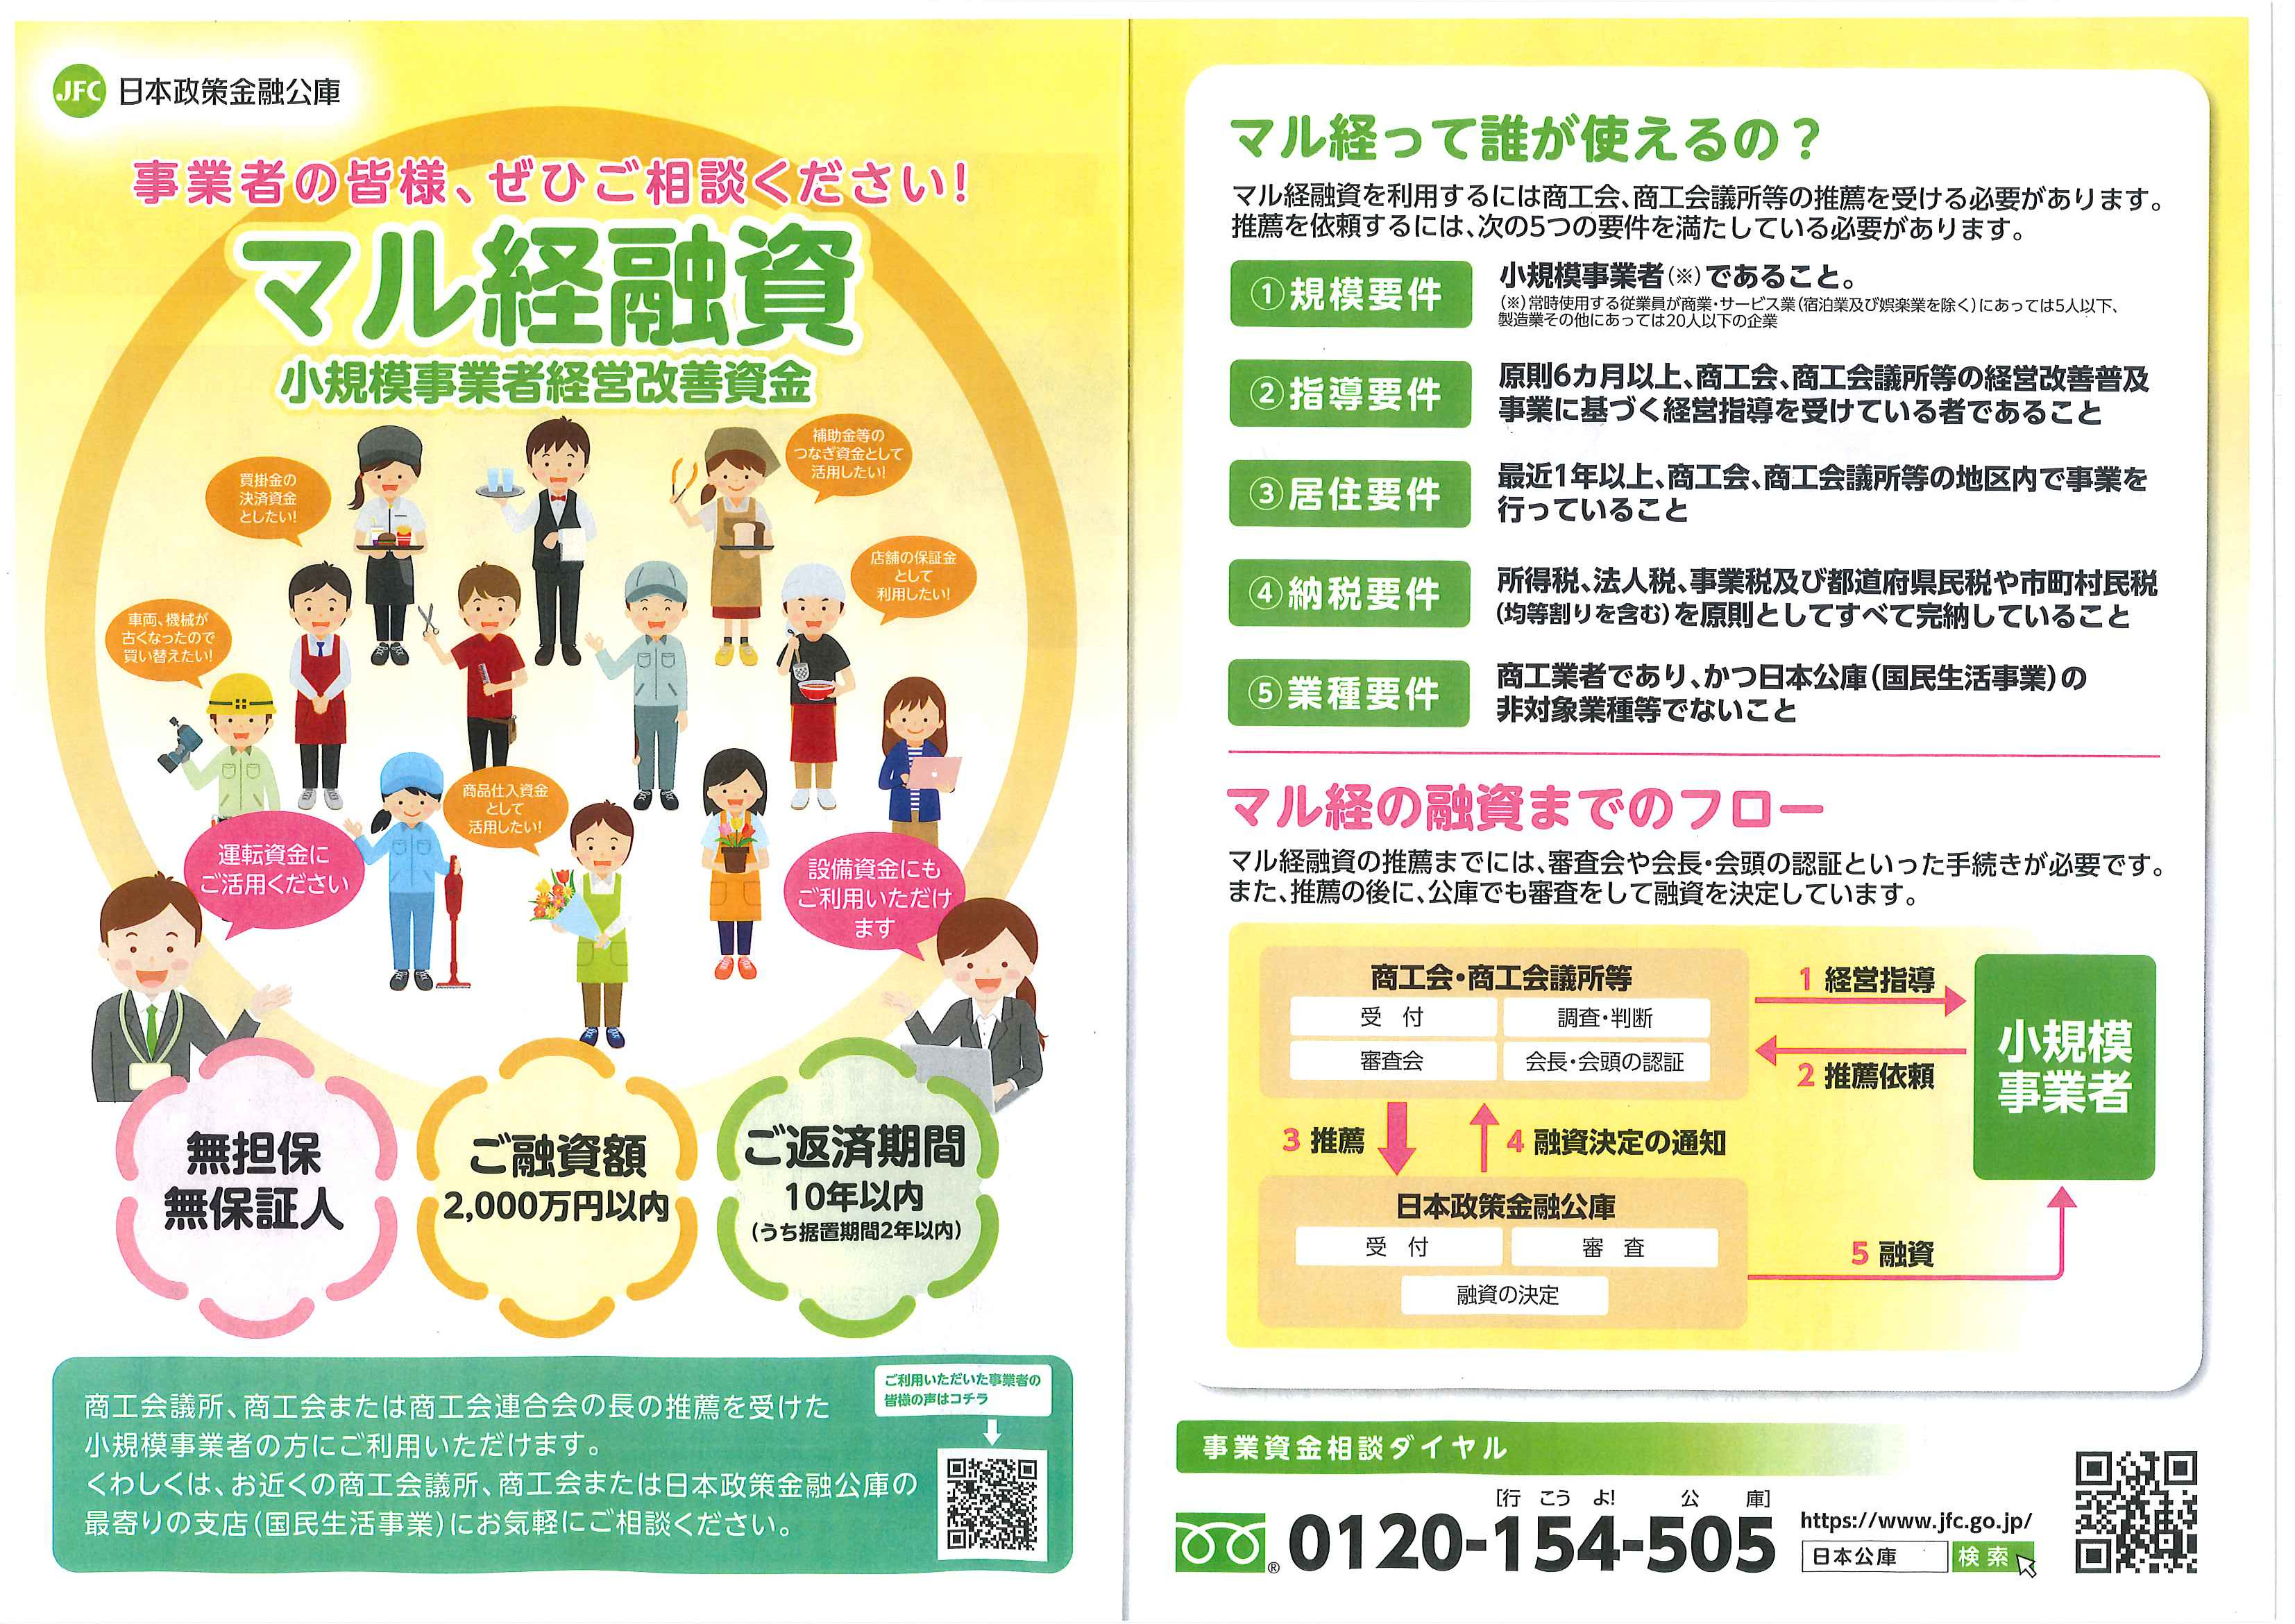
【事業者の皆様ぜひご相談ください】マル経資金(小規模事業者経営改善資金:日本政策金融公庫)についてご案内【利息:固定3.05%(令和8年10月27日現在】
南都留中部商工会では、小規模事業者の資金調達のサポートして、政府系金融機関「日本政策金融公庫:マル経資金(小規模事業者経営改善資金)」の活用を促進しています。商工会地域(忍野村・山中湖村)の事業者が商工会の伴走支援を受けながら取り組む「経営改善に必要な資金」を「無担保」「無保証」で融資する制度です。(商工会の会員・非会員は問いません)
マル経資金を利用するには「5つの要件を満たす必要があります。」 まずは、お気軽に南都留中部商工会にご連絡ください。電話0555-62-0940
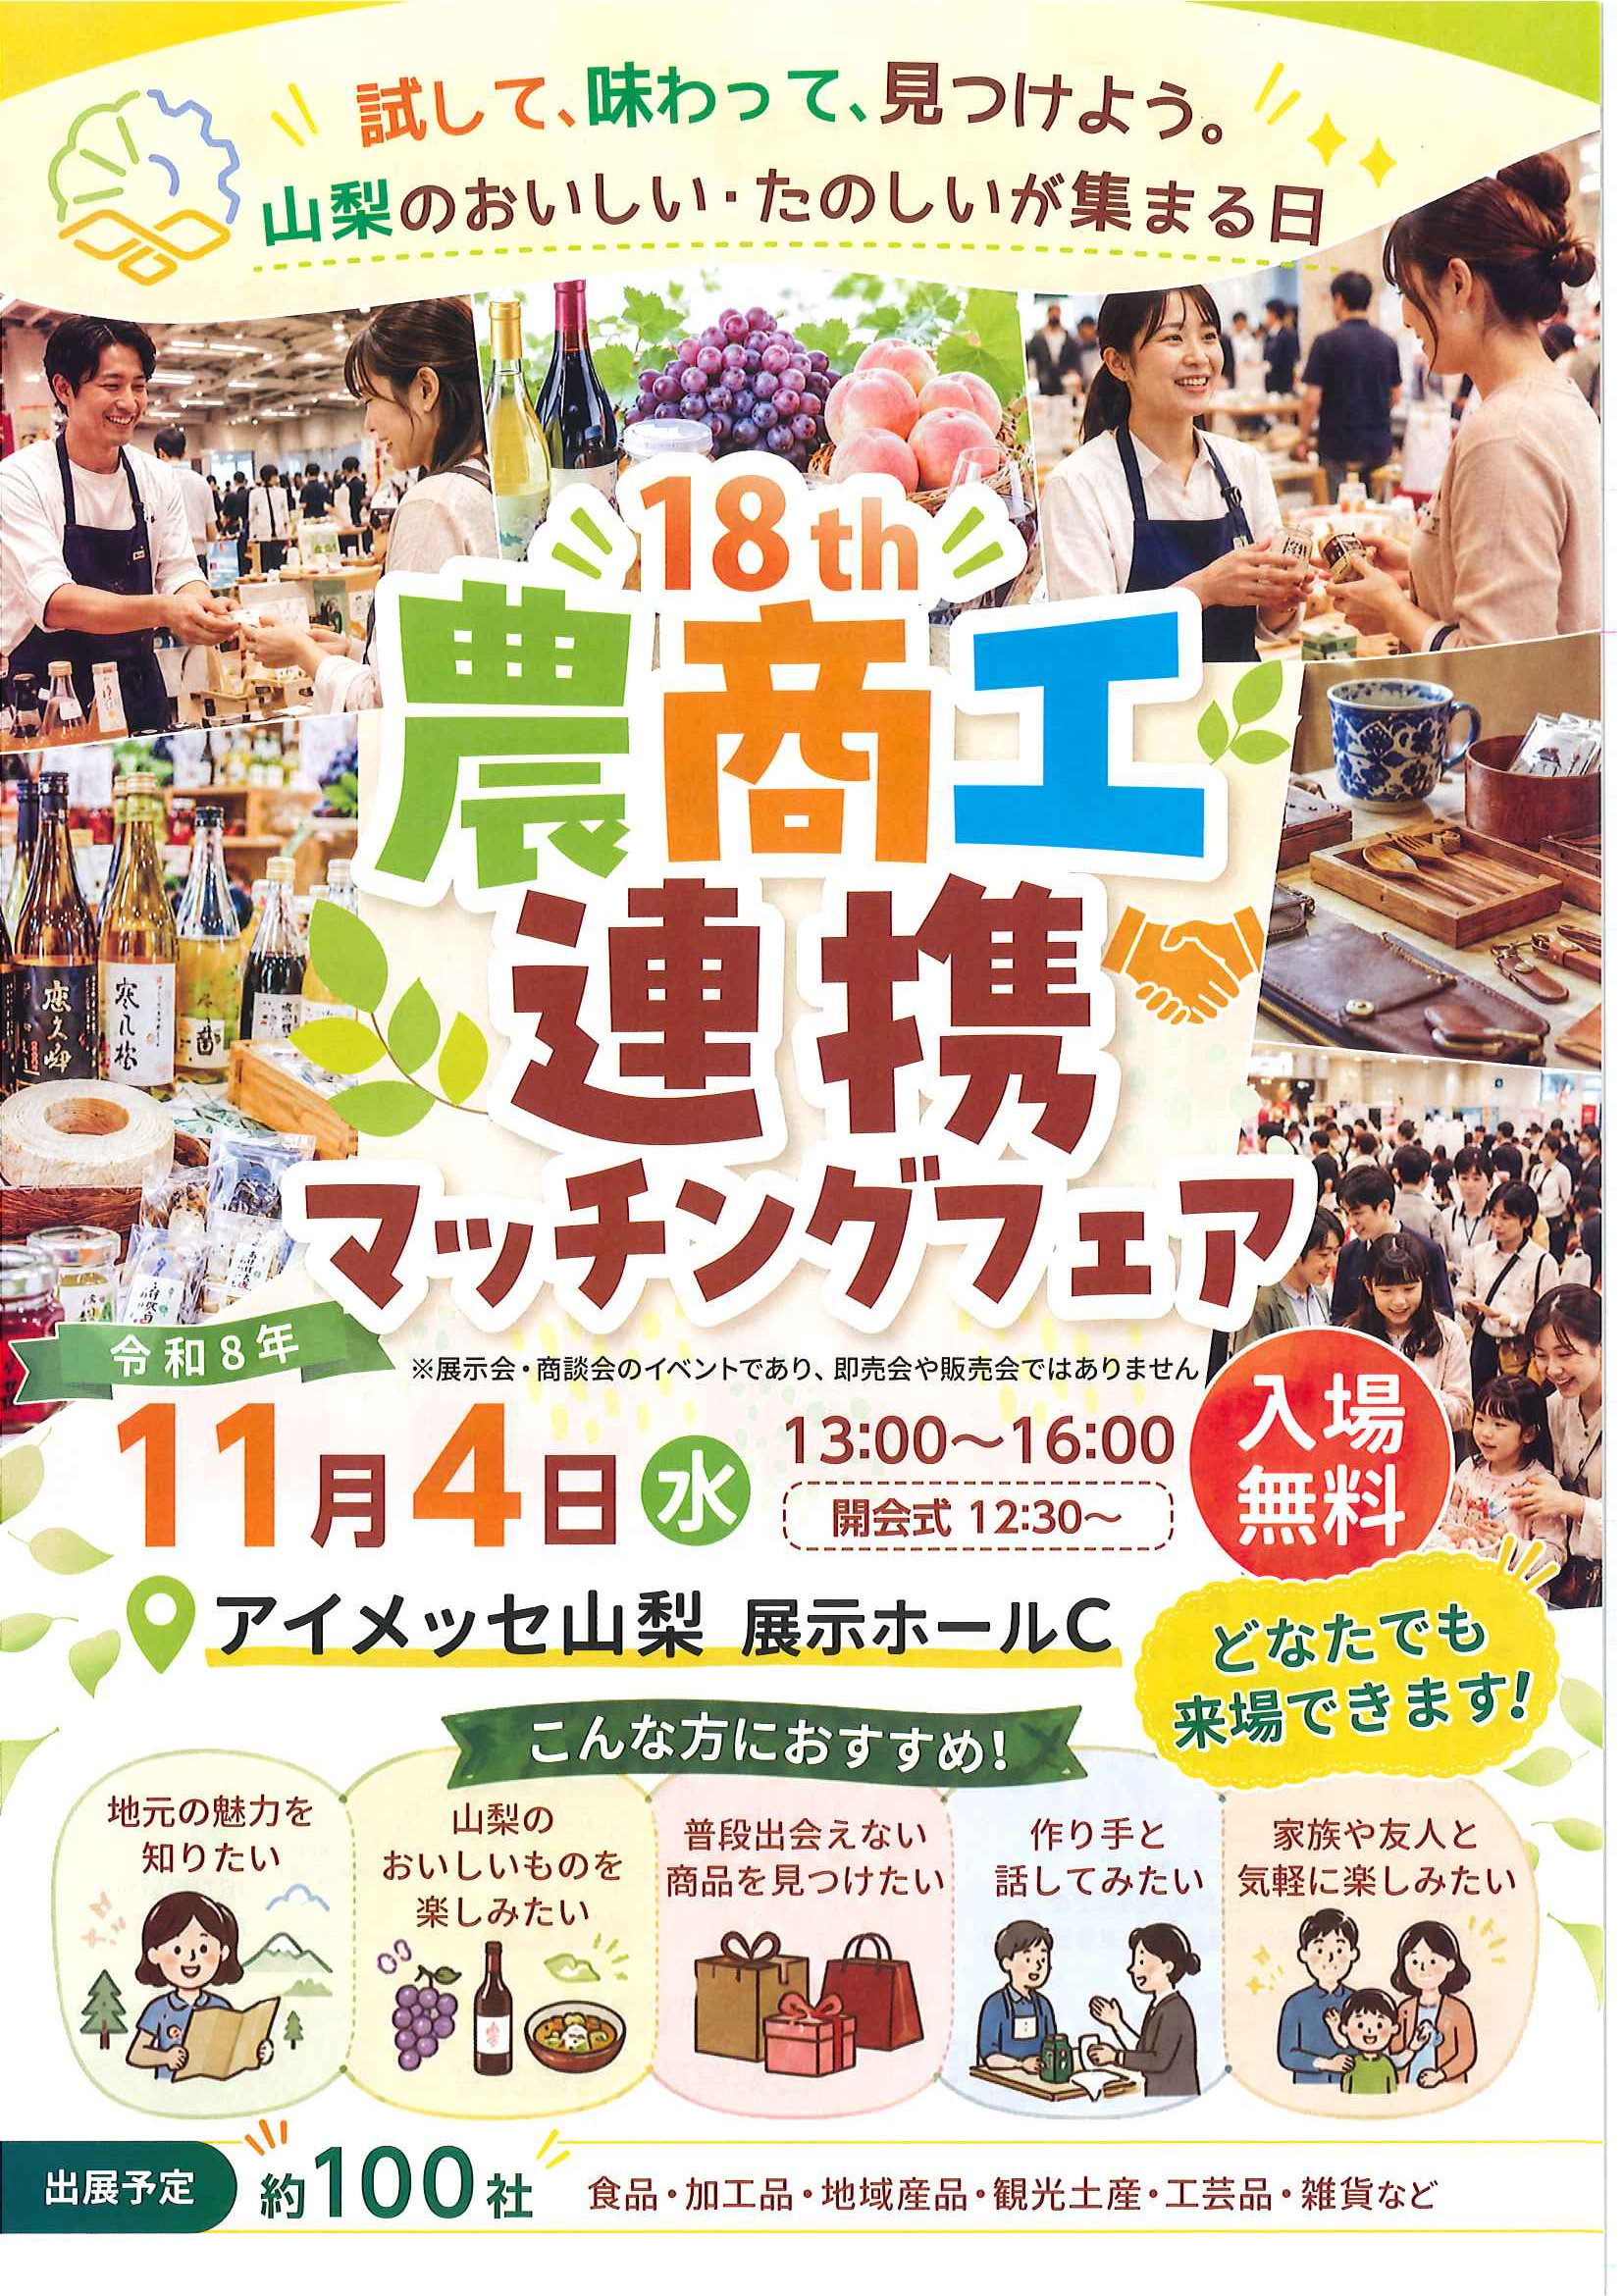
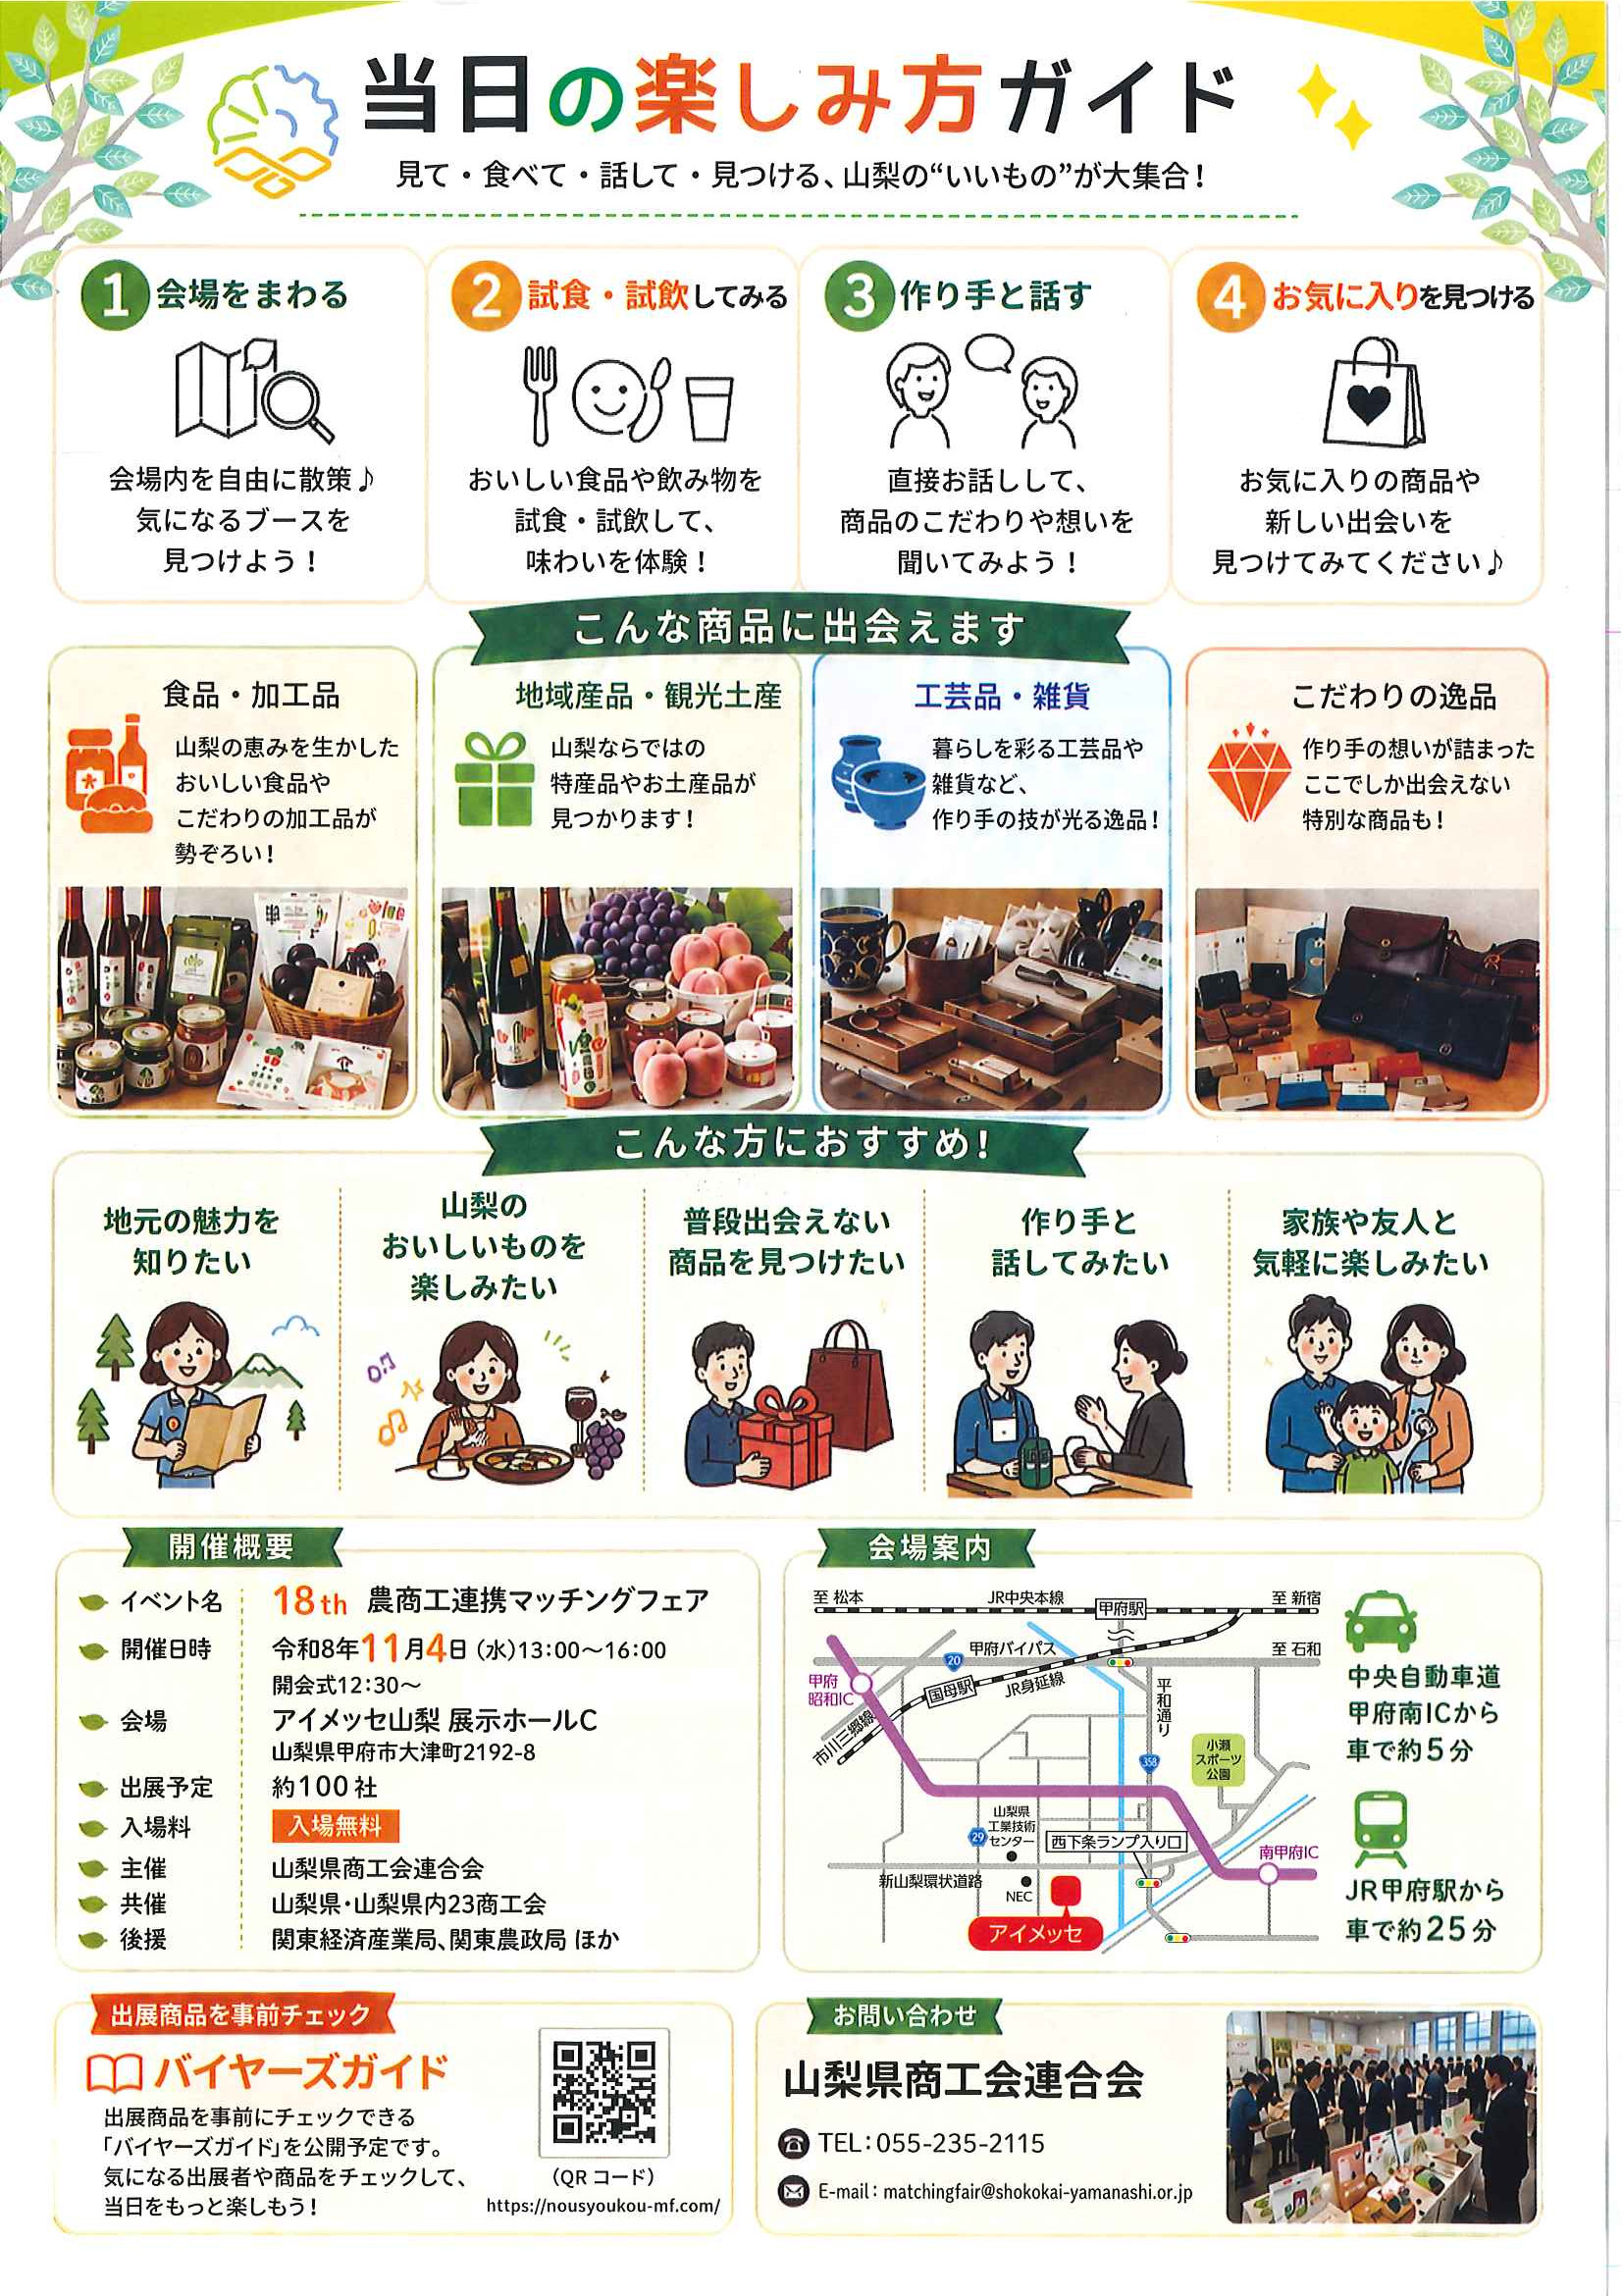
【情報提供】第18回農商工連携マッチングフェア開催についてご案内(商工会地域から3事業者出展)~ご来場を心からお待ちしております~
南都留中部商工会では、新たな販路開拓に向けた伴走支援として、商工会地域内(忍野村」・山中湖村)の展示会・商談会等への出展が初めてという小規模事業者を選定して、出展事業者3者が出展いたしますので、是非ご来場ください。なお、今回出展する3者+α(概ね6事業者)は、来年1月中旬から2月初旬に都内で2日間開催予定の伴走型補助金を活用した「展示即売会」に出展いたします。詳細が決定次第改めてご案内いたします。
【出展事業者】
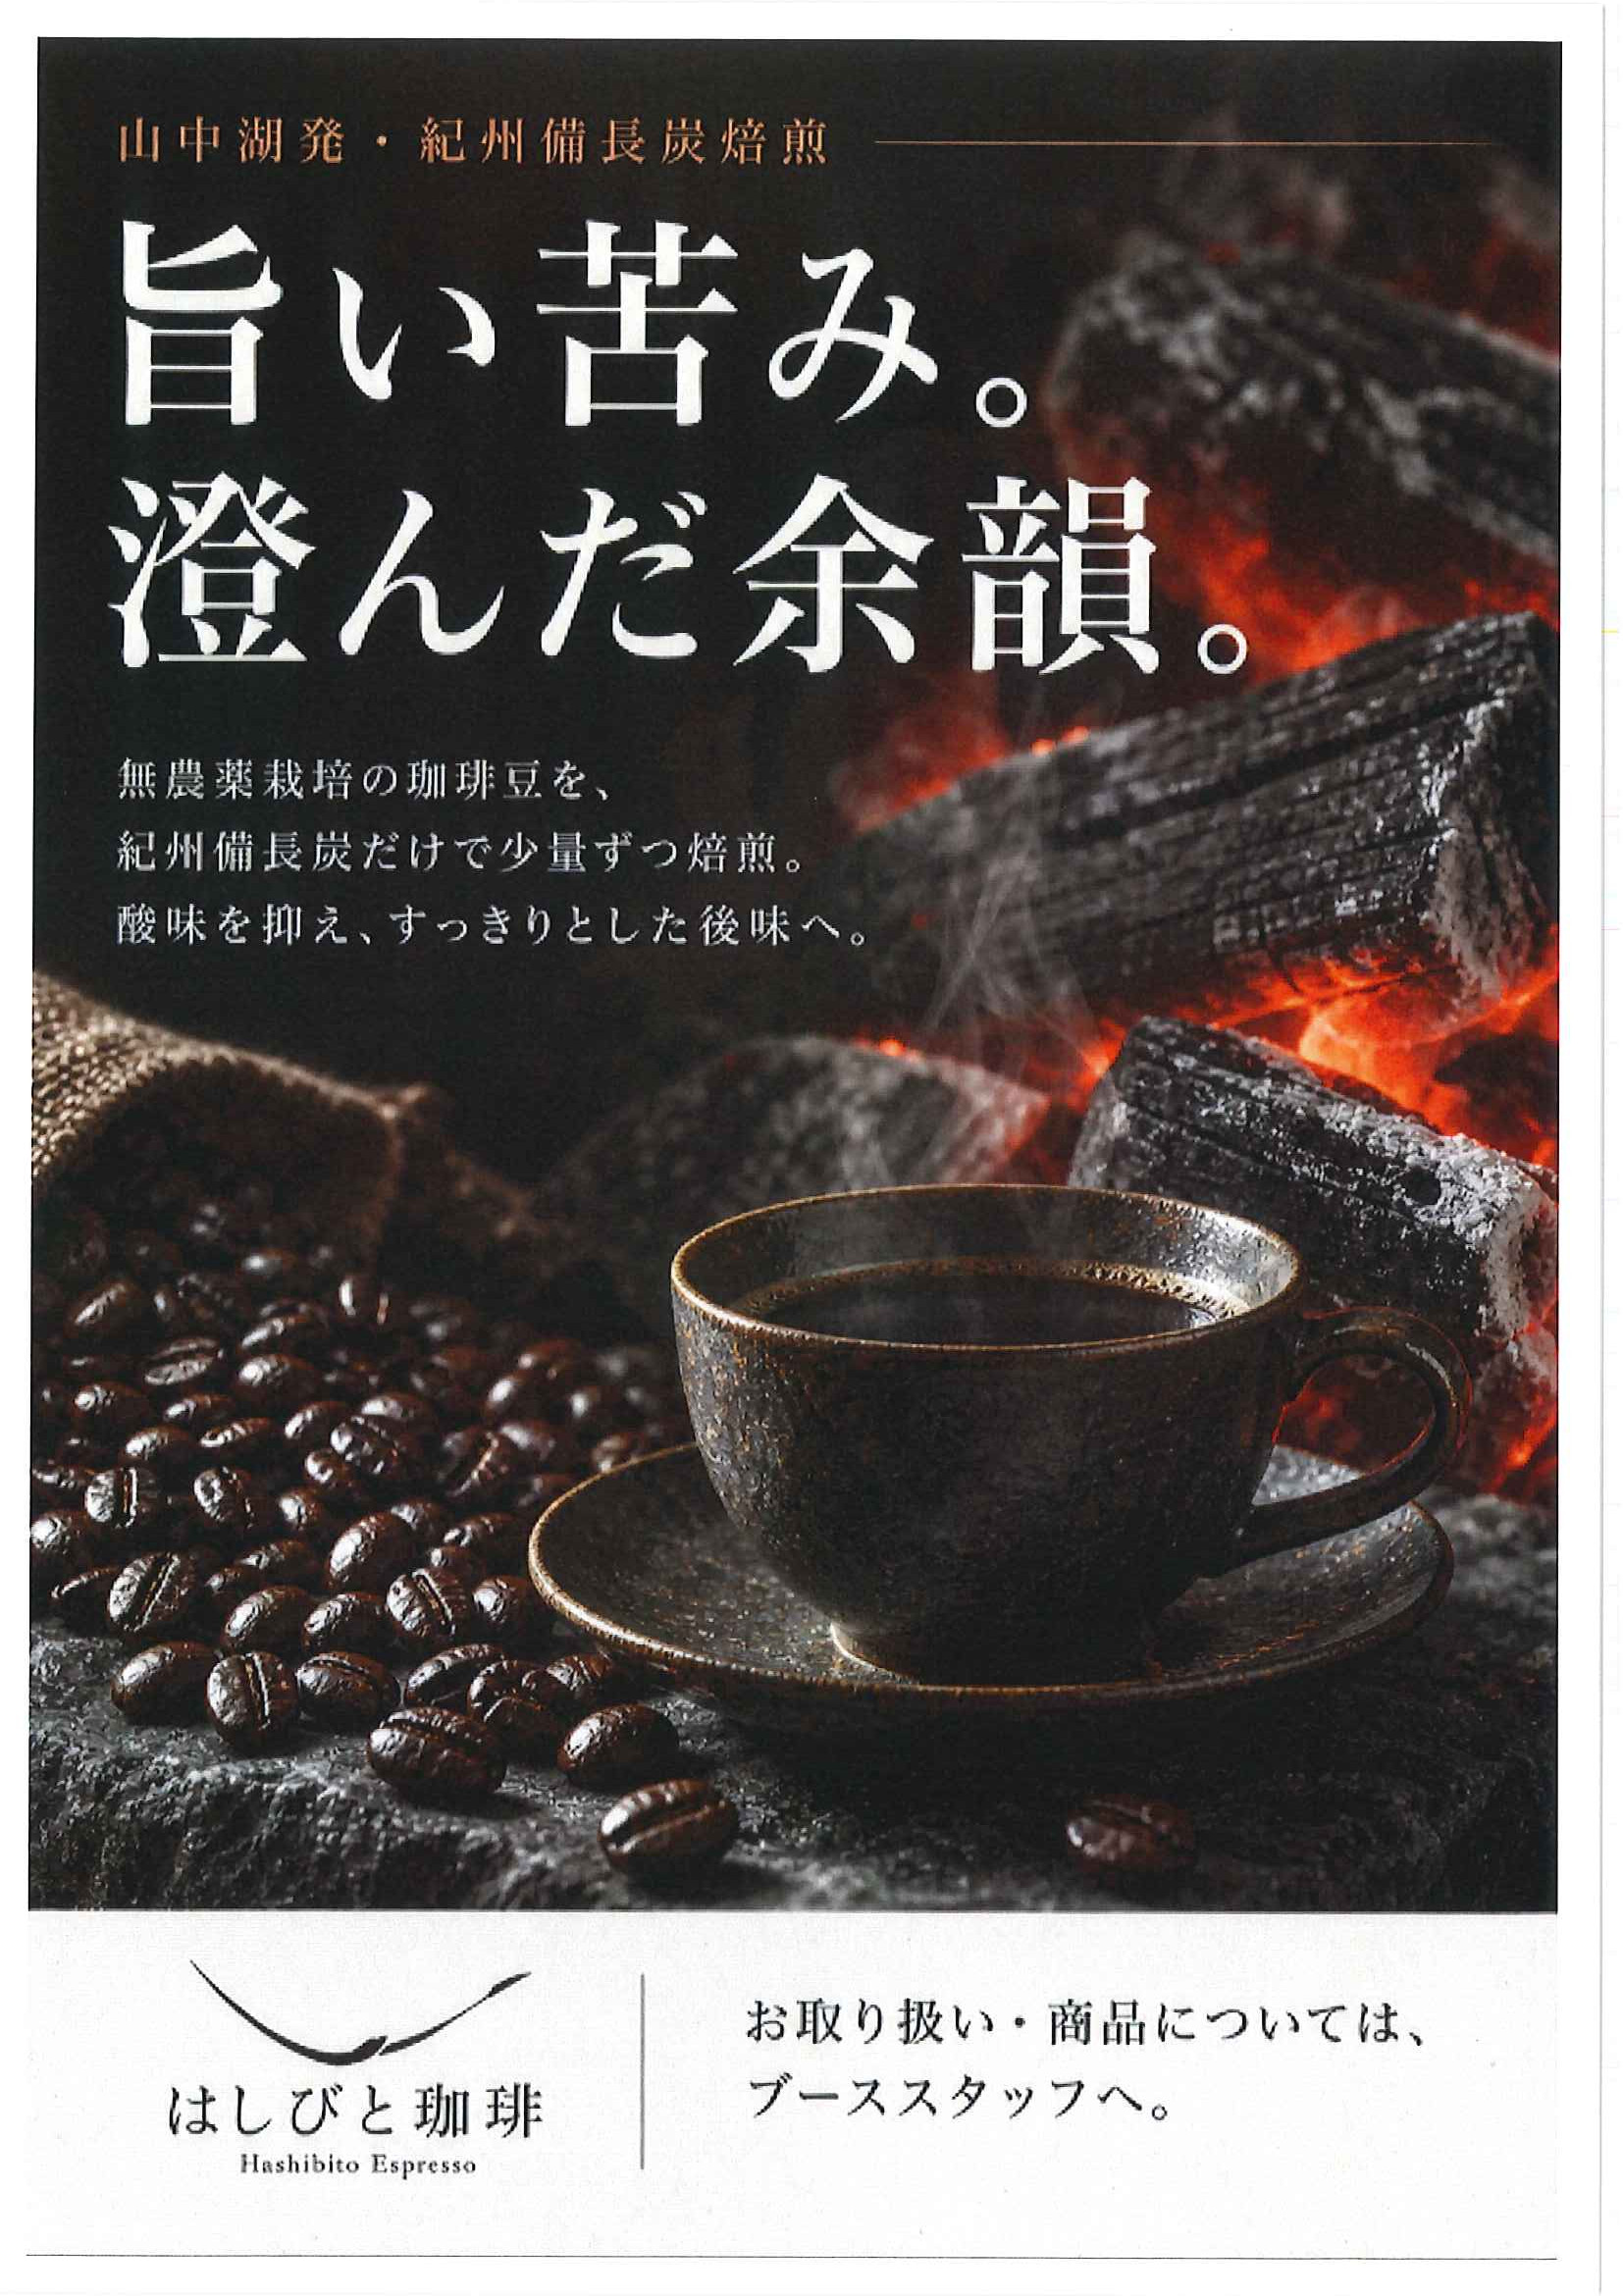
・合同会社hashibito(山中湖村:はしびと珈琲(旬の珈琲豆)
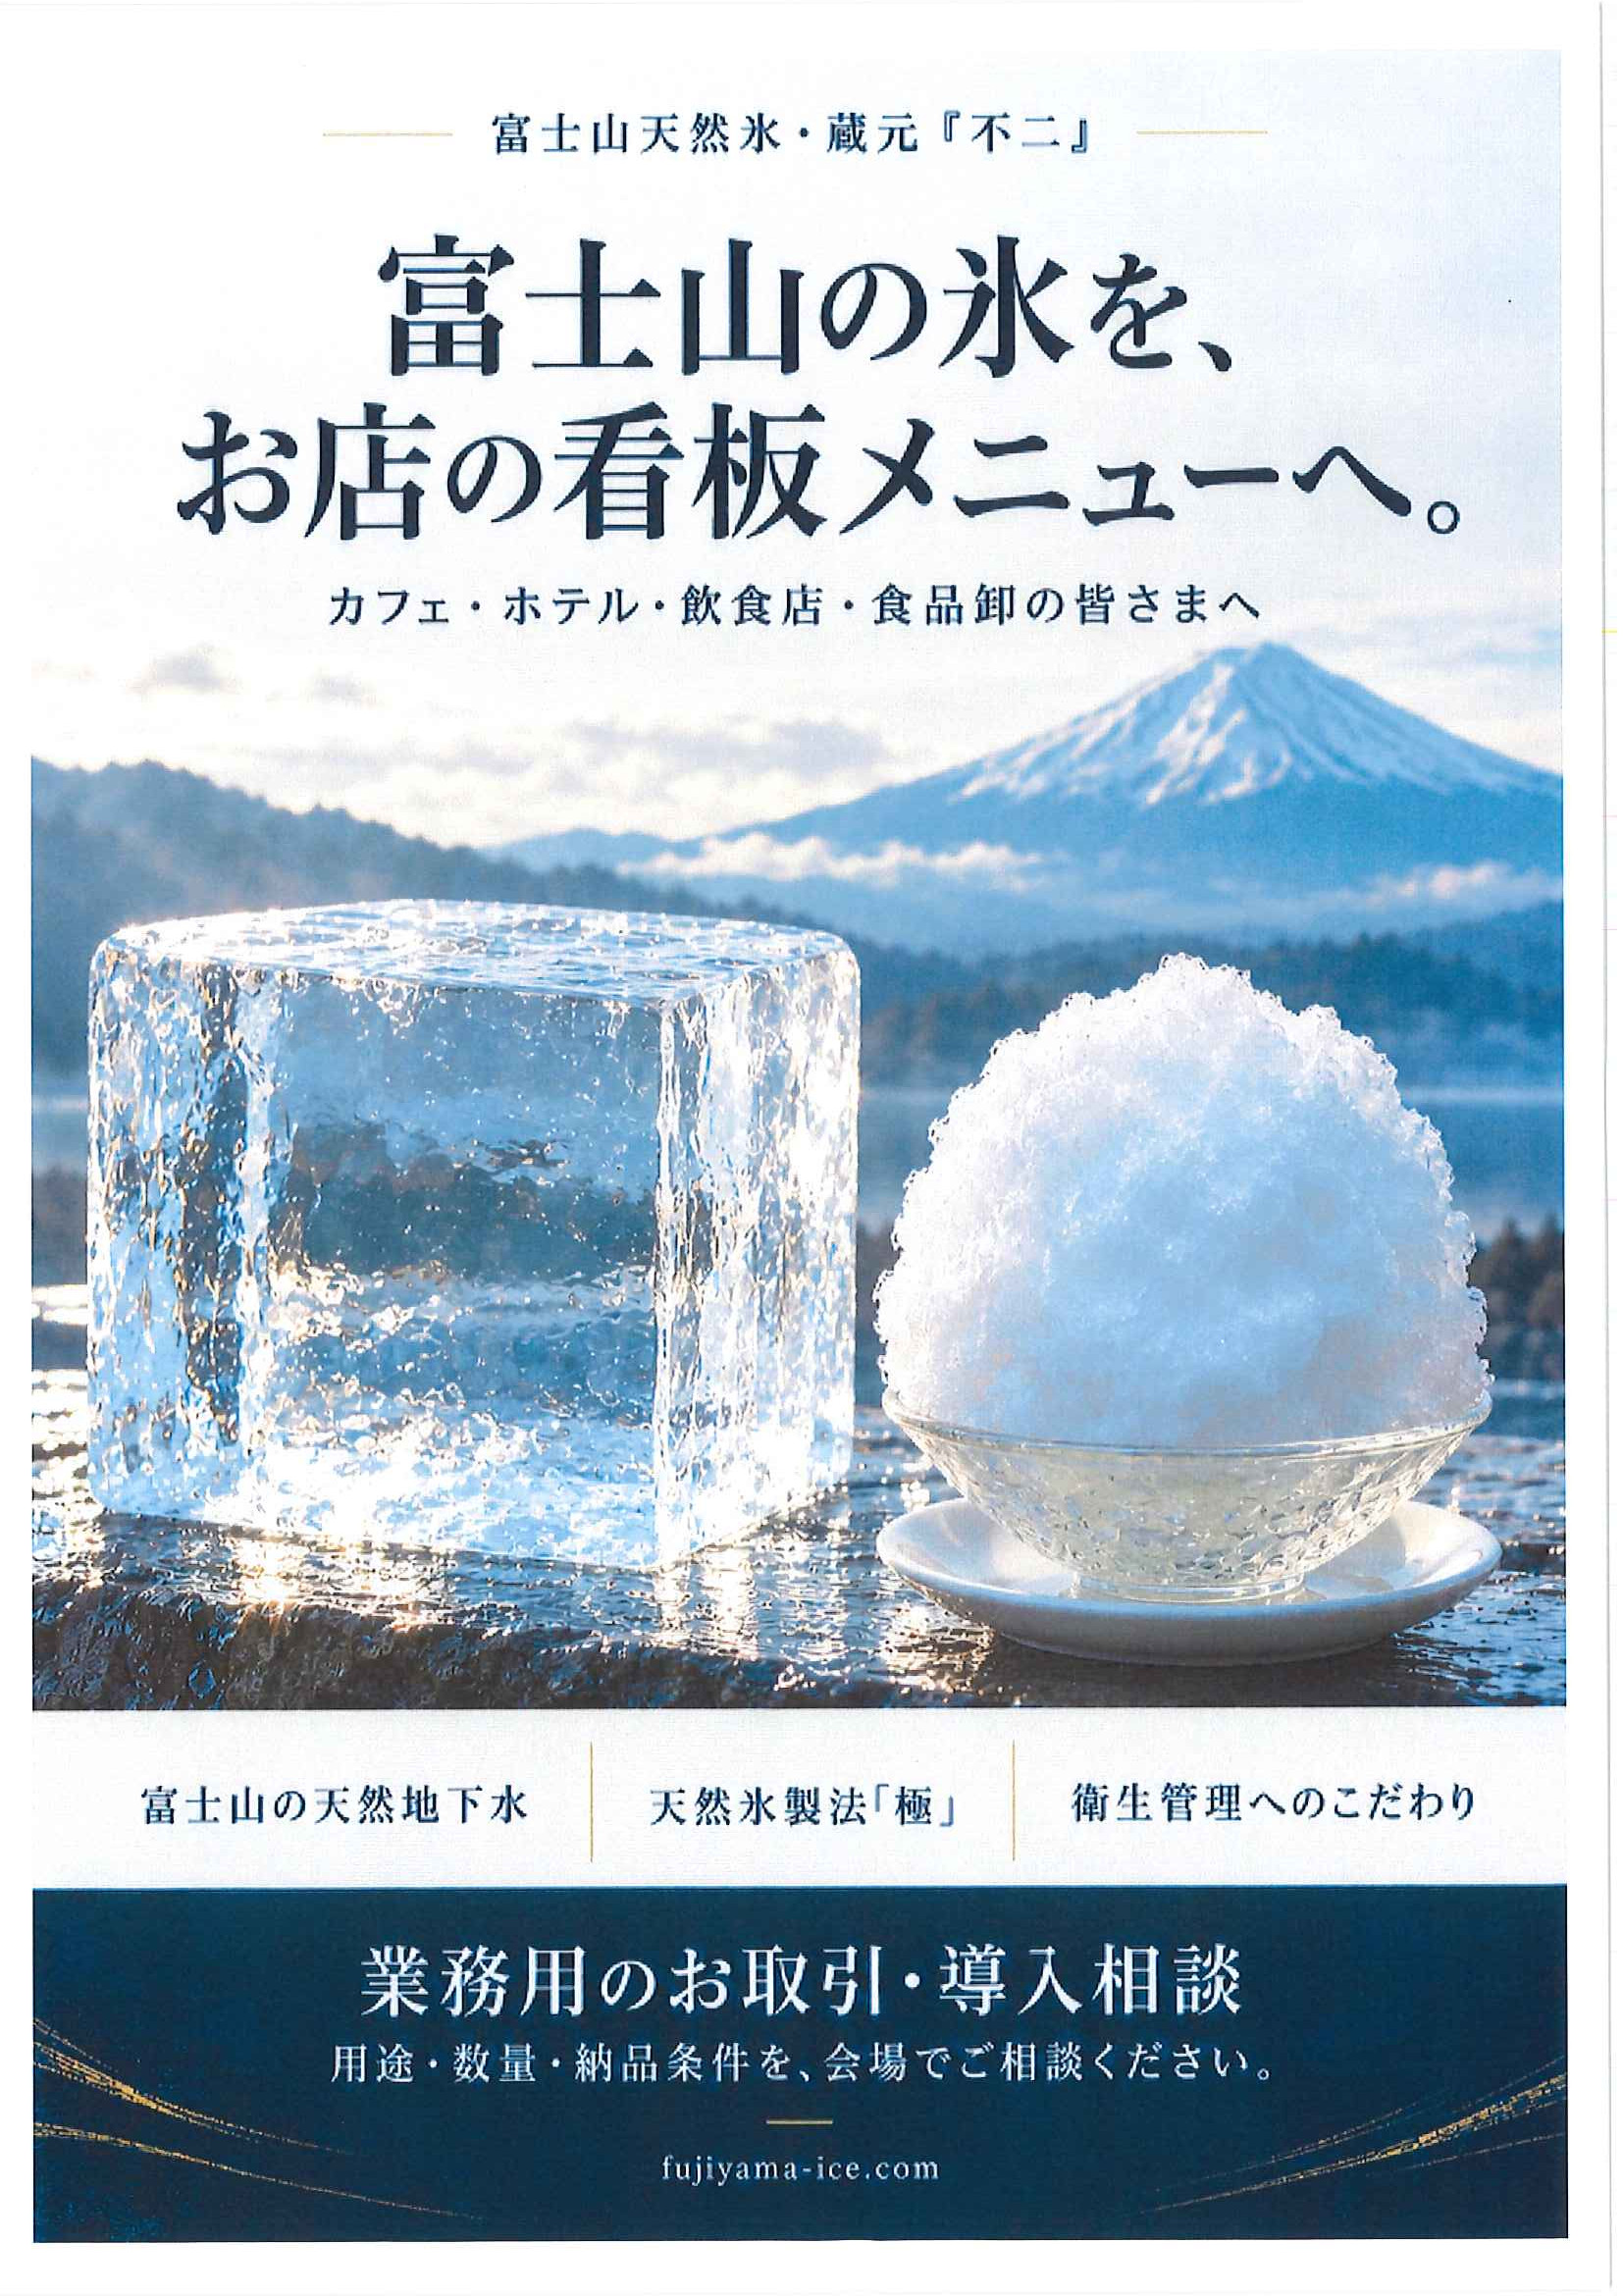
・株式会社不二氷菓(山中湖村:富士山天然氷 不二『極』氷)
・CinCin Brewery株式会社(山中湖村:クラフトビール)
【緊急告知】弥生会計操作研修セミナーの開催についてご案内 ※弥生会計に精通した講師が丁寧にサポートします。【何回でも受講可能】

南都留中部商工会では、弥生会計(ソフト)基本からしっかり学べる研修セミナーを計画しております。
「操作研修」では、講師に、弥生㈱東京支店の担当者を招へいして、弥生会計に精通した講師が丁寧にサポートします。また、内容はすべて同じですが、ご都合に合わせて「何回でも受講が可能」です。
「仕訳研修」では、東京地方税理士会大月支部にご協力いただき、操作研修を受講された方を対象に「税理士による個別相談会(日程調整中:全3回・1回90分・事前予約制)」を実施します。
「日々の仕訳」や「決算仕訳」「帳簿の付け方」等のお悩みを税理士がお答えします。なお、税理士による個別相談会の日程が決定次第、改めてご案内いたします。
お申込みはこちらから ⇒ 弥生会計操作研修セミナー申込フォーム
FAXによるお申込み(チラシを印刷してください) ⇒  弥生会計操作セミナーチラシ.pdf (0.42MB)
【お忘れなく‼!】忍野村・山中湖村「利子補給制度(一般・災害)」の申請手続きについてご案内 【提出期限:11月20日(金)まで・期日厳守】☎62-0940
南都留中部商工会では、忍野村と山中湖村の事業者(会員・非会員問わず)の借入利息の負担軽減を図るため創設された利子補給制度について、対象融資の支払利息の一部を補給する「利子補給制度申請手続き」を行います。
【概要】
・対象期間:令和7年11月1日 ~ 令和8年10月31日【今年度の申請対象期間】
・対象融資:別添の【利子補給制度 対象融資一覧】のとおり
*個別の対象期間は【対象開始~対象終了】をご確認ください。
*対象融資は商工会の資料から推測しておりますので、内容が不明な場合は融資先にご確認下さい。
・必要書類:
①商工業振興資金等利子補給交付申請書
②期間中の支払利子額が証明できる書類(原本)
③村税の「滞納のない証明書」(原本)(代表者分1通、法人の場合は会社分も必要となります。)
*村役場にて『利子補給に使用する』とお伝えください。【1通:300円】
④金融機関から送付された返済予定表の写しまたは借用証書の写し(初回のみ)
⑤対象融資の融資申込書の写し【商工会保管】(初回のみ)
・提出期限:令和8年11月20日(金)【期日厳守でお願いいたします。】
・提 出 先:南都留中部商工会
【商工会での申請受付は予約優先となっておりますので、お電話での予約をお願いいたします。】電話:62-0940
①(忍野村)南都留中部商工会 利子補給金交付申請について.pdf (0.2MB)
②忍野村利子補給金交付申請書(一般).pdf (0.12MB)
①(山中湖村)南都留中部商工会 利子補給金交付申請について.pdf (0.2MB)
②山中湖村利子補給金交付申請書(一般).pdf (0.12MB)
③(山中湖村・コロナ用)南都留中部商工会 利子補給申請書.pdf (0.19MB)
④山中湖村 災害貸付 利子補給申請書.pdf (0.11MB)
インボイス制度に関する令和8年度税制改正
令和8年度税制改正により、インボイス制度に関する経過措置等が見直されました。
ご確認ください。
詳細は、国税庁のチラシ・特集HPをご覧ください。
インボイス制度に関する令和8年度税制改正について(国税庁 PDF)
1.「2割特例」の終了と「3割特例」の創設
現行の2割特例は、令和8年(2026年)9月30日までの日の属する課税期間で終了します。
新たに、インボイス制度への登録などにより免税事業者から課税事業者となった個人事業者のうち、一定の要件を満たす方を対象に、令和9年分・令和10年分の消費税の納付税額を売上に係る消費税額の3割とできる「3割特例」が設けられました。
※法人は3割特例の対象外です。
2.免税事業者等からの仕入れに係る控除割合の変更
インボイス発行事業者以外からの仕入れについて、一定割合の仕入税額控除を認める経過措置の控除割合が段階的に変更されます。
令和8年(2026年)10月~令和10年(2028年)9月:70%
令和10年(2028年)10月~令和12年(2030年)9月:50%
令和12年(2030年)10月~令和13年(2031年)9月:30%
令和13年(2031年)10月以降:控除不可
また、インボイス発行事業者以外の一者からの課税仕入れの合計額(税込み)が、年間(法人は事業年度)1億円を超える場合、超えた部分は経過措置の対象外となります。
※上限額の見直しは、令和8年(2026年)10月1日以後に開始する課税期間から適用されます。
3.簡易課税制度への移行手続きについて
2割特例または3割特例を適用した事業者は、一定の要件のもと、翌課税期間の確定申告期限までに届出書を提出することで、翌課税期間から簡易課税制度を適用を受けることができます。
※届出期限には例外があるため、適用条件をご確認ください。
4.特定の金属くずに関する特例の創設
金属盗対策法に基づく届出を行った事業者が、インボイス発行事業者以外の者から、一定の特定金属くずを棚卸資産(消耗品を除く)として買い受けた場合、所定の事項を記載した帳簿を保存することで、仕入税額控除が認められる特例が設けられました。
※令和8年(2026年)9月1日以後の課税仕入れが対象です。適用には条件があります。
詳細は、国税庁のチラシ・特集HPをご覧ください。