2026.10.17 Saturday

経済対策等支援策(給付金・補助金)

持続化給付金(政府)

  • 2021-01-19 14:43:12

    持続化給付金【追加お知らせ】

    持続化ロゴ.JPG

    必要書類の準備に時間を要するなど、申請期限に間に合わない事情がある方の書類の提出期限を2021年1月31日(日)から2021年2月15日(月)まで延長いたします。なお、書類の提出期限延長の申込期限は2021年1月31日までとなっております。(提出期限延長の申し込みは持続化給付金ホームページのマイページにある申込ページで必要事項の記載が必要となります。)


    ◎ホームページはこちら

    ☝ホームページでは、以下の手続きを行うことができます。

    ①事業者の方の提出書類(延長申込期限:1月31日迄、書類提出期限:2021年2月15日迄)

    ②既に申請が完了している事業者の方の不備の修正


    ※2020年8月31日までの持続化給付金と同じ制度です。2回目以降の申請はできませんのでご注意ください。


    提出期限延長の対象となる事業者


    以下の①~③のいずれかを満たすもの

    ①「2020新規創業特例の申請に必要な収入等申立書」を申請に用いる場合

    ②「寄附金等を主な収入源とするNPO法人であることの事前確認書」を申請に用いる場合

    ③その他に申請期限に間に合わない事情がある場合


    ※これまでは売上対象月が12月の場合のみ、書類の提出期限延長の対象としておりましたが、売上対象月が12月以外の場合であっても、書類の提出期限延長の対象となりました。


  • 2020-06-24 16:06:38

    持続化給付金申請サポート(キャラバン隊)について

    バナー.jpg

    文書-1.jpg

    佐土原町商工会では、持続化給付金の申請サポートを行う臨時の会場設置を下記期間に行います。

    令和2年7月3日(金)~10日(金)までの8日間(土日も開場)

    場所:佐土原町商工会(JR佐土原駅から徒歩5分)
    ※佐土原体育館北側

    開催時間:9:00~17:00(土日も開場)

    電子申請の方法がわからない方、パソコン・スマートフォンをお持ちでない方は補助員が電子申請の入力サポートを行います。

    予約受付を佐土原町商工会にて行っておりますので、下記TEL番号までお願いいたします。

    佐土原町商工会TEL:0985-73-2567
    (9:00~17:00)

    「キャラバン隊の予約」とお伝えください。

    ◇必要書類
    ①個人事業主 → 令和元年の所得税確定申告書一式または住民税申告書一式
    法人 → 直近の法人税確定申告書一式
    ②令和2年の売上50%減少した月の売上のわかる帳簿、書類等
    ※請求書、納品書はNG
    ③給付金を受け入れるための通帳
    ④本人確認書類(運転免許証、住基カード、マイナンバーカード、在留カード)
    ※上記本人確認書類が無い場合
    ①健康保険証+住民票


  • 2020-05-18 15:50:54

    持続化給付金(政府)

    文書.jpg

    img_support_t234.png

    対象者

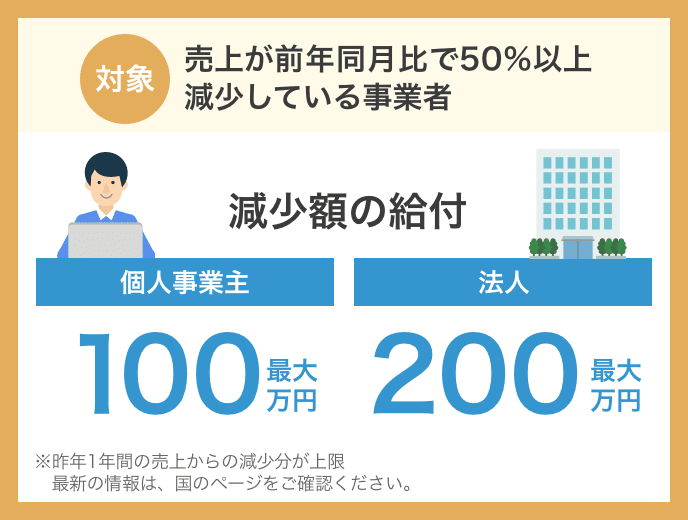
    事業収入が前年同月比 50%以上減少した事業者
    (資本金10憶円以上の大企業を除く)

    申請受付期間

    2020/05/01 ~ 2021/01/15


    ↓持続化給付金の申請はこちらから↓

    「持続化給付金事務局ホームページ」(申請入り口)


    個人事業者等のみなさま

    給付額

    給付金の給付額は、100万円を超えない範囲で、2019年の年間事業収入から、対象月の月間事業収入に12を乗じて得た金額を差し引いたものとします。

    ※月間事業収入が、前年同月比50%以下となる月で任意で選択した月を【対象月】と呼びます。対象月は、2020年1月から12月までの間で、事業者が選択した月とします。

    1月から12月までの間で、事業者が選択した月とします。

    給付額の算定事例

    ■給付額の算定式
    S:給付額(上限100万円)
    A:2019年の年間事業収入
    B:対象月の月間事業収入

    S=A-B×12

    給付金額の算定例① 青色申告の場合

    2019年の年間事業収入 300万円
    2019年の4月の月間事業収入 30万円
    2020年4月の月間事業収入 13万円
    (前年同月比で50%以上減少しているため給付対象)
    算定式(A-B×12=S) 300万円-13万円×12=144万円>100万円(上限額)
    給付額 100万円

    ※ただし、青色申告を行っている者であって、
    ①所得税青色申告決算を提出しない者(任意)
    ②所得税青色申告決算書に月間事業収入の記載がない者
    ③相当の事由により当該書類を提出できない者
    は、次項の白色申告を行っている者等と同様に、2019年の月平均の事業収入と対象月の月間事業収入を比較することとする。

    給付金額の算定例② 白色申告の場合

    2019年の年間事業収入 300万円
    2019年の月平均の事業収入 300万円/12=25万円
    2020年4月の月間事業収入 10万円
    (前年同月比で50%以上減少しているため給付対象)
    算定式(A-B×12=S) 300万円-10万円×12=180万円>100万円(上限額)
    給付額 100万円

    給付額の算定方法変更に伴う対応について

    2020年5月1日より10万円未満の金額は切り捨てる算定方法で給付してきましたが、5月8日に給付額の算定方法を変更しました。
    迅速に給付を進めるため、これまでどおり電子申請画面では10万円未満の金額を切り捨てて給付額が算定され、10万円未満を切り捨てた金額を口座に振り込みます。後日10万円未満の切り捨てられた金額は、追加で給付を行います。なお、追加の給付を受けるための申請は不要です。


    中小法人等のみなさま

    給付額

    給付金の給付額は、200万円を超えない範囲で対象月の属する事業年度の直前の事業年度の年間事業収入から、対象月の月間事業収入に12を乗じて得た金額を差し引いたものとします。

    ※月間事業収入が、前年同月比50%以下となる月で任意で選択した月を【対象月】と呼びます。対象月は、2020年1月から12月までの間で、事業者が選択した月とします。

    例)

    • 3月決算の法人が対象月を2020年2月とした場合、前の事業年度は2018年4月から2019年3月となります。
    • 12月決算の法人が対象月を2020年2月とした場合、前の事業年度は2019年1月から2019年12月となります。

    給付額の算定事例

    ■給付額の算定式
    S:給付額(上限200万円)
    A:対象月の属する事業年度の直前の事業年度の年間事業収入
    B:対象月の月間事業収入

    S=A-B×12

    給付金額の算定例① 3月決算
    ※給付金額 上限額200万円の場合

    直前の事業年度(2019年度)の年間事業収入 500万円
    直前の事業年度(2019年度)の4月の月間事業収入 50万円
    2020年4月の月間事業収入 20万円
    (前年同月比で50%以上減少しているため給付対象)
    算定式(A-B×12=S) 500万円-20万円×12=260万円>200万円(上限額)
    給付額 200万円

    給付金額の算定例② 12月決算
    ※給付金額 上限額200万円以下の場合

    直前の事業年度(2019年度)の年間事業収入 300万円
    直前の事業年度(2019年度)の4月の月間事業収入 30万円
    2020年4月の月間事業収入 13万円
    (前年同月比で50%以上減少しているため給付対象)
    算定式(A-B×12=S) 300万円-13万円×12=144万円<200万円(上限額)
    給付額 144万円

    給付額の算定方法変更に伴う対応について

    2020年5月1日より10万円未満の金額は切り捨てる算定方法で給付してきましたが、5月8日に給付額の算定方法を変更しました。
    迅速に給付を進めるため、これまでどおり電子申請画面では10万円未満の金額を切り捨てて給付額が算定され、10万円未満を切り捨てた金額を口座に振り込みます。後日10万円未満の切り捨てられた金額は、追加で給付を行います。なお、追加の給付を受けるための申請は不要です。

    【不正受給時の対応】

    提出された証拠書類等について、不審な点が見られる場合、調査を行うことがあります。
    調査の結果によって不正受給と判断された場合、以下の措置を講じます。
    ①給付金の全額に、不正受給の日の翌日から返還の日まで、年3%の割合で算定した延滞金を加え、これらの合計額にその2割に相当する額を加えた額の返還請求。
    ②申請者の法人名等を公表。不正の内容が悪質な場合には刑事告

1
誰でも簡単、無料でつくれるホームページ 今すぐはじめる